


Efeito come-cotas: quanto você deixa de ganhar ao investir via fundos
Afinal, qual o impacto do come-cotas no retorno dos fundos de investimento? Essa simulação mostra quanto você perde ao investir por meio de um fundo em vez de fazer um investimento direto


Quem investe em fundos de investimento há algum tempo já sabe que, em todos os meses de maio e novembro, lá se vai uma parte das suas cotas no pagamento antecipado de imposto de renda conhecido como come-cotas.
Estão sujeitos ao come-cotas os fundos abertos classificados como de curto prazo e de longo prazo, o que inclui a maioria dos fundos de renda fixa, dos multimercados, além dos fundos cambiais. Exceção, é claro, para os fundos isentos de IR, como é o caso dos fundos de debêntures incentivadas.
Eu já expliquei o funcionamento do come-cotas nesta outra matéria.
O come-cotas pode ser visto com uma desvantagem em relação ao investimento direto por conta própria e aos fundos de previdência, que não estão sujeitos a essa forma de tributação.
É que o desconto semestral de IR ocorre mesmo que o investidor não tenha feito qualquer resgate, ao contrário do que acontece, por exemplo, quando compramos um título de renda fixa.
Se o come-cotas não existisse, esses recursos que saem do fundo prematuramente para alimentar o Leão poderiam continuar rendendo até o resgate. Mas com essa antecipação do IR, o investidor deixa de ganhar a rentabilidade que poderia ter sobre as cotas que ele dá em pagamento ao Fisco.
Leia Também
O come-cotas serve para dar previsibilidade de arrecadação ao Leão, já que os fundos assim tributados não têm vencimento nem pagam rendimentos.
Mas é fato que, do ponto de vista do investidor, essa forma de tributação não faz muito sentido. Afinal, se não houve efetivo resgate, também não houve realização de ganhos. De qualquer forma, não temos escolha a não ser engolir essa mordida no bolso.
[captacao]
O peso do come-cotas
Mas quão significativa é, de fato, essa desvantagem do come-cotas? Essa foi a dúvida que um leitor enviou recentemente ao Seu Dinheiro, e que eu procurarei tirá-la nesta matéria.
Para saber o peso do come-cotas em um fundo, é preciso compará-lo a uma aplicação direta similar. Como você verá adiante, eu preparei uma simulação desse tipo. Mas, dependendo do investimento, essa comparação nem sempre faz muito sentido.
É o caso dos fundos multimercados e cambiais, por exemplo. Eles podem até ter come-cotas, mas as movimentações que os gestores fazem dentro da carteira, ao vender um ativo e comprar outro, não são tributadas, ao contrário do que ocorre com um investidor que gere a própria carteira.
Além disso, esses fundos têm gestão profissional, acesso a ativos nos quais as pessoas físicas não conseguem investir diretamente, além de serem capazes de lançar mão de estratégias mais sofisticadas. Investir nesses fundos, portanto, pode fazer sentido a despeito do come-cotas.
O mesmo raciocínio vale no caso dos fundos de renda fixa que investem em títulos de crédito privado. Embora seja possível comprar debêntures, CRI, CRA e títulos emitidos por bancos diretamente, nem sempre os aportes são acessíveis para o pequeno investidor.
Pode ser também que certas emissões e rentabilidades só estejam disponíveis para investidores institucionais, como é o caso dos fundos.
Finalmente, é importante lembrar que, apesar de terem pouca volatilidade, títulos de crédito privado podem ser bastante arriscados.
Por isso, o ideal, para a pessoa física, é mesmo investir por meio de fundos: eles já são bastante diversificados, têm gestão profissional e o investidor tem como destinar apenas uma parte pequena da carteira a essa classe de ativos, sem concentrar demais o portfólio.
A renda fixa conservadora é a classe de ativos onde essa comparação entre fundos e investimento direto faz mais sentido. Nesta seara, é possível isolar o peso do come-cotas, que fica bem evidente. Mas será que ele faz mesmo tanta diferença assim?
Uma simulação
Para responder a essa pergunta eu comparei um fundo e um título de renda fixa com as mesmas características: taxa zero, remuneração equivalente a 100% do CDI, liquidez diária e sujeitos à cobrança de IOF (para aplicações inferiores a 30 dias) e IR conforme a tabela regressiva.
De um lado, considerei um fundo Tesouro Selic hipotético, isento de taxas, a exemplo daqueles oferecidos por instituições financeiras como BTG, Pi e Órama. O Tesouro Selic é o título público mais conservador do país, cuja remuneração é atrelada à taxa Selic.
Do outro, imaginei um CDB que pague 100% do CDI ou uma conta de pagamento que invista os recursos do correntista em Tesouro Selic, como a NuConta. Em ambos os casos, também não há cobrança de taxas.
É verdade que, a rigor, o CDB tem risco de crédito maior que o Tesouro Selic, mesmo com a cobertura do Fundo Garantidor de Créditos (FGC). Mas esse não é o caso das contas de pagamento, em que os recursos do correntista são utilizados diretamente para comprar títulos públicos. Então, para fins didáticos, acredito que a comparação é válida.
Não incluí na simulação a compra de Tesouro Selic pelo Tesouro Direto porque essa modalidade conta com uma taxa de custódia obrigatória de 0,25% ao ano, paga à bolsa de valores pela guarda dos títulos.
Para os cálculos eu considerei um CDI constante de 6,00% ao ano e um investimento de R$ 10 mil reais feito no dia 29 de março de 2019, sem aportes intermediários. Levei em conta datas reais e o verdadeiro número de dias úteis em cada mês para calcular os retornos mensais.
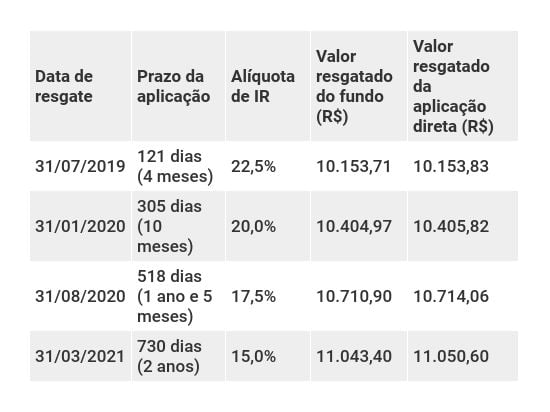
Repare que existe sim uma diferença entre os valores líquidos resgatados do fundo e do investimento direto. De fato, o investidor ganha menos quando a aplicação tem come-cotas, e a diferença entre o fundo e a aplicação direta aumenta com o tempo.
Porém, para prazos curtos, como os simulados acima, essa diferença é irrisória e não chega a 0,1%. É claro que, se compararmos aplicações com prazos de dez, 20 ou 30 anos, a desvantagem do fundo se tornaria relevante. Mas tal comparação não faz muito sentido, em se tratando de aplicações ultraconservadoras.
Isso porque esse tipo de investimento costuma ser indicado para basicamente dois tipos de objetivo: a reserva de emergência, que deve poder ser resgatada a qualquer momento; e as metas de curto prazo.
Além disso, títulos de renda fixa conservadora não costumam ter prazos maiores do que cinco anos. Assim, quando eles vencem, o investidor precisa pagar IR de qualquer jeito e comprar um novo título, se quiser permanecer no mesmo tipo de investimento.
Para investimentos de médio e longo prazo, o investimento sem come-cotas de fato é mais vantajoso, em tese. Mas para esse tipo de objetivo há uma série de outros ativos mais interessantes do que a renda fixa conservadora e pós-fixada.
Outros cenários
Voltando à simulação, o que acontece se o fundo conservador em questão render menos de 100% do CDI? De fato, é isso que vem acontecendo com os fundos Tesouro Selic que existem por aí.
O fundo da Pi tem menos de seis meses de existência e, por isso, ainda não divulga sua rentabilidade.
Mas o fundo da Órama rendeu, em 2019, 98% do CDI, enquanto o do BTG apresentou retorno de 99% do CDI no mesmo período. Como ambos só deixaram de cobrar taxas na metade do primeiro semestre deste ano, é possível que suas rentabilidades ainda venham a convergir para 100% do CDI. Mas até agora, elas têm ficado um pouco abaixo disso.
Bem, no caso de retornos menores, é evidente que a diferença entre o investimento sem come-cotas e o fundo aumenta. Mas, ainda assim, é pequena no curto prazo. Confira:
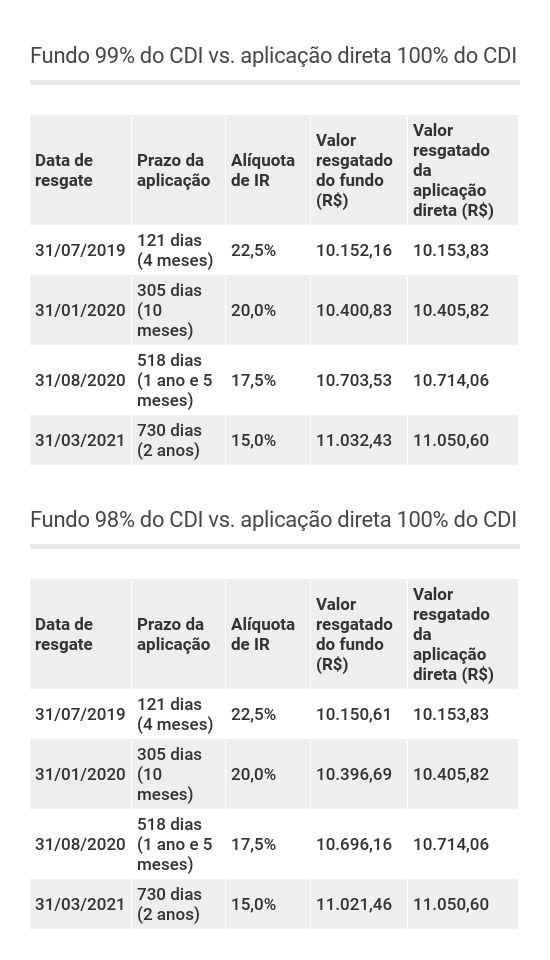
Outra dúvida que pode surgir é em relação ao patamar da Selic. Esses são os resultados das simulações com o CDI em 6,00%. Mas e se a taxa básica de juros cair ainda mais, como o mercado prevê? Bem, quanto menores os juros, menor a diferença entre o fundo e o investimento sem come-cotas.
Conclusões
Comparar fundos com estratégias mais complexas e ativos mais arriscados com o investimento direto é como comparar laranja com banana.
A simulação com e sem come-cotas só faz sentido no caso de estratégias facilmente replicáveis pela pessoa física sem a intermediação de um fundo, o que a gente encontra na renda fixa conservadora.
De fato, o come-cotas penaliza o retorno dos fundos conservadores em comparação a um investimento direto com a mesma rentabilidade líquida de taxas.
Ainda que ambos paguem as mesmas alíquotas de IR num mesmo prazo, o retorno do fundo será menor, devido à antecipação do imposto de renda no come-cotas.
Tal diferença, porém, não é muito significativa quando comparamos aplicações de prazos curtos (até cerca de dois anos).
Considerando-se que esses investimentos são voltados para reserva de emergência ou objetivos de curto prazo, não faria muito sentido simular prazos maiores. Até porque dificilmente encontramos investimentos diretos e conservadores para prazos muito longos, enquanto o prazo de um fundo é indeterminado.
E não é demais lembrar: tanto os fundos considerados nesta reportagem quanto um investimento direto que pague 100% do CDI ganham da caderneta de poupança em qualquer prazo, mesmo esta sendo isenta de imposto de renda.
Há duas situações, porém, em que o come-cotas pode pesar: se você tem uma vida financeira e um emprego razoavelmente estáveis, o que pode deixar sua reserva de emergência intacta por anos; ou se você já está aposentado e vive da renda gerada por aplicações conservadoras. Abordarei essas situações numa próxima matéria.
Você tem alguma dúvida como essa que gostaria de ver respondida aqui no Seu Dinheiro em forma de matéria? Então deixe-a abaixo, no campo dos comentários!
*Matéria atualizada com ligeiras correções na quantidade de dias úteis e corridos nas tabelas, que, no entanto, não alteram significativamente o resultado das comparações.
 28 de outubro de 2026 - 6:01
NA MIRA DO LEÃO
Mais ricos estão trocando LCI por CDB por causa do imposto sobre dividendos, mas será que vale mesmo a pena?
28 de outubro de 2026 - 6:01 27 de outubro de 2026 - 15:00
Conteúdo BTG Pactual
‘Riscos são oportunidades’: Conheça os cinco finalistas da Copa BTG Trader 2026 que podem ficar milionários sem apostar um real
27 de outubro de 2026 - 15:00 27 de outubro de 2026 - 14:00
Conteúdo Empiricus
É amanhã: Brasileiros poderão assistir a aula gratuita com especialista em IA que passou por gestora bilionária e aprender a investir usando o Claude
27 de outubro de 2026 - 14:00 27 de outubro de 2026 - 6:02
CASA PRÓPRIA
Financiamento imobiliário com a construtora funciona? Entenda a alternativa para comprar a casa própria fora dos bancos
27 de outubro de 2026 - 6:02 26 de outubro de 2026 - 11:03
MEGA SEMANA
Mais de R$ 2 milhões na poupança: veja quanto rendem os R$ 300 milhões da Mega-Sena na renda fixa
26 de outubro de 2026 - 11:03 26 de outubro de 2026 - 10:00
Conteúdo BTG Pactual
Escolher o cartão de crédito certo também faz parte da construção de patrimônio: Confira as soluções do BTG Pactual
26 de outubro de 2026 - 10:00 26 de outubro de 2026 - 6:02
CASA PRÓPRIA
Financiamento imobiliário em tempos de juros altos: o que saber antes de assumir um casamento de décadas com o banco?
26 de outubro de 2026 - 6:02 24 de outubro de 2026 - 6:54
AGORA VAI?
Mais de R$ 1,5 milhão na poupança: veja quanto rendem os R$ 230 milhões da Mega-Sena nas melhores opções de renda fixa
24 de outubro de 2026 - 6:54 22 de outubro de 2026 - 7:14
PARA NUNCA MAIS TER PROBLEMAS
Ganhar na loteria uma vez por mês? Veja quanto rende o prêmio de R$ 200 milhões da Mega-Sena acumulada
22 de outubro de 2026 - 7:14 22 de outubro de 2026 - 6:03
PLANEJAMENTO FUTURO
Não dependa do INSS: previdência antes restrita a quem trabalha em grandes empresas agora está aberta para você
22 de outubro de 2026 - 6:03 21 de outubro de 2026 - 17:21
SD EXPLICA
Seu inquilino está inadimplente? Entenda o que você pode fazer para não acabar perdendo o seu imóvel
21 de outubro de 2026 - 17:21 20 de outubro de 2026 - 19:07
IMPOSTOS
Decisão do STF garante isenção de ITBI para holdings familiares quando imóveis passam a integrar o capital da empresa
20 de outubro de 2026 - 19:07
19 de outubro de 2026 - 10:19
UM 'PRÊMIO' DE LOTERIA POR MÊS
Mega-Sena acumulada: quanto rende o prêmio de R$ 185 milhões na renda fixa conservadora
19 de outubro de 2026 - 10:19 18 de outubro de 2026 - 12:19
LOTERIAS
Mega-Sena acumula para R$ 185 milhões, mas Lotofácil faz três ganhadores; veja os resultados deste domingo (8)
18 de outubro de 2026 - 12:19 18 de outubro de 2026 - 10:00
Conteúdo Empiricus
ChatGPT e Gemini comendo poeira? Especialista em IA revela por que Claude ‘nada de braçada’ quando o assunto é investir com auxílio da tecnologia
18 de outubro de 2026 - 10:00 17 de outubro de 2026 - 9:15
TENTAR A SORTE
Ainda dá tempo de ficar milionário: Mega-Sena sorteia prêmio acumulado em R$ 170 milhões neste domingo
17 de outubro de 2026 - 9:15 16 de outubro de 2026 - 10:00
Conteúdo BTG Pactual
Seu filho pede dinheiro toda semana? Talvez seja a hora de ensinar educação financeira na prática; veja como
16 de outubro de 2026 - 10:00
16 de outubro de 2026 - 9:41
RENDA MENSAL MILIONÁRIA
Adeus, trabalho! Quanto rende o prêmio de R$ 170 milhões da Mega-Sena acumulada na renda fixa conservadora
16 de outubro de 2026 - 9:41
14 de outubro de 2026 - 8:44
RENDA MENSAL MILIONÁRIA
É possível gastar tanto dinheiro? Veja quanto rende o prêmio de R$ 150 milhões da Mega-Sena acumulada
14 de outubro de 2026 - 8:44 14 de outubro de 2026 - 6:05
APOSENTADORIA

