


Casas Bahia (BHIA3) já tentou se salvar antes da recuperação judicial — onde a estratégia desandou?
Varejista cortou lojas, reduziu custos e renegociou dívidas, mas, para especialistas consultados pelo Seu Dinheiro, a melhora da operação não foi suficiente para aliviar a pressão financeira


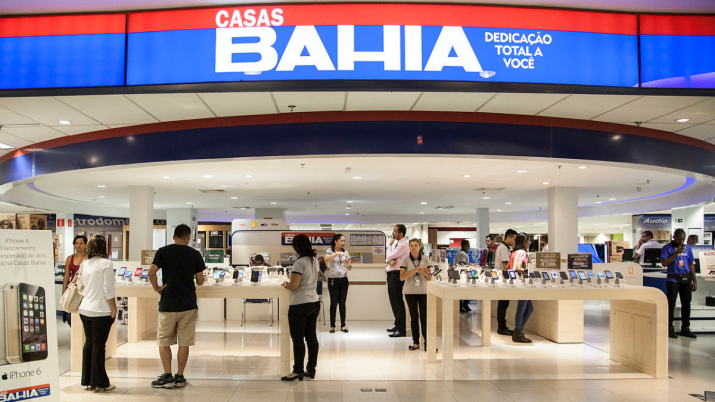
A recuperação judicial da Casas Bahia (BHIA3) pegou o mercado de surpresa na madrugada do último domingo (16). Mas, olhando para trás, o sufoco financeiro da varejista estava longe de ser novidade.
O balanço da varejista já vinha deixando pistas de que a conta estava apertada: dívidas bilionárias, prejuízos, perda de participação de mercado e dificuldades para financiar a operação.
A Casas Bahia chegou a tentar ganhar tempo. Recorreu à recuperação extrajudicial em 2024 para alongar dívidas, cortou custos, fechou lojas e demitiu milhares de funcionários. A operação melhorou, a companhia voltou a gerar caixa e a alavancagem chegou a parecer sob controle.
Só que havia um problema: a operação estava se recuperando, mas não na velocidade necessária para aliviar o peso da estrutura financeira.
Pouco mais de dois anos depois de renegociar bilhões em dívidas, a Casas Bahia voltou à mesa de reestruturação — desta vez, sob proteção da Justiça.
O que aconteceu nesse intervalo? E por que a primeira reestruturação não foi suficiente?
Leia Também
Para entender como a varejista chegou até aqui, o Seu Dinheiro ouviu especialistas em crédito, recuperação e reestruturação empresarial.
Para esta matéria, falamos com Victor Bueno, sócio e analista da Nord Investimentos; Guilherme Rebello de Paiva, coordenador jurídico na Bortot Cesar Advogados; Joana Bontempo, consultora especializada em reestruturação e falência do CSMV Advogados; Rodrigo Spinelli, advogado especialista em recuperação e reestruturação de empresas e sócio do BBMOV Advogados; Daniela Lubianca, advogada empresarial e sócia da Tahech Advogados; e Thiago Massicano, sócio do Massicano Advogados.
Casas Bahia (BHIA3): onde começou o problema?
As raízes da fragilidade atual remontam à associação entre Casas Bahia e Ponto Frio, iniciada em 2009.
A integração de operações de grande porte, seguida pela transformação digital acelerada a partir de 2019, exigiu investimentos pesados em tecnologia, logística e marketplace.
Tudo isso ocorreu enquanto o grupo também passava por mudanças societárias, com a saída definitiva do GPA em 2019.
Então veio a pandemia, em 2020. O fechamento das lojas físicas — essenciais para o modelo de crediário da companhia — atingiu o negócio em cheio. Para sobreviver, a Casas Bahia acelerou a digitalização em um ambiente de juros baixos, com a Selic em 2% ao ano.
O cenário mudou rapidamente. A partir de 2021, o ciclo de aperto monetário levou a Selic às alturas, chegando a 15% ao ano em 2025.
Para uma empresa intensiva em capital de giro e dependente de crédito para financiar estoques, o custo dessa mudança foi alto. Os juros passaram a consumir uma fatia relevante da geração de caixa.
As tentativas da Casas Bahia de virar o jogo
A Casas Bahia tentou se adaptar antes de chegar à recuperação judicial.
Em 2023, sob o comando de Renato Franklin, lançou um agressivo plano de transformação, com o fechamento de 55 lojas e a demissão de mais de 8 mil funcionários. A companhia conseguiu, naquele ano, gerar caixa livre pela primeira vez em três anos.
Em 2024, veio a recuperação extrajudicial, que alongou cerca de R$ 4,1 bilhões em dívidas que venceriam até 2027 e resultou na conversão de dívidas em ações. Com a reestruturação, a Mapa Capital assumiu o controle da varejista após converter suas debêntures.
A operação trouxe algum alívio e as margens operacionais começaram a responder.
A dívida que aparecia — e a que não aparecia
Pouco antes de anunciar a RJ, a Casas Bahia (BHIA3) reportou um prejuízo líquido histórico de R$ 10,117 bilhões no segundo trimestre de 2026, dando uma dimensão do tamanho da crise financeira que culminou na reestruturação.
A fotografia operacional, porém, era menos dramática. A alavancagem também parecia sob controle: a relação entre dívida líquida e Ebitda era de 0,5 vez.
O problema é que essa fotografia não mostrava a casa inteira. A dívida líquida reportada no balanço era de cerca de R$ 4 bilhões, mas o passivo da companhia ia além desse número, com compromissos relacionados a FIDCs, risco sacado, fornecedores e contingências.
Quando essas linhas entram na conta, o passivo chegava a R$ 17,3 bilhões no pedido de recuperação judicial.
"Essa dívida excluía diversos fatores dentro do passivo e do balanço da empresa. Acabava sendo um indicador que, no fim das contas, não traduzia de fato o que estava acontecendo dentro do balanço", afirma Victor Bueno, da Nord.
Do total apresentado na recuperação, cerca de R$ 16,4 bilhões correspondem a créditos quirografários, R$ 754 milhões a créditos trabalhistas e R$ 154 milhões a micro e pequenas empresas.
Ao mesmo tempo, os juros pagos pela companhia eram mais de duas vezes superiores ao Ebitda — sinal de que a melhora operacional não estava sendo suficiente para carregar a estrutura financeira.
"A recuperação extrajudicial de 2024 comprou tempo; o que aparentemente faltou foi o turnaround operacional produzir resultado suficiente dentro desse tempo", avalia Rodrigo Spinelli, do BBMOV.
O que fechou a porta do crédito?
Para os especialistas, o gatilho final não foi apenas a dívida elevada, mas o fechamento das alternativas de liquidez da Casas Bahia.
Uma captação com investidores internacionais não avançou após a desistência do investidor-âncora. Alternativas como empréstimos-ponte também não saíram do papel.
Ao mesmo tempo, seguradoras de crédito reduziram limites para fornecedores, restringindo o crédito comercial. As compras de estoque caíram de R$ 5,4 bilhões em março para R$ 4,2 bilhões em junho.
É um mecanismo que se retroalimenta: menos crédito significa menos estoque; menos estoque limita as vendas e a geração de caixa; e menos caixa dificulta ainda mais o pagamento de fornecedores e o financiamento da operação.
"A combinação de juros elevados, restrição de crédito, aumento de custos e deterioração da capacidade financeira dos consumidores pressionou uma empresa que já vinha passando por um processo de reestruturação", avalia Daniela Lubianca, da Tahech Advogados.
Nesse ambiente, a Casas Bahia ainda enfrentava o risco de vencimento antecipado de mais de R$ 10 bilhões em contratos financeiros e comerciais por efeito cascata (cross default), além da possibilidade de retenção de garantias vinculadas a cartão de crédito e Pix.
Segundo a companhia, essa combinação poderia drenar até 60% da entrada mensal de caixa e inviabilizar a operação em poucos dias.
A leitura dos especialistas é que o problema, neste ponto, já não estava principalmente na operação — que vinha apresentando melhora —, mas em uma estrutura de capital que se tornou pesada demais para o ambiente de juros altos e crédito escasso.
"A Casas Bahia aparentemente não chega à RJ porque sua dívida subitamente se tornou gigantesca. Ela chega à RJ porque passou anos tentando adaptar uma estrutura construída em outro ambiente econômico, reestruturou a operação, depois reestruturou a dívida, mas não conseguiu restabelecer geração de caixa suficiente antes que o acesso a novas fontes de liquidez voltasse a se fechar", afirma Spinelli, do BBMOV.
O que a Casas Bahia precisa fazer para sair do buraco?
A recuperação judicial pode ajudar a alongar e reorganizar o passivo. Mas isso, por si só, não resolve a equação.
"A operação estava melhorando, mas não suficientemente rápido para compensar o passivo acumulado, o custo da dívida e a restrição de crédito", diz Joana Bontempo, do CSMV Advogados.
Para os especialistas consultados pelo Seu Dinheiro, o ponto central agora será descobrir se a Casas Bahia conseguirá usar a recuperação judicial não apenas para reduzir ou alongar a dívida, mas para recuperar capacidade de geração de caixa.
Para isso, será fundamental reconstruir a confiança de bancos, fornecedores e demais parceiros financeiros.
"Não acreditamos que a superação da crise virá de fato de uma melhora operacional. Na verdade, isso passa exatamente pela estrutura de capital da empresa", afirma Bueno, da Nord.
Segundo ele, a solução passa pelo balanço e pelo acesso a financiamentos mais baratos, capazes de permitir o reperfilamento da dívida.
E como fica o acionista de BHIA3?
Aqui está uma das maiores incógnitas da recuperação judicial: quanto do valor futuro da Casas Bahia continuará nas mãos dos atuais acionistas?
A companhia já passou por uma diluição relevante na última reestruturação. Uma nova conversão de dívida em ações, aporte de novos investidores ou outra operação de capitalização pode reduzir novamente a participação econômica dos atuais acionistas.
Hoje, cerca de 18% das ações da Casas Bahia estão em circulação no mercado (free float).
Ainda não é possível quantificar essa probabilidade. O plano de recuperação judicial deverá ser apresentado no prazo legal de 60 dias a contar da publicação da decisão que deferir o processamento da recuperação.
"A recuperação judicial não significa que a companhia necessariamente quebrará ou que sua operação será reduzida, mas aumenta a incerteza sobre quanto do valor futuro da companhia permanecerá com os atuais acionistas", afirma Bontempo.
Para Bueno, da Nord, o acionista está na posição mais frágil da estrutura de recebimentos: se a recuperação fracassar e houver falência, ele fica no fim da fila.
A recuperação judicial, portanto, não é apenas o capítulo final de uma crise de dívida. É o momento em que a Casas Bahia terá de provar se a melhora da operação pode, finalmente, superar o peso de uma estrutura financeira construída em outro cenário.
E, para o acionista de BHIA3, resta uma questão ainda em aberto: quanto dessa recuperação, se ela vier, poderá de fato virar valor para as ações?
 1 de outubro de 2026 - 17:28
VIRADA À FRENTE
IRB Brasil (IRBR3): mudança tributária abre caminho para dividendos generosos; JP Morgan turbina preço-alvo para ação
1 de outubro de 2026 - 17:28 1 de outubro de 2026 - 14:15
CASA NOVA?
Tenda (TEND3) ‘pega as chaves’ da Faixa 4 do Minha Casa, Minha Vida; o que a construtora busca no andar de cima
1 de outubro de 2026 - 14:15 1 de outubro de 2026 - 13:03
O QUE AINDA FALTA?
Queridinha do Barsi, Paranapanema (PMAM3) fecha acordo que acaba com boa parte da dívida bilionária, mas recuperação judicial segue
1 de outubro de 2026 - 13:03 1 de outubro de 2026 - 12:38
FUTURO DA 'FILHA DO DIVÓRCIO'
Todo mundo quer a Farm: ações da Azzas 2154 (AZZA3) lideram as altas no Ibovespa com chuva de propostas no radar
1 de outubro de 2026 - 12:38 1 de outubro de 2026 - 12:12
APOSTAS SAÍRAM DO CARRINHO
Com proibição das bets, duas ações do varejo podem ser as mais beneficiadas, mas Eleven faz alerta para a recuperação do setor
1 de outubro de 2026 - 12:12 1 de outubro de 2026 - 9:35
ROXINHO NÃO VAI ÀS COMPRAS?
Nubank (ROXO34) nega compra bilionária de fintech britânica Monzo após tombo em NY; ações sobem forte no pré-mercado
1 de outubro de 2026 - 9:35 30 de setembro de 2026 - 19:53
PANDA BONDS
A operação bilionária da Vale (VALE3) na China: mineradora conta os planos dessa estreia
30 de setembro de 2026 - 19:53 30 de setembro de 2026 - 19:33
BANCOS
Dia cheio no Bradesco (BBDC4): de R$ 3,8 bilhões em JCP a leilão de sobras de ações até o “Pix” internacional
30 de setembro de 2026 - 19:33 30 de setembro de 2026 - 12:10
QUEM SOBE QUANDO OS JUROS CAEM?
JP Morgan aumenta pessimismo com Natura (NATU3) e corta recomendação; veja as varejistas preferidas do banco para surfar o rali eleitoral
30 de setembro de 2026 - 12:10 30 de setembro de 2026 - 10:53
CORTANDO ONDE DÁ
Como o Grupo Pão de Açúcar (PCAR3) quer transformar uma despesa milionária em fonte de receita em meio à recuperação
30 de setembro de 2026 - 10:53 30 de setembro de 2026 - 10:33
REESTRUTURAÇÃO CORPORATIVA
Raízen (RAIZ4) quer trocar o conselho, mexer no capital e entregar até R$ 35 bilhões em novos papéis aos acionistas
30 de setembro de 2026 - 10:33 30 de setembro de 2026 - 6:12
GOVERNANÇA
CEO bumerangue: por que empresas, como Natura e Ri Happy, trazem antigos líderes de volta — e quando isso vira um sinal de alerta
30 de setembro de 2026 - 6:12 29 de setembro de 2026 - 19:42
CHEQUE EM BRANCO
Do sonho de construir um ‘avião de ponta-cabeça’ ao banco do futuro: o que o CEO da Revolut prevê para o seu dinheiro
29 de setembro de 2026 - 19:42 29 de setembro de 2026 - 14:11
GATILHO BILIONÁRIO
IRB (IRBR3): nova lei reduz impostos e pode liberar vantagem bilionária para a resseguradora
29 de setembro de 2026 - 14:11 29 de setembro de 2026 - 10:21
DANÇA DAS CADEIRAS
Copasa (CSMG3) troca liderança e aumenta poderes do governo de MG com a golden share; entenda as mudanças
29 de setembro de 2026 - 10:21 29 de setembro de 2026 - 10:00
MAIS UMA FRONTEIRA
BTG Pactual (BPAC11) conquista licença de banco no Peru e acelera expansão internacional; veja o que muda
29 de setembro de 2026 - 10:00 29 de setembro de 2026 - 9:00
Marketing Digital
R$ 42,7 bilhões em publicidade digital: Por que as marcas estão indo além do anúncio para conquistar a atenção do público
29 de setembro de 2026 - 9:00 28 de setembro de 2026 - 19:34
RECUPERAÇÃO JUDICIAL
Do Chapter 11 para o 15: o que significa a decisão favorável da Ambipar (AMBP3) nos EUA
28 de setembro de 2026 - 19:34 28 de setembro de 2026 - 19:24
TCHAU OU ATÉ LOGO?
Presidente do conselho da Tupy (TUPY3) renuncia, mas não deve dar adeus à empresa
28 de setembro de 2026 - 19:24 28 de setembro de 2026 - 15:51
REVANCHE EM SOLO INGLÊS











