


Quem vai falar mais grosso: Lula ou Roberto Campos Neto?
Da maneira como o debate foi colocado, fica difícil estabelecer qualquer entendimento saudável das intenções do governo Lula

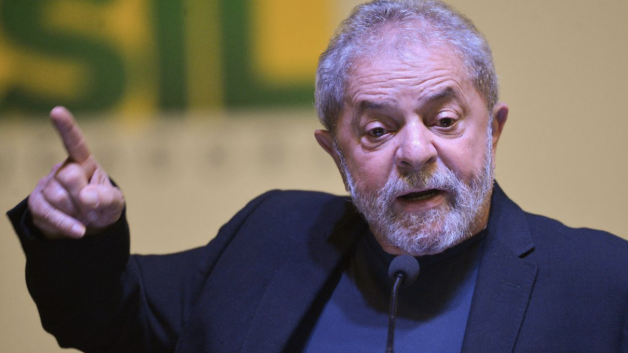
O mercado brasileiro voltou a ser palco de rinha entre autoridades. Agora, o presidente Lula parece bastante insatisfeito com uma realidade difícil de se lidar: a taxa de juro real da economia brasileira está bem elevada.
Infelizmente, falar grosso em entrevistas e em eventos, como o chefe de governo tem feito, pouco ajuda a reduzir essa taxa. Pelo contrário, pode acabar ajudando a mantê-la elevada.
Mas vamos por partes.
Qual o contexto da briga entre Lula e o presidente do Branco Central do Brasil?
De dezembro de 2022 para cá, muitas coisas aconteceram. As promessas de mais gastos públicos foram ganhando contornos cada vez mais materiais, a começar com a PEC da Transição, que se trata da maior expansão fiscal depois de 2020, ano da pandemia, apontando para um déficit neste ano. Para piorar, várias declarações polêmicas do presidente e de ministros soaram negativamente ao longo de janeiro.
O ambiente foi contaminado por um receio do mercado de uma visão mais heterodoxa, menos mercadológica e afastada das reformas que o Brasil precisa.
Nem mesmo o pacote fiscal anunciado pelo ministro da Fazenda, Fernando Haddad, ou a presença de outros nomes mais moderados no governo, como o de Simone Tebet, Marina Silva e Geraldo Alckmin, ajudaram no processo de recomposição dos preços dos ativos.
Leia Também
- Pensando em como buscar lucros em 2023? Este material completo e exclusivo mostra os caminhos mais promissores para buscar ganhos com ações, FIIs, BDRs e muito mais neste ano. CONFIRA AS INDICAÇÕES AQUI
O processo de perda de credibilidade foi se consolidando, deteriorando as expectativas dos agentes econômicos.
Como consequência, a curva de juros voltou a estressar e, não enxergando outra saída, o Comitê de Política Monetária (Copom) adotou um tom marginalmente mais duro na conclusão da reunião da semana passada, apesar de manter os juros inalterados no elevado patamar de 13,75%.
A postura desagradou ao Palácio do Planalto, que começou a bradar críticas aos quatro ventos sobre postulados estabelecidos, tais como a autonomia da autoridade monetária, o nível dos juros na atualidade e as metas de inflação.
Críticas equivocadas
As críticas foram construídas de maneira equivocada e apresentadas fora dos mecanismos formais que o governo dispunha para indicar insatisfação da maneira correta. É um erro, portanto.
Não há razão ou espaço para questionar a independência do BC. Se trata de um avanço institucional importante para o Brasil e qualquer revisionismo nesta frente seria um grande retrocesso.
Olhando para a frente, deveríamos debater como aprimorar e aprofundar a independência, nada diferente disso. Adicionalmente, as críticas mais parecem bravatas, uma vez que não parece haver fadiga política para mudar a lei.
- LEIA TAMBÉM: Os prós e os contras do pacote fiscal de Haddad; entenda por que os investidores não se empolgaram
Juros estão realmente altos
Sobre o nível dos juros, de fato há um nível elevado no Brasil. Mas a manutenção do mesmo só se dá por conta da incerteza fiscal, que desancora as expectativas de inflação. Sabemos que a inflação distorce a alocação eficiente de recursos e reduz o crescimento ao elevar a volatilidade na economia, inibindo os investimentos.
Adicionalmente, a inflação gera efeitos distributivos negativos para a sociedade, prejudicando especialmente as classes mais baixas.
Sem falar que taxas elevadas de inflação também podem gerar inércia e indexação, uma situação que o povo brasileiro tem muita experiência, aumentando o custo da desinflação (leva mais tempo para você estabilizar a economia, demandando mais tempo de juros elevados).
Banco Central: problema ou solução?
Basicamente, portanto, toda a vez que o governo reclama dos juros elevados, acaba pagando mais juros. Como muito bem afirmou Felipe Salto, ex-Secretário da Fazenda de São Paulo, o governo precisa entender que "o Banco Central é a solução e não o problema".
Não há espaço fiscal para gastos adicionais e, me valendo das palavras de Henrique Meirelles, ex-ministro da Fazenda e ex-presidente do BC, "o caminho para reduzir os juros não passa por desejo, mas por trabalho duro".
Precisamos trabalhar em diferentes frentes para tentar estabilizar o orçamento público brasileiro, principalmente endereçando em 2023 o novo arcabouço fiscal.
Apenas assim poderemos ancorar novamente as expectativas e possibilitar uma redução consistente da taxa de juros, conforme o governo tanto deseja.
Todo mundo quer juros mais baixos, mas poucos estão dispostos a fazer o que é necessário para obtê-los.
E as metas de inflação?
Finalmente, as metas de inflação talvez sejam o único ponto com o qual eu possa concordar, levando em conta várias ressalvas, com algum tipo de debate saudável. Não sobre como mudá-las, mas, sim, sobre como estender o horizonte para o que buscamos.
Entendo que possa ser legítimo uma conversão para uma meta mais saudável (já estamos em 3,25% ao ano, o que já é destaque para o histórico brasileiro), mas a trajetória para isso chama a atenção.
Gostaria de pontuar três fatores:
- O objetivo seria convergir para uma meta semelhante à meta (ainda que implícita) dos países emergentes mais comprometidos com a estabilidade, o que resultaria em um prêmio frente aos 2% de meta informal de economias desenvolvidas, como a americana. O problema é que, na nova realidade que vivemos, já se debate uma inflação nos EUA mais próxima de algo entre 3% e 4%. Ou seja, convergir para 3% no Brasil quando pode se esperar 3% nos EUA não me parece a melhor estratégia;
- Se a realidade mudou, não podemos trabalhar com as mesmas premissas. Quando começamos o debate para a convergência das metas de inflação para 3% ao ano, o mundo era diferente. Vivíamos então com a ideia de "estagnação secular", cujas consequências eram crescimento baixo, inflação baixa e juro baixo. Isso mudou, sem falar nas questões geopolíticas, que prometem moldar novas cadeias de suprimentos (vetor inflacionário). Em outras palavras, temos um novo equilíbrio macro dotado de menor produtividade, mais inflação e mais juros. Ao menos discutir metas de inflação nessa nova realidade não deveria ser algo que causasse náusea nos mercados; e
- Sim, é legítima a ideia de que precisamos fazer convergir a inflação brasileira à média emergente, por volta de 3% ao ano. Contudo, ao menos poderíamos discutir as consequências de se caminhar muito rapidamente para os 3% de inflação quando o mundo desenvolvido também enfrenta um problema de preços semelhantes. Possivelmente, neste ritmo de trajetória, mergulharemos o país numa recessão, com o risco de uma grave crise de crédito.
Uma discussão saudável é necessária
Por isso, acredito que seja saudável apenas discutir a ideia, mas pelos meios formais e com muitas ressalvas, completamente diferente do que temos visto no governo, que colocou a problemática da maneira mais equivocada possível.
Diante da briga entre o presidente da República e o presidente do BC, ficou difícil para que haja espaço dentro do Conselho Monetário Nacional (CMN) para um debate saudável.
Dessa forma, do jeito que foi colocado, sou totalmente contrário ao revisionismo das metas, ainda que estenda validade do debate em termos técnicos.
Não podemos nos render ao radicalismo de algumas alas menos atualizadas do governo que desejam uma intervenção mais direta na autoridade monetária.
Seria um erro grosseiro e poderia acabar em desastre — ainda assim, não acredito que seja viável politicamente, com Arthur Lira forte na Câmara e a oposição marcando presença no Senado, inviabilizando a utilização de capital político do governo para temas polêmicos e menos prioritários como revisionismo de autonomia do BC.
Entendo que o governo não pode se valer da questão para fugir de suas próprias responsabilidades. Lembrem-se que a raiz do problema ainda é a política fiscal. Declarações polêmicas apenas afetam a formação de expectativa e de nada ajudam na construção de um ambiente com custo de financiamento mais salutar.
Resumidamente, vemos que a precificação dos ativos brasileiros passou a depender cada vez mais das questões políticas, macroeconômicas e sistêmicas.
A volatilidade deve continuar até que pelo menos saibamos para onde caminhamos com o novo arcabouço fiscal, enquanto esperamos alguma trégua de Lula em relação às críticas que tem emitido.
Os próximos meses ainda serão recheados de ruídos.
Últimas notícias
 16 de novembro de 2026 - 7:46
O MELHOR DO SEU DINHEIRO
Fim do mundo na bolsa? Mercados repercutem ajuste fiscal, crise em aeroportos, ata do Fed e encontro Trump-Xi-Putin
16 de novembro de 2026 - 7:46 15 de novembro de 2026 - 8:00
PLANO A
A ferramenta que te ajuda a sobreviver depois do seu último salário
15 de novembro de 2026 - 8:00 13 de novembro de 2026 - 8:48
O MELHOR DO SEU DINHEIRO
Equilíbrio possível: Ibovespa reage a pacote fiscal enquanto investidores monitoram inflação nos EUA, Nvidia e pane na Microsoft
13 de novembro de 2026 - 8:48 13 de novembro de 2026 - 7:13
SEXTOU COM O RUY
O segredo da felicidade (e do amor e do lucro): por que as baixas expectativas do mercado podem ser uma boa notícia para as ações
13 de novembro de 2026 - 7:13 12 de novembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
A conta chega: investidores repercutem ajuste fiscal, IPCA e balanços do Banco do Brasil e do BTG Pactual
12 de novembro de 2026 - 8:18 11 de novembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: a coisa certa, na última hora certa possível
11 de novembro de 2026 - 20:00 11 de novembro de 2026 - 8:29
O MELHOR DO SEU DINHEIRO
Cuidado com as expectativas na bolsa: Ibovespa reage ao balanço da Petrobras enquanto investidores aguardam Banco do Brasil e ajuste fiscal
11 de novembro de 2026 - 8:29 10 de novembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
10 de novembro de 2026 - 8:14 10 de novembro de 2026 - 6:05
INSIGHTS ASSIMÉTRICOS
Trump continua na Casa Branca. O poder, nem tanto
10 de novembro de 2026 - 6:05 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00
