


Marfrig (MRFG3) sobe forte e lidera ganhos do Ibovespa com recomendação de compra do Bank of America (BofA)
Banco acredita que preço da ação não reflete venda de ativos para a Minerva e nem e é mais baixo que a soma das partes da empresa

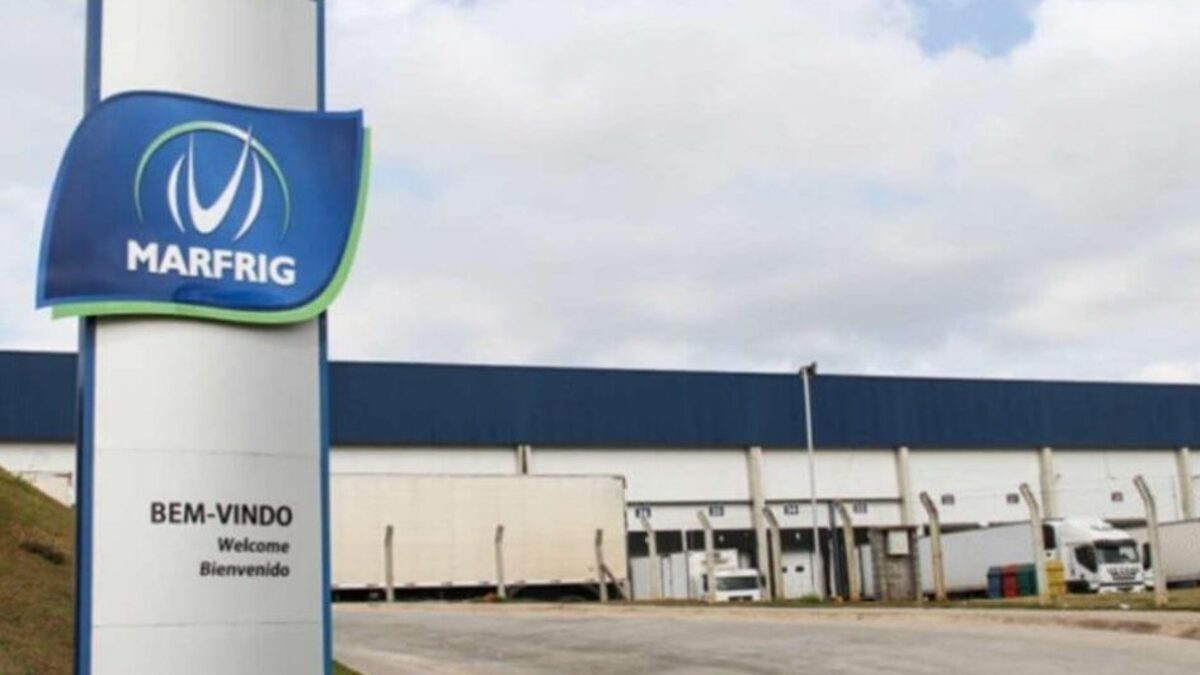
A Marfrig (MRFG3) brilha na bolsa nesta quarta-feira (22) após o Bank of America (BofA) elevar a recomendação da ação do frigorífico de neutro para compra, colocando-a como preferida do setor.
O preço-alvo do ativo também foi elevado, de R$ 8,50 para R$ 13, o que representa um potencial de alta de 54% em relação ao fechamento de ontem.
O banco americano vê uma melhor relação de risco-retorno para as ações da companhia neste momento e, em paralelo, baixou o preço-alvo de Minerva (BEEF3), mantendo a recomendação neutra, além de reiterar a recomendação underperform (equivalente a venda) para BRF (BRFS3).
Na opinião do BofA, a Marfrig vem sendo avaliada, na bolsa, a um valor inferior ao da soma das suas partes (como sua fatia na BRF), além de o preço de tela também não refletir a venda de ativos feita recentemente para a concorrente Minerva.
Como o resultado, os papéis MRFG3 avançavam 7,12% por volta das 14h40 e lideravam as maiores altas do Ibovespa. Acompanhe a nossa cobertura completa de mercados.
'BATALHA' ENTRE OZEMPIC E MCDONALDS: REMÉDIO DE EMAGRECIMENTO PODE DERRUBAR AS AÇÕES DO FAST FOOD?
Por que o BofA gosta de Marfrig (MRFG3)
Em relatório assinado pela analista Isabella Simonato, o BofA considera que a relação risco-retorno das ações da Marfrig se tornou mais favorável, na medida em que os papéis vêm apresentando uma performance inferior aos da BRF em 26% nos últimos três meses.
Leia Também
"Além do mais, na nossa visão, as ações não refletem a venda de cerca de 40% das operações de carne bovina da Marfrig na América do Sul para a Minerva, que deve destravar valor significativo", diz Simonato no relatório.
Na visão da analista, tal venda é chave para o frigorífico baixar seu endividamento da relação atual de 5,3 vezes dívida líquida/Ebitda (lucro antes de juros, impostos, depreciação e amortização) para 4,3 vezes até o quarto trimestre de 2024.
A Marfrig detém hoje uma fatia de 47,3% da BRF. Assim, diz Simonato, assumindo-se 1) uma relação EV/Ebitda (valor da firma sobre Ebitda) de 5 vezes para o negócio de carne bovina da Marfrig (em linha com o valor histórico) e 2) um Ebitda projetado de R$ 4,1 bilhões a R$ 4,2 bilhões após a venda da divisão para a Minerva, o valor da Marfrig, sem a BRF, deveria ser de R$ 1,5 bilhão.
Isso significa, na opinião do BofA, que a ação reflete hoje um valor, para a empresa, 37% menor do que deveria, contra um desconto médio de apenas 8% desde maio de 2022. Em outras palavras, a Marfrig está valendo menos na bolsa do que a soma das suas partes, nos cálculos do banco americano.
"Na nossa visão, o desconto parece elevado e pode se reduzir, na medida em que 1) acreditamos que a Marfrig pode estar mais perto de alcançar sua fatia final na BRF, dada a sua posição de alavancagem, reduzindo, assim, a incerteza quanto à alocação de capital; 2) a venda de ativos da Marfrig e seu fluxo de caixa recorrente devem ajudar a desalavancar a companhia e destravar valor; e 3) Marfrig tem sido mais ativa em fazer recompras de ações, com um novo programa anunciado hoje", justifica o relatório.
Minerva e BRF: outros frigoríficos não se destacam
A visão do BofA para as outras empresas do setor já não é tão positiva. O banco reiterou a recomendação neutra para Minerva, apesar da performance 50% inferior a seus pares desde agosto, em razão dos riscos associados ao negócio com a Marfrig.
O preço-alvo de BEEF3 foi cortado de R$ 12 para R$ 9,30, o que ainda marca, porém, uma expectativa de alta de quase 34% em relação ao fechamento de ontem.
Para a analista Isabella Simonato, os motivos são a aquisição das plantas da Marfrig e o custo de capital mais alto. O BofA acredita que o negócio saiu caro para a Minerva e não consegue ver claras sinergias comerciais, apesar da maior escala. Além disso, a aquisição possivelmente manterá o endividamento da companhia elevado, acima de 3 vezes a relação dívida líquida/Ebitda até 2025.
Quanto à BRF, o banco não vê potencial de alta para as ações, apesar da expectativa de melhora nos lucros. Além disso, há riscos relacionados aos preços internacionais do frango e dos custos de alimentação em 2024.
O preço-alvo dos papéis BRFS3 até foi ligeiramente elevado, de R$ 11 para R$ 11,60, para incorporar os resultados do terceiro trimestre, mas a recomendação foi mantida em underperform (equivalente a venda).
 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?
Meta (META) cai mais de 7% após balanço; veja 3 pontos para prestar atenção, segundo o Safra
22 de outubro de 2026 - 14:32 22 de outubro de 2026 - 11:00
PODCAST TOUROS E URSOS
Crescimento à vista? As oportunidades que podem surgir na bolsa e na renda fixa após as eleições
22 de outubro de 2026 - 11:00ENTRE CHIPS E TIJOLOS
A corrida da IA precisa de imóveis para data centers. E isso pode abrir espaço — e riscos — para os FIIs
21 de outubro de 2026 - 15:30ORGANIZANDO A CASA
Gigante à vista: Patria fica a um passo de unir quatro fundos imobiliários (FIIs) em um só
21 de outubro de 2026 - 11:20 21 de outubro de 2026 - 11:17
DECOLOU
SpaceX salta 10% após balanço, mas duas linhas do resultado servem para manter investidores ‘com os pés no chão’, diz BTG
21 de outubro de 2026 - 11:17 20 de outubro de 2026 - 15:07
É COMPRA
XP dá sinal verde para fundo imobiliário e recomenda compra — mas com uma ressalva
20 de outubro de 2026 - 15:07 20 de outubro de 2026 - 13:32
ESG
B3 realiza 2ª edição de toque de campainha dedicado à filantropia para levar a causa para dentro das empresas
20 de outubro de 2026 - 13:32 20 de outubro de 2026 - 12:32
DEPOIS DO TOMBO
Com queda de 30% em 2026, TRXF11 quer recomprar cotas, mas um ‘detalhe’ pode limitar a operação
20 de outubro de 2026 - 12:32 20 de outubro de 2026 - 12:04
MERCADOS HOJE
3 mil pontos em 13 minutos: o gatilho que disparou o Ibovespa antes da eleição
20 de outubro de 2026 - 12:04 20 de outubro de 2026 - 10:29
BILHÕES NO RALO
“O investidor trocou Vale por Petrobras”: a combinação que faz a mineradora perder R$ 24 bilhões enquanto o Ibovespa festeja
20 de outubro de 2026 - 10:29 19 de outubro de 2026 - 10:07
FOME RENOVADA
TRXF11 coloca maior centro de distribuição do Mercado Livre (MELI34) na carteira por R$ 250 milhões — mas volta atrás em outro negócio
19 de outubro de 2026 - 10:07
18 de outubro de 2026 - 15:30
'NÃO É HORA DE VENDER'
Ibovespa a 240 mil pontos? Inter explica por que ainda vê espaço para a bolsa subir
18 de outubro de 2026 - 15:30 17 de outubro de 2026 - 12:11
MOVIMENTOS TÁTICOS
Estrangeiros despejam R$ 19 bilhões na bolsa em outubro; desafio agora é transformar aposta eleitoral em fluxo permanente
17 de outubro de 2026 - 12:11 17 de outubro de 2026 - 9:58
RESUMO SEMANAL
Petrobras (PETR4) sobe mais de 6% e escapa do tombo do Ibovespa; veja o que movimentou a bolsa na semana
17 de outubro de 2026 - 9:58 16 de outubro de 2026 - 19:27
MUDANÇA DE ARES
Brasil é a melhor escolha na América Latina: BTG zera posição em Argentina e aposta em oito ações brasileiras
16 de outubro de 2026 - 19:27
16 de outubro de 2026 - 18:28
UM TEMPERO EXTRA
Não é só o rali eleitoral: BTG tem mais motivos para recomendar C&A (CEAB3), XP (XPBR31), Cyrela (CYRE3) e estas outras ações
16 de outubro de 2026 - 18:28 16 de outubro de 2026 - 14:00
DEPOIS DA FESTA
Ibovespa a 240 mil pontos? Mesmo após o rali eleitoral com Flávio Bolsonaro, Inter e Citi ainda veem espaço para a bolsa subir
16 de outubro de 2026 - 14:00 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292
Juros altos vieram para ficar? Gestor da XP diz que investidor terá de reaprender a investir em um novo mundo
16 de outubro de 2026 - 12:17 16 de outubro de 2026 - 10:38
TARDE DEMAIS?

