


Comprar carro à vista, com financiamento ou fazer assinatura? A resposta pode surpreender em tempos de juros altos
Com a alta dos juros, a conta ficou mais favorável para a assinatura, a ponto de se tornar mais vantajosa do que a compra à vista do carro em alguns casos

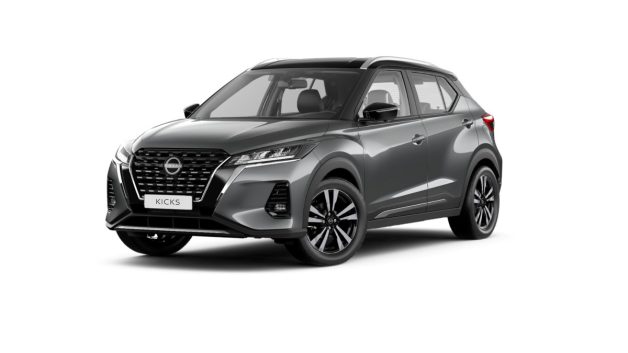
A compra do carro zero-km está mais distante de nossos bolsos. Além do encarecimento dos veículos por uma série de motivos desde 2020 (dólar valorizado, aumento de custos de insumos e novas tecnologias embarcadas, entre outros), a alta das taxas de juros limita o acesso em caso de necessidade de um financiamento.
Forte indício de que a restrição ao crédito está elevada é percebida nas estatísticas: a cada dez carros zero-km vendidos hoje, sete são à vista. Antes da pandemia, essa relação era inversa.
Uma das saídas para quem precisa de um carro é a assinatura, que nada mais é do que um aluguel a longo prazo, a partir de 12 meses. O Seu Dinheiro inclusive publicou uma matéria sobre o assunto, mas como esses preços também dispararam, mais do que nunca é preciso fazer contas.
Nem por isso o mercado arrefeceu. Nos últimos dois anos, mais empresas entraram no mercado de assinaturas para oferecer essa modalidade de serviço, que prioriza o uso em vez da posse.
Recentemente, a Nissan lançou seu programa de assinaturas, que se junta a planos similares do Grupo Stellantis (Fiat, Jeep, Peugeot e Citroën), Volkswagen, Toyota, Mitsubishi, Renault e Ford. Além dessas marcas, locadoras, seguradoras e startups são outros fortes players.
Comprar ou assinar?
Se dez entre dez educadores financeiros sugerem que em caso de compra o ideal é fazê-la à vista do que financiado, quando olhamos para uma assinatura esse modelo tem muito a ver com o custo de oportunidade.
Leia Também
Em outras palavras, é preciso calcular quanto você ganharia ao investir o dinheiro da compra de um carro zero — caso você tenha recursos para comprar à vista — enquanto assina um carro novo e paga por mês, sem se preocupar com seguro, impostos e depreciação.
Com a alta da taxa básica de juros (Selic), essa conta ficou mais favorável para a assinatura, a ponto de se tornar mais vantajosa do que a compra à vista em alguns casos.
Em resumo, o financiamento costuma ser a pior opção para quem quer dirigir um carro novo. Já a comparação entre a compra e a assinatura vai depender das condições de cada modalidade.
A seguir você confere algumas simulações que o Seu Dinheiro fez com opções de carros disponíveis para venda e assinatura. Lembrando que se trata apenas de uma simulação e que essas condições podem não estar mais disponíveis.
Compare 1: assinatura vence
Compra, assinatura ou financiamento de um Nissan Kicks Advance, por 24 meses
| À vista | Assinatura Nissan Move | Financiamento | |
| Valor ou plano | Valor: R$ 129.990 | Plano de 24 meses Franquia de 1 mil km (inclui seguro, documentos, IPVA e manutenção) | 20% de entrada: R$ 25.998 Financiamento de R$ 103.992 |
| Custos em 2 anos | R$ 24.648 (Seguro R$ 10.399 + Licenciamento R$ 300 + Emplacamento R$ 550 + IPVA R$ 10.399 + Manutenção R$ 3.000) | 24 x R$ 2.619 | 24 x R$ 5.550 Financiamento: R$ 133.205 + Despesas com o veículo R$ 24.648 |
| Custos + valor do veículo | R$ 154.638 | Assinatura: R$ 62.856 | R$ 183.851 |
| Revenda (10% por ano) | R$ 105.300 | -/- | R$ 105.300 |
| Ganho em rentabilidade | -/- | R$ 32.222 | -/- |
| Gasto real após 2 anos | R$ 49.338 | R$ 30.634 | R$ 78.551 |
No caso desse Nissan Kicks, em três cenários diferentes, a assinatura mostra-se mais vantajosa. Comprando à vista, após 24 meses, o custo em ter o veículo é de R$ 154.638. Ao abater o usado na revenda, o saldo negativo chega a R$ 49.338.
Financiado, com taxa de juros de 25% ao ano (média do mercado), as despesas em ter um carro saltam para R$ 183.851 após 2 anos. Após a revenda, o custo chega a exorbitantes R$ 78.551.
Já na assinatura, pelo programa Nissan Move, da própria montadora, o custo para rodar com um Kicks zero-km mostra ser bem mais vantajoso: além de gastar menos por isso, R$ 62.856, há outros dois ganhos.
Um é a comodidade de não se preocupar com custos extras, manutenção e depreciação do veículo, porque está tudo incluído na mensalidade de R$ 2.619 – metade de uma parcela do financiamento.
O custo de oportunidade com os juros altos contribui para melhorar as condições da assinatura. Ao alugar o veículo, o usuário pode aplicar o capital que seria usado na compra à vista (valor do carro, R$ 129.990). No caso de uma renda fixa conservadora (Tesouro Selic), a rentabilidade foi calculada em R$ 32.222, já descontado o IR.
Mas a assinatura pelo Nissan Move requer atenção: a montadora indica em seu site que a entrega do carro só será feita em 120 dias. Locadoras costumam ter o carro a pronta entrega, porém as parcelas podem ser mais altas.
Compare 2: compra à vista é mais vantajosa
Compra, assinatura ou financiamento de um Hyundai HB20 Comfort, por 24 meses
| À vista | Assinatura pela Porto Seguro Carro Fácil | Financiamento | |
| Valor ou plano | Valor: R$ 80.490 | Plano de 24 meses Franquia de 1 mil km (inclui seguro, documentos, IPVA e manutenção) | 20% de entrada: R$ 16.098 Financiamento de R$ 64.392 |
| Custos em 2 anos | R$ 16.728 (Seguro R$ 6.439 + Licenciamento R$ 300 + Emplacamento R$ 550 + IPVA R$ 6.439 + Manutenção R$ 3.000) | 24 x R$ 2.499 | 24 x R$ 3.436,77 Financiamento R$ 82.464 + Despesas com o veículo R$ 16.728 |
| Custos + valor do veículo | R$ 97.218 | Assinatura: R$ 59.976 | R$ 115.290 |
| Revenda (10% por ano) | R$ 65.197 | -/- | R$ 65.197 |
| Ganho em rentabilidade | -/- | R$ 19.952 | -/- |
| Gasto real após 2 anos | R$ 32.021 | R$ 40.024 | R$ 50.093 |
O segundo exemplo, utilizando um compacto Hyundai HB20, a compra à vista é mais vantajosa, com uma diferença pequena se comparada à assinatura. Para consumidores que buscam menos burocracia e praticidade, pode até valer a pena optar pelo aluguel.
Compare 3: Quando a compra à vista é bem mais vantajosa que a assinatura
Compra, assinatura ou financiamento de um Toyota Yaris XLS, por 24 meses
| À vista | Assinatura pelo Toyota Kinto | Financiamento | |
| Valor ou plano | R$ 114.390 | Plano de 24 meses Franquia de 1,5 mil km (inclui seguro, documentos, IPVA e manutenção) | 20% de entrada: R$ 22.878 Financiamento de R$ 91.512 |
Custos em 2 anos | R$ 22.152 (Seguro R$ 9.151 + Licenciamento R$ 300 + Emplacamento R$ 550 + IPVA R$ 9.151 + Manutenção R$ 3.000 | 24 x R$ 3.576 | 24 x R$ 4.884 Financiamento: R$ 117.219 + Despesas com o veículo R$ 22.152 |
| Custos + valor do veículo | R$ 136.542 | Assinatura: R$ 85.824 | R$ 162.249 |
| Revenda (10% por ano): | R$ 92.656 | -/- | R$ 92.656 |
| Ganho em rentabilidade | -/- | R$ 28.355 | -/- |
| Gasto real após 2 anos | R$ 43.886 | R$ 57.469 | R$ 69.684 |
Neste exemplo, a assinatura pela Kinto, empresa da Toyota, é menos vantajosa que a compra à vista.
Nos três exemplos, a pior saída é sempre o financiamento.
- LEIA TAMBÉM: Confira 12 modelos de carros que estão com os dias contados e devem sair de linha até 2023
Comprar carro à vista, financiar ou assinar? Como avaliar a melhor opção
Agora, caso você mesmo queira fazer as contas, é preciso ter em mente alguns fatores:
1- Se for adquirir um carro, tem o capital para comprar à vista? Se sim, simule deixar esse montante investido e assinar um veículo;
2- Vai financiar uma parte? Cheque os juros, valor de parcelas e valor total do financiamento;
3- Faça uma cotação de assinatura: multiplique o período que vai alugar pela parcela mensal;
4- Na assinatura, você não se preocupa com revisão, manutenção e depreciação do veículo. Na parcela mensal já estão embutidos os impostos, documentação e seguro;
5- No carro por assinatura, é preciso cumprir um plano de franquia de quilometragem. Por exemplo, no plano de 24 meses de 1 mil km, o usuário deve entregar o veículo com até 24 mil km. Caso ultrapasse isso, paga-se uma diferença por km rodado;
6- Já quem tem o carro próprio roda à vontade, o quanto for necessário;
7- No caso da propriedade, diferentemente da assinatura, o dono pode revender aquele carro quando for melhor, inclusive se ainda estiver financiado, repassando a dívida ou quitando com a venda do próprio bem;
8- No caso da assinatura, a desistência gera alta multa pela rescisão e, em geral, o consumidor é obrigado a pagar por todo o período restante do contrato;
9- Os financiamentos, exceto algumas poucas modalidades, preveem parcelas prefixadas. Na assinatura, há empresas que reajustam anualmente.
Conclusão
Um carro sempre vai gerar despesas, seja qual for a modalidade para adquiri-lo: compra ou aluguel. Mas para reduzir as perdas, em troca do conforto do ir e vir, é preciso verificar as opções no mercado. Preços mudam e condições de compra e locação também.
Vale sempre a pena pesquisar e evitar o financiamento, que é a pior opção em tempos de juros elevados. A assinatura surgiu para mostrar que, embora não fique com o bem para revenda, na ponta do lápis vale mais a pena do que buscar crédito com instituições financeiras.
 30 de outubro de 2026 - 6:06
DO LANCE À CHAVE NA MÃO
Leilões imobiliários abrem as portas do primeiro imóvel; veja as vantagens, os riscos e como dar o primeiro lance
30 de outubro de 2026 - 6:06 28 de outubro de 2026 - 6:01
NA MIRA DO LEÃO
Mais ricos estão trocando LCI por CDB por causa do imposto sobre dividendos, mas será que vale mesmo a pena?
28 de outubro de 2026 - 6:01 27 de outubro de 2026 - 15:00
Conteúdo BTG Pactual
‘Riscos são oportunidades’: Conheça os cinco finalistas da Copa BTG Trader 2026 que podem ficar milionários sem apostar um real
27 de outubro de 2026 - 15:00 27 de outubro de 2026 - 14:00
Conteúdo Empiricus
É amanhã: Brasileiros poderão assistir a aula gratuita com especialista em IA que passou por gestora bilionária e aprender a investir usando o Claude
27 de outubro de 2026 - 14:00 27 de outubro de 2026 - 6:02
CASA PRÓPRIA
Financiamento imobiliário com a construtora funciona? Entenda a alternativa para comprar a casa própria fora dos bancos
27 de outubro de 2026 - 6:02 26 de outubro de 2026 - 11:03
MEGA SEMANA
Mais de R$ 2 milhões na poupança: veja quanto rendem os R$ 300 milhões da Mega-Sena na renda fixa
26 de outubro de 2026 - 11:03 26 de outubro de 2026 - 10:00
Conteúdo BTG Pactual
Escolher o cartão de crédito certo também faz parte da construção de patrimônio: Confira as soluções do BTG Pactual
26 de outubro de 2026 - 10:00 26 de outubro de 2026 - 6:02
CASA PRÓPRIA
Financiamento imobiliário em tempos de juros altos: o que saber antes de assumir um casamento de décadas com o banco?
26 de outubro de 2026 - 6:02 24 de outubro de 2026 - 6:54
AGORA VAI?
Mais de R$ 1,5 milhão na poupança: veja quanto rendem os R$ 230 milhões da Mega-Sena nas melhores opções de renda fixa
24 de outubro de 2026 - 6:54 22 de outubro de 2026 - 7:14
PARA NUNCA MAIS TER PROBLEMAS
Ganhar na loteria uma vez por mês? Veja quanto rende o prêmio de R$ 200 milhões da Mega-Sena acumulada
22 de outubro de 2026 - 7:14 22 de outubro de 2026 - 6:03
PLANEJAMENTO FUTURO
Não dependa do INSS: previdência antes restrita a quem trabalha em grandes empresas agora está aberta para você
22 de outubro de 2026 - 6:03 21 de outubro de 2026 - 17:21
SD EXPLICA
Seu inquilino está inadimplente? Entenda o que você pode fazer para não acabar perdendo o seu imóvel
21 de outubro de 2026 - 17:21 20 de outubro de 2026 - 19:07
IMPOSTOS
Decisão do STF garante isenção de ITBI para holdings familiares quando imóveis passam a integrar o capital da empresa
20 de outubro de 2026 - 19:07
19 de outubro de 2026 - 10:19
UM 'PRÊMIO' DE LOTERIA POR MÊS
Mega-Sena acumulada: quanto rende o prêmio de R$ 185 milhões na renda fixa conservadora
19 de outubro de 2026 - 10:19 18 de outubro de 2026 - 12:19
LOTERIAS
Mega-Sena acumula para R$ 185 milhões, mas Lotofácil faz três ganhadores; veja os resultados deste domingo (8)
18 de outubro de 2026 - 12:19 18 de outubro de 2026 - 10:00
Conteúdo Empiricus
ChatGPT e Gemini comendo poeira? Especialista em IA revela por que Claude ‘nada de braçada’ quando o assunto é investir com auxílio da tecnologia
18 de outubro de 2026 - 10:00 17 de outubro de 2026 - 9:15
TENTAR A SORTE
Ainda dá tempo de ficar milionário: Mega-Sena sorteia prêmio acumulado em R$ 170 milhões neste domingo
17 de outubro de 2026 - 9:15 16 de outubro de 2026 - 10:00
Conteúdo BTG Pactual
Seu filho pede dinheiro toda semana? Talvez seja a hora de ensinar educação financeira na prática; veja como
16 de outubro de 2026 - 10:00
16 de outubro de 2026 - 9:41
RENDA MENSAL MILIONÁRIA
Adeus, trabalho! Quanto rende o prêmio de R$ 170 milhões da Mega-Sena acumulada na renda fixa conservadora
16 de outubro de 2026 - 9:41
14 de outubro de 2026 - 8:44
RENDA MENSAL MILIONÁRIA

