


FIIs de tijolos voltam ao radar: veja um portfólio bem descontado
FIIs de lajes corporativas, shoppings e logística saltam mais de 8% em agosto, com altas expressivas em portfólios tradicionais; conheça um dos meus ativos favoritos

O respiro da inflação – ou melhor, da deflação – em julho, aliado às perspectivas mais otimistas dos investidores globais, trouxe um bom fluxo comprador para os ativos listados em bolsa. No caso do Ibovespa, que acumulava queda em 2022, observamos um salto de dois dígitos em agosto.
Já o Ifix, o principal índice de fundos imobiliários (FIIs), que já sustentava uma performance positiva no ano, sobe quase 4% no período. Mesmo que seja um percentual mais tímido, é importante analisar a composição do índice para uma conclusão mais adequada.
Com a queda da inflação no curtíssimo prazo, alguns investidores têm evitado os fundos de crédito e migrado recursos para tijolos, movimento que não víamos desde dezembro do ano passado.
Enquanto a cesta de papéis está praticamente estável em agosto, FIIs de lajes corporativas, shoppings e logística saltam mais de 8%, com altas expressivas em portfólios tradicionais.
Primeiro, é importante mencionar que os fundos de crédito seguem bem vivos. Com o CDI de quase 14% ao ano, boa parte das operações continua com rendimentos bem interessantes. Além disso, existe possibilidade de o IPCA ressurgir a partir de 2023, com o encerramento de algumas medidas de contenção do governo.
Outro ponto importante é o impacto da deflação no risco de crédito: para os devedores que possuíam dívidas indexadas a inflação, a queda temporária do índice representa um alívio. Este é um ponto bem importante para algumas estratégias, especialmente high yield (maior risco de crédito, atrelado a um maior retorno).
Leia Também
Deste modo, entendo que este não seja o momento de inversão de ciclo no universo de FIIs e espero uma recuperação dos papéis no médio prazo. Ainda assim, é impossível ignorar os tijolos...
Chegou mesmo a hora dos FIIs de tijolo?
Há algum tempo, os FIIs de tijolo apresentam descontos elevados em diversas métricas de preço. Diante do impacto operacional em alguns setores durante a pandemia, aliado à escalada das taxas de juros, esses ativos passaram a ser ignorados por players do mercado.
Gradualmente, mesmo com um cenário de estresse, conseguimos observar o avanço em alguns indicadores importantes. Os shoppings voltaram a performar bem, com número de vendas favoráveis aos lojistas e inadimplência controlada.
No caso dos galpões logísticos, a taxa de vacância nacional alcançou patamar mínimo histórico de 9,8%, de acordo com a Buildings, e os preços de aluguéis continuam em alta.
Por fim, o ambiente das lajes corporativas tem melhorado desde o início do ano, com a volta dos funcionários aos escritórios físicos. Com isso, a ocupação do segmento registrou melhora nos últimos três trimestres em São Paulo, principal centro corporativo do país.
Nesta última classe, ainda enxergo FIIs bem descontados, especialmente em relação ao valor patrimonial, na ordem de 20%. Somado a esse desconto, existe a oportunidade de acessar yield (retorno com proventos) real próximo de 8%, mesmo com certa defasagem de ocupação nos portfólios.
Portanto, com a inflação arrefecendo e o mercado de escritórios registrando absorção líquida positiva, a janela segue favorável para a montagem de posição em lajes corporativas.
Dito isso, vamos para um dos meus ativos favoritos.
Rio Bravo Renda Corporativa (RCRB11): call de retomada
Fundado em 1999, o Rio Bravo Renda Corporativa (RCRB11) é um fundo de lajes corporativas com o objetivo de auferir ganhos por meio de locações e gestão patrimonial de imóveis de natureza comercial em centros urbanos.
O portfólio do RCRB11 consiste em nove ativos localizados nas cidades de São Paulo e Rio de Janeiro, sendo que 93,6% da sua área bruta locável (ABL) está concentrada na capital paulista, conforme podemos checar na tabela e gráfico abaixo.
| Ativo | Região | Classificação | ABL do fundo | Participação do fundo | Vacância física |
| Continental Square | SP | AA | 7.696 m2 | 23,0% | 35,9% |
| Girassol 555 | SP | B | 4.114 m2 | 34,9% | 0,0% |
| Jatobá | SP | A | 1.712 m² | 12,0% | 100% |
| JK Financial Center | SP | A | 10.411 m² | 73,0% | 0,0% |
| Parque Cultural Paulista | SP | BB | 5.034 m² | 20,3% | 11,1% |
| Parque Santos | SP | B | 5.135 m² | 100% | 0,0% |
| Bravo! Paulista | SP | A | 6.207 m² | 100% | 84,0% |
| Candelária Corporate | RJ | BB | 1.297 m² | 8,0% | 100% |
| Internacional Rio | RJ | C | 1.480 m² | 14,0% | 0,0% |

Nota-se que 80,1% dos imóveis se encontram nas regiões da Paulista, Faria Lima e Vila Olímpia, mais tradicionais e com taxas de ocupação historicamente mais elevadas do que a média nacional, principalmente quando analisamos edifícios classificados como A+.
Por exemplo: atualmente, a taxa de vacância dos edifícios da Faria Lima é de 7,7%, enquanto a cidade de São Paulo apresenta 20,7% de áreas vagas.
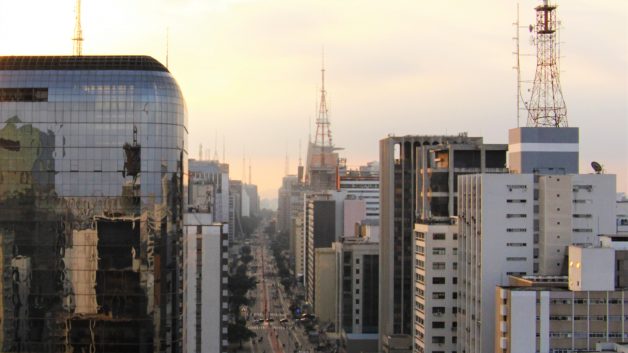
Vale comentar que a maior exposição do FII se encontra na região da Paulista, que representa 38% da ABL total. Trata-se de uma área que leva vantagem por sua localização central na cidade e pela alta infraestrutura de transportes.
Partindo para as movimentações recentes do FII, foi finalizado no final do último ano o retrofit do edifício Bravo! Paulista, que se situa a uma quadra de distância da Avenida Paulista.
A gestão realizou duas novas locações no ativo, reduzindo a vacância física para 84%, com carências que devem terminar ao longo deste semestre.
O empreendimento é o campeão de visitas entre os ativos presentes no portfólio, o que traz uma sinalização positiva para um aumento no nível de ocupação nos próximos meses.

Na última semana, o RCRB11 concluiu a venda do décimo andar do Bravo! pelo valor de R$ 9 milhões, equivalente a R$ 25,2 mil por metro quadrado – retorno de 40% em relação ao valor de compra em fevereiro de 2020 mais o custo do retrofit.
O ganho de capital para o fundo foi de R$ 2,6 milhões (R$ 0,72 por cota), que será distribuído de forma linear nos próximos meses.
No mais, a gestão anunciou outras duas locações no último semestre, sendo uma delas no Internacional Rio, localizado na cidade do Rio de Janeiro, zerando a vacância da sua participação no ativo.
As locações são favoráveis ao combate da vacância do RCRB11, que saiu de 34,4% em janeiro para 26,2% atualmente. Inclusive, com os términos das carências neste semestre, devemos enxergar um aumento nas distribuições do fundo, com projeção de chegar em R$ 0,78 por cota (yield anualizado de 7,4%) – sendo que essa estimativa não considera novas locações, que provavelmente serão realizadas.
Ademais, o RCRB11 apresenta uma dívida no valor de R$ 109 milhões, que gera um loan to value (LTV) de 13,2%. O CRI conta com carência de principal até dezembro de 2023 e vencimento em 2031 – com os recursos em liquidez que o FII possui hoje, estimamos que esteja confortável durante os próximos cinco anos.
Em suma, o case reúne uma série de características interessantes para uma tese de investimento em fundos de tijolo, que proporcionam uma janela de oportunidade neste momento. Tais como:
- Valor por metro quadrado muito descontado, na casa de R$ 13,4 mil, bem abaixo da média da região e seu respectivo custo de reposição;
- Portfólio diferenciado em termos de localização e qualidade dos imóveis;
- Desconto de 35% em relação ao valor patrimonial, bem acima da média do segmento;
- Proventos em trajetória crescente;
- Endividamento controlado.
É claro que existem riscos envolvendo a tese, especialmente quando se trata de um FII com vacância elevada em um momento de estresse do mercado corporativo. Além disso, é importante pontuar que sua liquidez já viveu dias melhores e hoje ronda na casa de R$ 625 mil por dia.
Considerando esses riscos em nosso modelo, estimamos um potencial de valorização na casa de 15,5% para o RCRB11, aliado a um yield real anualizado próximo de 7%, crescendo a cada semestre.
Deste modo, considero um dos melhores FIIs para composição do portfólio neste momento, capaz de capturar uma boa retomada do mercado no curto / médio prazo.
 29 de setembro de 2026 - 17:53
TAG SUMMIT
Não tem tempo ruim para a infraestrutura: as empresas preferidas da Perfin para atravessar crises e juros altos
29 de setembro de 2026 - 17:53 28 de setembro de 2026 - 18:45
PRÊMIO DE RISCO
Dólar a R$ 4,80? As pistas que as últimas eleições na América Latina dão para o desempenho do real
28 de setembro de 2026 - 18:45 27 de setembro de 2026 - 12:01
VISÃO DO GESTOR
“Não se ganha dinheiro comprando o que é popular”: onde a Inter Asset está vendo pechinchas na bolsa brasileira
27 de setembro de 2026 - 12:01 26 de setembro de 2026 - 18:08
INTER INVEST SUMMIT
Ações “órfãs” na bolsa, juros altos e uma armadilha no crédito: onde investir em 2027, segundo especialistas
26 de setembro de 2026 - 18:08 25 de setembro de 2026 - 16:40
RALI NA B3
Ibovespa a 207 mil pontos? Especialista do Inter diz o que pode destravar a bolsa brasileira após as eleições
25 de setembro de 2026 - 16:40 25 de setembro de 2026 - 15:54
ALÉM DA BOLSA
Os fundos imobiliários cetipados vieram para ficar? Entenda por que eles estão em alta e o que você precisa saber antes de investir
25 de setembro de 2026 - 15:54 25 de setembro de 2026 - 13:18
SETOR DE AUTOPEÇAS
JP Morgan pisa no freio e rebaixa Frasle (FRAS3) para venda. Analistas preferem outras 3 ações que podem saltar até 69%
25 de setembro de 2026 - 13:18 24 de setembro de 2026 - 13:02
MAIS AQUISIÇÕES
TRXF11 enche o carrinho de novo e paga R$ 2,83 bilhões, mas FII cai na bolsa; veja o que entra no portfólio
24 de setembro de 2026 - 13:02 23 de setembro de 2026 - 18:33
O OUTRO LADO DA MOEDA
R$ 4,50 ou R$ 5,80? O gatilho que vai definir o preço do dólar depois das eleições
23 de setembro de 2026 - 18:33 23 de setembro de 2026 - 13:01
RADAR DE FIIS
Fundo imobiliário leva calote de inquilino em recuperação judicial; entenda o impacto no bolso dos cotistas
23 de setembro de 2026 - 13:01 23 de setembro de 2026 - 6:01
SD ENTREVISTA
Tubarões saem e varejo entra: sinal de alerta para os FIIs? LAREAL revela o que os institucionais estão vendo
23 de setembro de 2026 - 6:01 22 de setembro de 2026 - 19:50
AS MAIS SAUDÁVEIS
Dasa (DASA3) é compra para o UBS BB, mas banco revela outras 2 favoritas — uma delas para dividendos
22 de setembro de 2026 - 19:50 21 de setembro de 2026 - 20:01
EM DESACELERAÇÃO
FIIs de shoppings sob pressão: é hora de separar o joio do trigo — e o BTG Pactual já escolheu os ativos favoritos
21 de setembro de 2026 - 20:01 21 de setembro de 2026 - 17:19
EM ESPERA...
Nubank, BTG Pactual e Banco do Brasil: os gringos já escolheram onde investir, agora só falta o gatilho certo para apertar compra
21 de setembro de 2026 - 17:19 18 de setembro de 2026 - 19:20
DIRETO PELA B3
IA, Ibovespa e até farmacêuticas gringas: Itaú BBA diz como investir em 800 ações com retorno de 23% ao ano sem dor de cabeça
18 de setembro de 2026 - 19:20 17 de setembro de 2026 - 13:00
EM TOM DE CAUTELA
Lula turbina Bolsa Família em 15% e faz o Ibovespa perder 3 mil pontos. Por que o mercado torceu o nariz?
17 de setembro de 2026 - 13:00 17 de setembro de 2026 - 12:46
DEU RUIM
Ação da Marcopolo (POMO4) despenca 26% no ano e XP rebaixou para neutra; mas há 2 fatores que podem impulsionar a ação
17 de setembro de 2026 - 12:46 17 de setembro de 2026 - 9:01
ONDE APOSTAR NA BOLSA
Lula ou Flávio? Você não deve esperar as eleições para se posicionar nestas ações, segundo a Kinea
17 de setembro de 2026 - 9:01 17 de setembro de 2026 - 6:14
VISÃO DO GESTOR
Multimercados não morreram, mas o jogo mudou: XP Asset aposta em nova estratégia e até mudança nas taxas para voltar a dar retorno
17 de setembro de 2026 - 6:14 16 de setembro de 2026 - 17:15
FECHAMENTO DOS MERCADOS











