


Como a Multilaser (MLAS3) quer usar o ‘custo Brasil’ e o dinheiro do IPO na B3 para expandir seus negócios
Presente na nova safra da bolsa brasileira, empresa é dona de marcas estrangeiras no país de companhias que não conseguem tornar operação rentável no Brasil

Você já deve ter ouvido falar na expressão "custo Brasil". Ela costuma ser associada à típica burocracia que afasta empresas e investidores — em especial os estrangeiros — de fazer negócios no país. Pois essa dificuldade acabou se tornando um dos trunfos da Multilaser (MLAS3).
A fabricante de eletroeletrônicos faz parte da nova safra de empresas que abriram o capital na bolsa brasileira. Depois de uma estreia retumbante — com uma alta de 17% no primeiro dia de negócios — as ações acabaram sofrendo junto com a piora do mercado e agora acumulam queda mais de 40% desde o IPO (sigla em inglês para oferta pública de ações).
A companhia fundada pelo polonês Israel Ostrowiecki está habituada aos altos e baixos do país. Agora com o caixa reforçado por R$ 1,9 bilhão dos novos sócios na B3, a Multilaser avança com um plano de expansão que consiste, além do investimento em marcas próprias e da compra de outras companhias, no licenciamento de marcas estrangeiras.
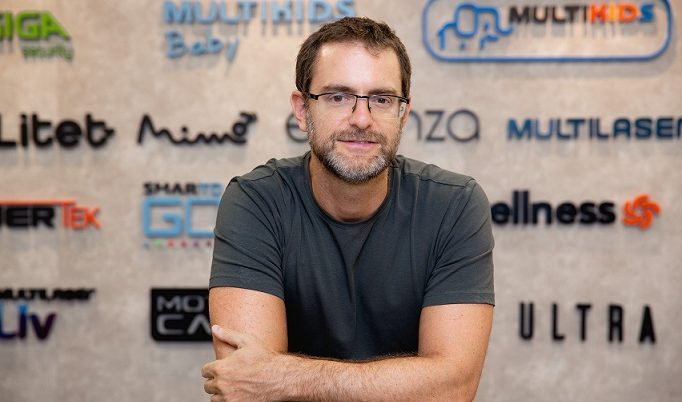
"É mais difícil para uma multinacional ficar no Brasil se ela tem uma participação pequena de mercado. A ausência de escala encarece a produção", diz o CEO da Multilaser, Alexandre Ostrowiecki, filho do fundador da companhia, em entrevista ao Seu Dinheiro.
Segundo o executivo, estrangeiros ficam "horrorizados" com a burocracia no país. "Nós como empresa brasileira temos uma escala maior e não temos escolha: nem passa pela nossa cabeça sair do Brasil", diz ele.
Embora não deixe o país, a companhia mira outros mercados, com produtos que ainda correspondem a 1% da receita total. Ostrowiecki destaca Chile e Angola, mas diz que são mercados "completamente diferentes, em termos de desenvolvimento e maturidade do varejo".
Leia Também
"O Chile tem grandes redes de varejo, desenvolvidas, com livre comércio, com produtos de todo o mundo. Mas em Angola não existem grandes redes. Há pequenas lojinhas, não existe crédito, não tem entrega", comenta o executivo.
Multilaser: uma empresa, várias marcas
A Multilaser tem contrato no modelo de royalties com a Fisher-Price e a Michelin, enquanto com a Nokia e Toshiba, por exemplo, há um acordo para fabricação no Brasil com componentes originários das marcas.
A empresa leva de seis meses a dois anos para obter o direito sobre uma marca, atuando nos segmentos dispositivos móveis; escritório e soluções de TI; casa inteligente; kids, pets e esportes.
"Ser diversificado é da natureza da Multilaser", diz Ostrowiecki sobre a companhia fundada no final dos anos 1980 —quando importava copiadoras da Xerox e vendia cartuchos reciclados para impressoras.
Segundo o executivo, o modelo de negócios da empresa é sustentado por uma "cultura de descentralização" e por um ecossistema de software para gestão — considerado por ele "muito avançado", com políticas "bem definidas para medir a performance de cada produto".
A Multilaser tem capacidade de produzir para diferentes segmentos porque um mesmo tipo de máquina pode fazer a inserção de diferentes componentes, no caso dos eletrônicos.
Nas linhas de montagem as maquinhas são diferentes para cada tipo de produto, mas seguem no mesmo ambiente porque os produtos são parecidos, explica Ostrowiecki.
Pet e outras tendências
O segmento pet é a mais recente aposta da Multilaser, que lançou a marca Mimo e comprou a Expet, marca de tapetes higiênicos para pets, em agosto. A entrada nesse mercado se deu como uma espécie de de extensão da marca kids.
"A gente entendeu que hoje muitos 'babies' são pets, mas via que não podia usar a mesma marca por entender que são negócios diferentes", diz. "Não havia uma marca relevante para licenciar, então a gente criou uma, cujo pró é não ter que pagar royalties, mas o contra é não ser conhecida".
O CEO da Multilaser também cita a linha de utensílios domésticos, segundo ele, "muito ampla e que a gente está investimento bastante", além da casa conectada.
"[A casa conectada] é uma tendência muito grande de internet das coisas. Há outras verticais que a gente pretende lançar, que ainda estão em desenvolvimento", comenta.
As novas linhas de produtos, além do avanço da inflação, levaram a Multilaser a registrar uma alta de 60% no faturamento entre janeiro e setembro de 2021, na base anual e em dados ainda não auditados ou revisados.
Hoje a maior receita da Multilaser vem dos eletroeletrônicos, embora seja uma fatia pequena do total. O segmento é um dos que ainda é afetado pela pandemia, com a desorganização da cadeia de suprimentos.
Segundo Ostrowiecki, a escassez de componentes é agravada por uma crise de frete. "Contêineres da China passaram de R$ 12 mil dólares por cada, mas já foram mil dólares no passado".
O executivo reitera uma previsão do mercado, de falta de suprimentos até meados do ano que vem, mas diz que a Multilaser tem vantagem no mercado local por ser a única fabricante nacional em memória semicondutora, um dos componentes mais críticos da cadeia.
"A tecnologia para isso [a memória] é bastante complexa. Nós temos uma fábrica de semicondutores em Minas Gerais desde 2014, que ajuda um pouco a aliviar a falta de memórias", diz o CEO da Multilaser. A empresa e outras duas multinacionais são as únicas que produzem o componente no país, segundo ele.
"Esse é um investimento de dezena de milhões de dólares e mais o conhecimento técnico", comenta o executivo. Segundo ele, a companhia também planeja internalizar a produção de produtos de maior volume físico, o que deve reduzir o custo do frente.
"Vamos começar a elaborar liquidificador, ventilador, batedeira e fritadeira em Minhas Gerais a partir do ano que vem", diz Ostrowiecki.
Investimentos no Brasil, de olho na deterioração
A Multilaser está aumentando em cerca de 60% a área produtiva na fábrica de Manaus e na de Extrema (MG). É um investimento, segundo o CEO, para colocar novas linhas de produção. "Estamos fazendo investimentos para década de 20, apostando que a Multilaser vai estar bem posicionado para ser um grande fornecedor".
A estratégia da companhia, assim como os seus pares, passa por adotar o incentivo fiscal. Ostrowiecki argumenta que, mesmo com a redução da carga tributária, paga-se mais imposto dos que nos Estados Unidos e na Europa - onde a incidência de tributos é de cerca de 10%
"Quando se fala de incentivo fiscal as pessoas têm uma fantasia de que a empesa está ganhando alguma coisa do governo, está tendo uma vantagem em relação ao resto do mundo. Não é verdade. O que existe no Brasil é uma carga tributária quatro vezes maior que a média mundial e aí com reduções você cai para três vezes".
Alexandre Ostrowiecki, CEO da Multilaser
Ostrowiecki afirma estar otimista com a Multilaser, mas diz que a empresa monitora o ambiente macroeconômico, porque "se a massa de renda e a confiança caem, os negócios são afetados". "Mas a porrada do câmbio já foi dada e o governo tem feito alguns movimentos de privatizações e reformas importantes", comenta.
Para o executivo, a queda dos papéis da Multilaser (MLAS3) não reflete a operação da companhia. "Pessoalmente, me chateia um pouco porque gostaria já na partida dar um retorno para os investidores", diz o CEO.
No balanço mais recente, do segundo trimestre, a companhia apresentou lucro líquido de R$ 202,3 milhões, alta de 122,9% na base anual. A receita líquida da empresa totalizou R$ 1,237 bilhão, aumento de 103,4%.
O segmento de dispositivos móveis obteve a maior participação na composição da receita líquida da companhia, com 44%, seguido por escritório e TI, casa inteligente e Kids & Sport.
Segundo dados da plataforma TradeMap, as ações da companhia têm recomendação de compra por duas casas de análise -as únicas que cobrem os papéis, de acordo com o site. A mediana de preço-alvo é de R$ 13,75. MLAS3 era negociada na faixa de R$ 7,20 nos últimos dias.
 22 de outubro de 2026 - 18:07
BALANÇO
Lucro do Bradesco (BBDC4) sobe 14% no 3T26, a R$ 7,1 bilhões; calotes podem frear a virada?
22 de outubro de 2026 - 18:07 22 de outubro de 2026 - 17:58
NEGÓCIO EM ANDAMENTO
CSN (CSNA3): Agora vai? Venda da CSN Cimentos deve sair nas próximas 2 semanas, mas sem exclusividade, diz jornal
22 de outubro de 2026 - 17:58 22 de outubro de 2026 - 17:18
O QUE PESOU NO 3T26?
A conta chegou para a WEG (WEGE3): custos e tarifas dos EUA pressionam margens; veja o que diz a empresa
22 de outubro de 2026 - 17:18 22 de outubro de 2026 - 16:42
ALTA DE 22% EM DÓLAR
Petrobras (PETR4) supera gigantes globais e emplaca a maior valorização do setor em outubro. Além do petróleo, o que está por trás?
22 de outubro de 2026 - 16:42 22 de outubro de 2026 - 14:22
O QUE DIZEM OS ANALISTAS?
JBS (JBSS32): balanço do 3T26 deve ser fraco, mas bancos veem espaço para alta de até 41% nas ações
22 de outubro de 2026 - 14:22 22 de outubro de 2026 - 13:31
PÉ NO FREIO
Viagem tranquila da Motiva (MOTV3) ficou para trás: Citi corta recomendação para neutra e sobe preço-alvo; ação cai 2%
22 de outubro de 2026 - 13:31 22 de outubro de 2026 - 13:03
BEM RECEBIDO
Sinistralidade sobe, mas lucro fala mais alto: por que o balanço da Bradsaúde (SAUD3) agradou o mercado
22 de outubro de 2026 - 13:03 22 de outubro de 2026 - 12:29
NOVO CAPÍTULO
Outra reestruturação no radar? Credores pedem Chapter 11 involuntário de subsidiária da Braskem (BRKM5) nos EUA
22 de outubro de 2026 - 12:29 22 de outubro de 2026 - 12:00
IA CHINESA
IPO vem aí? DeepSeek capta US$ 15 bilhões em nova rodada de financiamento antes de abrir capital em Xangai
22 de outubro de 2026 - 12:00 21 de outubro de 2026 - 20:42
REESTRUTURAÇÃO
Raízen (RAIZ4) tenta ganhar fôlego com aumento de capital de até R$ 3,5 bilhões; veja o que muda para acionistas
21 de outubro de 2026 - 20:42
21 de outubro de 2026 - 18:34
BALANÇO DO 3T26
Bradsaúde (SAUD3): lucro sobe 14,4% e dividendos chegam a R$ 1 bilhão, mas ‘dor de cabeça’ volta a atacar
21 de outubro de 2026 - 18:34 21 de outubro de 2026 - 16:23
TEM MAIS POR VIR
A festa ainda não acabou: B3 (B3SA3) pode subir mais 27% e pagar bons dividendos, diz Santander
21 de outubro de 2026 - 16:23 21 de outubro de 2026 - 14:45
VISÃO DE GESTORES
“Parece que não pode ver um real sobrando”: por que acordo com o Einstein reacende dúvidas sobre uso do caixa da Ânima (ANIM3)
21 de outubro de 2026 - 14:45 21 de outubro de 2026 - 14:19
BALANÇO DECEPCIONOU?
WEG (WEGE3) cai mais de 7% com balanço pressionado por dólar e tarifas; exagero ou sinal de alerta?
21 de outubro de 2026 - 14:19 21 de outubro de 2026 - 14:07
FORA DO AR
Bons resultados da Netflix (NFLX) vêm de ‘ajuste de última hora’, e futuro preocupa, diz analista; veja os números
21 de outubro de 2026 - 14:07
21 de outubro de 2026 - 11:13
OPORTUNIDADE OU ARMADILHA
O pior já passou? Bradsaúde (SAUD3) encara custos maiores e lucro pressionado no 3T26. É hora de fugir ou comprar?
21 de outubro de 2026 - 11:13 21 de outubro de 2026 - 6:13
PRÉVIA DO BALANÇO
Bradesco (BBDC4) chega ao balanço com quase R$ 10 bilhões a mais no caixa, mas ainda precisa convencer que a virada veio para ficar
21 de outubro de 2026 - 6:13 20 de outubro de 2026 - 18:45
DE OLHO NA SELIC
Vamos (VAMO3) já subiu 106% no ano com a ajuda do trade eleitoral. Ainda há espaço para ganhar mais?
20 de outubro de 2026 - 18:45 20 de outubro de 2026 - 17:23
PÁGINA VIRADA
Americanas (AMER3) vira a página da recuperação judicial, mira nova fase e dispara 25% na B3; o que esperar da varejista?
20 de outubro de 2026 - 17:23 20 de outubro de 2026 - 16:25
NEGÓCIO DA CHINA?

