


Onde investir ainda em 2021? Este ativo vale a pena mesmo se a bolsa cair e pode dar desconto de até 12% no seu IR em 2022; conheça
Previdência Privada tem vantagens tributárias frente a outras aplicações financeiras para quem investir até o fim do ano

Quase todas as classes de ativos têm tirado o sono dos investidores brasileiros em 2021. Diante do cenário desafiador para ganhar dinheiro, onde vale a pena aplicar antes do ano acabar?
A previdência privada é uma das opções que mais chama a atenção no momento. Há alguns anos, o produto teve suas regras reformuladas e desde então é uma ótima alternativa para complementar a aposentadoria recebida do governo, paga pelo INSS (Instituto Nacional do Seguro Social).
Além disso, uma das belezas da previdência privada aberta — mais especificamente do plano do tipo PGBL (Plano Gerador de Benefício) — é o benefício fiscal. Se o investidor fizer o primeiro aporte ainda em 2021, consegue um desconto bastante atrativo já na próxima declaração do Imposto de Renda (IR).
Basicamente, o valor que for aplicado durante este ano em uma previdência privada do tipo PGBL pode ser abatido da base de cálculo da sua declaração de IR no ano que vem, até o limite de 12% da renda bruta tributável anual (ficou difícil? Entenda como funciona o benefício neste guia gratuito).
É uma excelente oportunidade de investimento para quem receberá o décimo terceiro salário e ainda não sabe o que fazer com o dinheiro.
Mas não dá para perder tempo. Para aproveitar essa vantagem, o investidor tem até o dia 30 de dezembro deste ano para fazer o investimento. Lembrando que o ideal é aportar algumas semanas antes, já que, na prática, as aplicações podem demorar alguns dias até serem processadas pela seguradora.
Leia Também
Afinal, quem falhou no caso Banco Master? Ex-presidente da CVM aponta para o Banco Central
A melhor forma de investir em previdência privada
Fazer um pé de meia rentável para a aposentadoria é mais fácil do que parece.
Embora até pouco tempo atrás o investidor encontrasse raras exceções de opções realmente vantajosas para a aposentadoria, isso vem mudando consideravelmente.
Atualmente, a pessoa física encontra fundos de investimento em previdência privada de altíssimo nível, com taxas menores e estratégias mais sofisticadas, equiparáveis às de investidores profissionais.
Só para recordar, um fundo funciona como um condomínio: vários investidores podem comprar cotas do mesmo fundo. Quando se trata de um fundo de gestão ativa, analistas experientes (chamados de gestores) ficam responsáveis por toda a estratégia de investimento e garimpam os melhores ativos para compor a carteira. Quem investe só precisa se preocupar com os aportes e ficar de olho no retorno no longo prazo.
Durante anos, as normas para montar os portfólios de fundos de previdência eram bastante limitadas, o que tornava o produto pouquíssimo atrativo para a pessoa física (e para gestores também). Até que, a partir de 2019, houve uma flexibilização das regras, incentivando o crescimento desse mercado.
“Para se ter uma ideia, graças a uma resolução de 2019 [resolução nº 4.769/2019], agora até 20% dos recursos podem ser destinados a investimentos no exterior, o que potencializa o retorno do portfólio e dilui os riscos. Isso é uma vitória para o investidor brasileiro - ainda mais com a conjuntura instável que estamos vivendo no Brasil. E, em termos de custos, o fundo de previdência privada ainda ganha de fundos de outras categorias por não ter a cobrança de come-cotas duas vezes ao ano”, explica Alexandre Alvarenga, analista de fundos de investimento da Empiricus, maior casa de análise do país.
Como ter mais rentabilidade no longo prazo
Mesmo com inúmeras opções de fundos diversificados e com taxas mais atrativas hoje no mercado, a maior parte de quem investe em previdência ainda opta por se concentrar no conservadorismo da renda fixa e por pagar um preço alto por isso.
De acordo com dados da Anbima referentes ao mês de agosto deste ano, o volume da indústria de previdência brasileira é de cerca de R$1 trilhão, sendo R$ 800 bilhões em fundos dessa classe de ativos.
Alvarenga defende que, por ser um instrumento de longuíssimo prazo, o ideal é que o produto escolhido seja mais arrojado e tenha uma parcela de exposição à renda variável. “Não é necessário se preocupar tanto com questões cíclicas, como o cenário político-econômico atual ou com a queda das ações nos últimos seis meses. O investidor tem que pensar que não vai mexer naquele investimento por pelo menos uns 10 anos, então dá tempo de os ativos de risco trazerem um retorno muito acima da renda fixa”, orienta.
Taxas elevadas não são sinônimo de qualidade
O especialista também alerta para uma questão tão importante quanto a distribuição dos recursos na carteira: os custos cobrados nos fundos, em especial a taxa de administração. Esse encargo existe para remunerar o gestor pelo trabalho de selecionar ativos diferenciados e montar uma carteira que supere o índice de referência, como o CDI, no caso da renda fixa, ou o Ibovespa, no caso de ações brasileiras.
Por exemplo, fundos passivos de renda fixa buscam apenas seguir o CDI, sem qualquer inteligência por trás, e ainda assim muitos cobram caro. Para se ter ideia, um levantamento feito pela Empiricus mostra que mais de R$ 600 bilhões estão em fundos passivos conservadores dos principais bancos do país, vários deles com taxas exageradamente altas.
“Não justifica cobrar uma taxa absurda, de 2% ao ano, por exemplo, se não há um gestor buscando retornos maiores que o benchmark. Muitas vezes, por falta de conhecimento ou por ser mais prático, a pessoa segue a recomendação de investimento do gerente do banco, mas não entende direito o produto, e quando finalmente repara no retorno do fundo percebe que, no longo prazo, ele nunca superou o CDI em janelas móveis de um ano. Esses fundos existem basicamente para remunerar as instituições, enquanto o cotista fica a ver navios”, explica Alvarenga.
O especialista ainda reforça que não se deve pagar o mesmo preço para um fundo passivo de renda fixa e para um fundo de ações ou multimercado, em que o gestor tem uma equipe de análise robusta, além de anos de experiência próprios para operar diferentes mercados/empresas e ganhar dinheiro. “Pagar uma taxa exorbitante por um fundo conservador é como pagar o preço de um chef francês para alguém fazer um miojo”, compara.
Contudo, quanto antes o investidor conseguir identificar um fundo ruim, que esteja reduzindo o desempenho de sua carteira, melhor. Isso porque há uma alternativa: transferir os recursos aplicados para um produto melhor.
Caso você ainda tenha dúvidas se o seu fundo é bom ou ruim, este Guia da Previdência gratuito, traz em anexo a lista dos 150 piores fundos de previdência oferecidos no Brasil, elaborada pela equipe de análise da Empiricus. Caso você tenha um desses fundos, sugiro que pense seriamente em fazer a portabilidade para fundos melhores.
Vale a pena fazer portabilidade e dar um upgrade na sua carteira
Talvez a maioria dos investidores não saiba, mas na verdade é simples solicitar a portabilidade de recursos de um fundo de previdência para outro com uma estratégia mais assertiva.
Embora cada instituição financeira tenha sua metodologia, segundo Alvarenga, a maioria das instituições permite fazer o pedido pelo site ou pelo aplicativo.
“Deveria ser tão simples quanto solicitar pela internet, mas sabemos que na prática nem sempre funciona assim. Por isso, minha sugestão é que o investidor entre em contato com o suporte da sua instituição ou fale com o gerente do banco. Mas é bom estar preparado para encarar uma sessão de persuasão. Vão tentar convencê-lo de qualquer jeito a continuar investido em produtos caros”.
O passo a passo definitivo para desfrutar do plano de previdência privada mais adequado para você
Bom, agora você já conhece alguns critérios importantes para saber de quais fundos fugir. Mas ainda assim o mercado oferece dezenas de opções e cada plano de previdência privada tem suas características.
Então, pensando em te ajudar a fazer a escolha mais rentável e segura para a sua aposentadoria, especialistas da Vitreo, parceira da Empiricus, prepararam um Guia da Previdência Privada que contém um passo a passo simples para você se beneficiar das vantagens desse produto e entendê-lo de uma vez por todas.
Nesse guia, você vai encontrar exemplos didáticos comparando todas as opções de previdência privada, para mostrar o efeito no longo prazo que o come-cotas, o diferimento fiscal do PGBL e a possibilidade de pagar apenas 10% de IR causam no seu patrimônio.
Além disso, aproveite para conhecer fundos acessíveis, geridos por profissionais renomados e com estratégias vencedoras no longo prazo.
Para baixar gratuitamente o material e começar a investir ainda em 2021, clique aqui:
 21 de outubro de 2026 - 5:42
NEM POR DECRETO
Mega-Sena acumula de novo e prêmio vai a R$ 200 milhões; Dia de Sorte aproveita para brilhar sozinha
21 de outubro de 2026 - 5:42 20 de outubro de 2026 - 16:00
FINANÇAS
Investimentos liberam mais limite nos cartões de crédito do BTG Pactual. Conheça os requisitos e benefícios das versões Gold, Platinum e Black
20 de outubro de 2026 - 16:00 20 de outubro de 2026 - 15:03
PRÉVIA DO RESULTADO
Receitas em alta e ações de lado: balanço da SpaceX (SPCX) finalmente decolou? Saiba o que esperar
20 de outubro de 2026 - 15:03 20 de outubro de 2026 - 14:58
DESTAQUE NA IMPRENSA
Repórteres do Seu Dinheiro são vencedoras do prêmio +Admirados da Imprensa de Economia, Negócios e Finanças
20 de outubro de 2026 - 14:58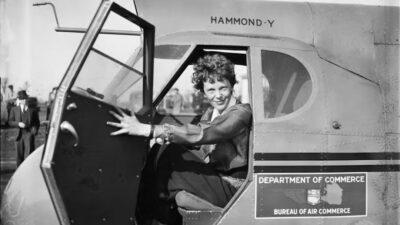 20 de outubro de 2026 - 14:02
O MISTÉRIO CONTINUA
Universidade desembolsa R$ 4,5 milhões em nova etapa de busca por avião desaparecido de Amelia Earhart, mas encontra outra coisa
20 de outubro de 2026 - 14:02 20 de outubro de 2026 - 5:55
COMEÇOU BEM
Lotomania desencanta, paga R$ 14 milhões e ofusca prêmio milionário na Lotofácil; Mega-Sena acumulada promete R$ 185 milhões hoje
20 de outubro de 2026 - 5:55 19 de outubro de 2026 - 13:06
REAJUSTADO E ANTECIPADO
Governo antecipa pagamento do Bolsa Família reajustado a poucos dias do tira-teima entre Lula e Flávio Bolsonaro — e coloca a culpa no El Niño
19 de outubro de 2026 - 13:06 19 de outubro de 2026 - 6:48
ABRIU DISTÂNCIA
Mega-Sena acumulada se aproxima dos R$ 200 milhões; Quina pode pagar R$ 51 milhões hoje
19 de outubro de 2026 - 6:48 19 de outubro de 2026 - 6:04
ANOTE NA AGENDA
Temporada de balanços do 3T26 bate à porta: veja as datas das divulgações e das teleconferências
19 de outubro de 2026 - 6:04 19 de outubro de 2026 - 5:02
PARA OS ESTUDANTES
Pé-de-Meia outubro 2026: pagamento da sétima parcela começa hoje; veja as datas de depósito
19 de outubro de 2026 - 5:02 18 de outubro de 2026 - 6:48
BENEFÍCIO NA CONTA
Bolsa Família com reajuste começa a ser pago amanhã; confira o calendário e quem vai se beneficiar
18 de outubro de 2026 - 6:48 16 de outubro de 2026 - 7:01
ATENÇÕES DIVIDIDAS
Lotofácil 3805 tem 21 ganhadores, mas só um deles vai sacar prêmio milionário; Quina acumula e pode pagar R$ 40 milhões hoje
16 de outubro de 2026 - 7:01
15 de outubro de 2026 - 7:07
PRÊMIOS DE CONSOLAÇÃO
Mega-Sena 3070 encalha e prêmio sobe para R$ 170 milhões; Lotofácil e outras loterias também acumulam
15 de outubro de 2026 - 7:07 14 de outubro de 2026 - 22:42
REDUÇÃO DA JORNADA
Senado aprova PEC que acaba com escala 6×1 e reduz jornada semanal para 40 horas
14 de outubro de 2026 - 22:42 14 de outubro de 2026 - 7:23
QUAAAAASE!
Lotofácil 3803 deixa 2 ganhadores quase milionários; Mega-Sena 3070 corre excepcionalmente hoje valendo R$ 150 milhões
14 de outubro de 2026 - 7:23 13 de outubro de 2026 - 16:07
HERANÇA INDIGESTA
A conta que espera o próximo presidente: ajuste fiscal bilionário exigirá mexer onde ninguém quer, diz Kinea
13 de outubro de 2026 - 16:07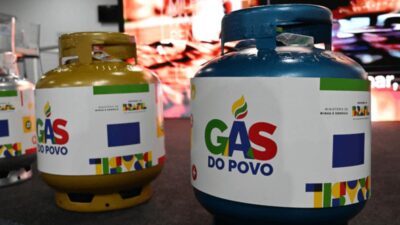 13 de outubro de 2026 - 10:59
COMEÇOU
Recarga do Gás do Povo de outubro de 2026 já está disponível; veja quem tem direito e o prazo do benefício
13 de outubro de 2026 - 10:59 13 de outubro de 2026 - 7:19
PASSOU VOANDO
Mega-Sena acumulada alcança a marca R$ 150 milhões e deixa +Milionária comendo poeira
13 de outubro de 2026 - 7:19 12 de outubro de 2026 - 18:00
A PROVA DOS 9
Ibovespa no topo, agenda cheia: para onde o investidor deve olhar no pós-recorde da bolsa
12 de outubro de 2026 - 18:00 12 de outubro de 2026 - 15:25
SE CUIDA, NVIDIA?

