


A corrida tecnológica e seu esgotamento: a alta das ações de e-commerce chegou ao fim?
Ainda que as ações aparentem estar caras hoje e mereçam ser revisadas, em horizontes dilatados de tempo, elas ainda merecem um espaço nas carteiras

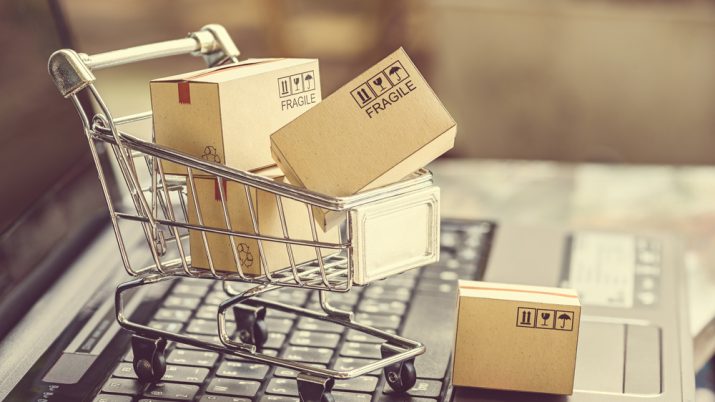
Quantas vezes você comprou alguma coisa pela internet em 2019?
E em 2020?
Houve alguma evolução na quantidade de compras realizadas pelos veículos de varejo digital, o famoso e-commerce?
Se você fizer parte da maior parte das pessoas, sua resposta para esta última pergunta será afirmativa.
É inegável que nossas vidas foram inundadas pela tecnologia.
Processos que já estavam em andamento, no sentido de modernizar a sociedade, se aprofundaram ainda mais. Outras estruturas, ainda em estágio embrionário de disrupção, acabaram sendo antecipadamente alteradas. Com o movimento, vivemos hoje diversas mudanças paradigmáticas.
Leia Também
Em outras palavras, a pandemia acelerou a mudança para um mundo mais digital. Consequentemente, um universo mais digitalizado criou mais oportunidades nos diferentes segmentos ligados à tecnologia. A economia do stay at home (fique em casa em português) possibilitou uma nova frente de investimento e formação de expectativas.
[captacao]
O resultado?
Em poucos meses, presenciamos uma verdadeira corrida tecnológica que poderia durar alguns anos se fosse seguido o processo natural.
O ser humano se adapta... Essa é a grande lição.
Ao passo em que os novos direcionamentos eram dados, todos compraram ações de tecnologia. Faz muito sentido – afinal, esse será o grande vencedor de longo prazo. Se a tendência estrutural de longo prazo ainda é a estagnação secular e os juros devem se estabilizar em patamares mais baixos, não há alternativa. Assim, foi preciso investir na nova tecnologia em detrimento da velha.
Por evidência, podemos verificar dois efeitos na economia real:
- no curto prazo, para as empresas que souberam se posicionar rapidamente ou que já estavam no lugar correto, foi possível observar um ritmo de crescimento acelerado; e
- mimetização dessa corrida nos países desenvolvidos nos países emergentes, inclusive na América Latina. Percebem?
O movimento que deveria ser estrutural se tornou algo temático (momentum).
Como muito bem lembrou a Atmos Capital em carta recente, a criação dessa narrativa, o aumento da indústria de ETFs (fundos negociados em Bolsas), o destaque dos fundos temáticos ativos e, por fim, o medo de ficar de fora da festa (FOMO, ou fear of missing out em inglês), criam um ciclo que se retroalimenta.
A consequência?
Empresas de tecnologia ou ligadas à digitalização ganharam capitalizações de mercado de proporções estrondosas, impulsionadas pelo juro baixo.
Basicamente, o mercado estava trazendo a valor presente todo o novo potencial de valorização das empresas.
Por um lado, o movimento é justificado uma vez que houve redução do custo de capital das empresas e a conjuntura de pandemia abriu espaço para a solidificação de vantagens competitivas.
Por outro, o mercado se valorizou unilateralmente demais.
Pela leitura da Atmos, em um primeiro momento, talvez fosse um sinal de que as empresas andaram rápido demais...
Para tal avaliação, eles se valem da análise de múltiplos das empresas ligadas ao e-commerce, que bombou e deverá continuar a bombar. Como a pandemia antecipou o crescimento de setores por inteiro, a capitalização se deu entre as empresas e seus diversos competidores, os quais, em circunstâncias regulares de mercado, não teriam sido capazes de atrair esses recursos.
Só foi possível, portanto, porque o mercado de tecnologia estava em euforia.
Abaixo, a tabela da Atmos ilustra como os múltiplos se tornaram confusos no setor de e-commerce (quase tudo em patamares considerados muito caros):

Em ambientes mais competitivos, no longo prazo, a lógica deveria ser a inversa. Não todos do setor poderiam sair tão vencedores. Deveria estar mais distribuído entre setores e não valendo tanto. Assim, investidores começaram a temer que o varejo digital e o comércio eletrônico poderiam estar “sobre comprados” e, dessa forma, justificaria uma desmontagem de posição.
A mais recente alta dos yields americanos, a qual já discutimos inúmeras vezes aqui, que pressionou os juros de 10 anos nos EUA, foi a justificativa perfeita para que investidores atentos aos valuations esticados de tecnologia começassem a vender representantes de um duration longo em Bolsa e casos de crescimento (subida de juros prejudica a performance dos ativos ligados à crescimento).
O mercado vive de narrativas...
Ele é temático. E agora, acabou levando para casa a justificativa para realizar as posições que antes estavam sendo apontadas como caras.
Mas estariam mesmo?
Ainda que o curto prazo aponte para isso, entendo que o estrutural não mudou.
Não há como voltar atrás no movimento secular como o que estamos vendo. De qualquer forma, a Atmos tem um argumento muito forte e verdadeiro. Tem coisa mal precificada para o presente momento e que justificará movimentos de venda em horizontes mais curtos de tempo.
Por ora, o mercado está viciado em teses que possuem o fluxo de caixa mais no presente, da economia tradicional, ligadas às commodities e à reabertura. O pano de fundo, porém, continua sendo o mesmo.
Lembre-se que os temas têm se tornado cada vez mais globais e menos regionais. O Brasil embarca nesse movimento, como temos visto nas últimas semanas.
Lá fora, Joe Biden promete vacinar todos os adultos americanos até maio, enfia vários pacotes fiscais trilionários na economia americano e há uma possibilidade real de superaquecimento cíclico da economia dos EUA.
Nunca se viu tanto estímulo monetário e fiscal e a inflação está à espreita. O mercado agora olha para empresas do setor financeiro e para as commodities. Essa é a chamada "velha economia".
Ah, e não se esqueça das que ficaram baratas e que precisam subir também, como shoppings, varejo físico e educacionais com foco no presencial – nomes da economia doméstica ligados à reabertura.
É verdade, esse movimento existe; mas, no longo prazo, a presença dele hoje não impede as teses estruturais de tecnologia. Ela veio para ficar, ponto.
Ou seja, ainda que as ações aparentem estar caras hoje, como o caso das empresas de e-commerce, e mereçam ser revisadas frentes as teses que apresentei agora acima, que se beneficiam do movimento atual, em horizontes dilatados de tempo elas ainda merecem um espaço nas carteiras, mesmo que de maneira mais seleta.
Veja, não vai ser mais qualquer coisa que vai subir, como foi no ano passado.
Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Ao longo da próxima década, devemos observar um ciclo de crescimento rápido para inovadores em setores em transformação tecnológica estrutural. As fintechs, por exemplo, como muito bem nos lembrou o pessoal da Vitreo em sua newsletter, deverão experimentar uma evolução de receita dos US$ 150 bilhões de 2018 para US$ 500 bilhões em 2030, implicando em uma taxa média de crescimento anual cerca de três vezes mais rápida do que o setor financeiro tradicional.
As empresas inovadoras em tecnologia da saúde e as de "subscription" não ficam para trás. O primeiro grupo deverá se beneficiar da ascensão da telemedicina e do monitoramento digital de saúde. Já o segundo, das "empresas de assinatura" (de subscrição, ou "subscription"), podemos esperar um crescimento constante de receita, sólida geração de fluxo de caixa e capacidade de melhoria de margem – deve dobrar até 2025, tornando-o um dos segmentos de crescimento mais rápido em nível global.
O e-commerce não deverá ficar para trás
No curto prazo, porém, as ações de crescimento podem permanecer voláteis à medida que os mercados se adaptam ao ambiente inflacionário.
Ainda assim, muito embora o setor de tecnologia deva ter um desempenho inferior ao cíclico nos próximos 12 a 24 meses, os investidores ainda devem se beneficiar da exposição de longo prazo à tecnologia. Basta ser um pouco mais seletivo nos nomes e deixar de comprar qualquer coisa no setor; isto é, para o longo prazo o alpha será mais importante que o beta.
Para isso, nada como uma das assinaturas mais vendidas da Empiricus que serve justamente para ajudar seus assinantes a encontrar as melhores oportunidades. Fala aqui da série As Melhores Ações da Bolsa. Venha conferir o que nossos especialistas apontam como sendo as assimetrias mais convidativas para investimentos a longo prazo.
 6 de novembro de 2026 - 10:55
FUNDOS IMOBILIÁRIOS
GARE11 vende portfólio de imóveis por R$ 792 milhões para reduzir dependência do Carrefour
6 de novembro de 2026 - 10:55 6 de novembro de 2026 - 6:11
FII DO MÊS
A Selic estacionou, e este é o fundo imobiliário mais indicado por analistas para surfar a pausa
6 de novembro de 2026 - 6:11 5 de novembro de 2026 - 19:37
MAIS INCERTEZA COM 'ONDA AZUL'
A guerra no Irã vai acabar? O que as eleições nos EUA podem mudar no preço do petróleo
5 de novembro de 2026 - 19:37 5 de novembro de 2026 - 19:09
DA FESTA AO ENTERRO
‘Onda azul’ na urna, ‘onda vermelha’ na bolsa: o fantasma que derrubou Wall Street após a vitória democrata
5 de novembro de 2026 - 19:09 5 de novembro de 2026 - 18:01
PROMOÇÃO?
Fundos imobiliários vivem maior desconto da história. Pechincha ou armadilha?
5 de novembro de 2026 - 18:01 5 de novembro de 2026 - 11:57
AÇÃO DO MÊS
É hora de ser defensivo: veja a ação mais recomendada para proteger a sua carteira no pós-eleição
5 de novembro de 2026 - 11:57 5 de novembro de 2026 - 9:15
REFORÇO NO CAIXA
Fundo imobiliário pode embolsar R$ 160 milhões com venda de fatias de shoppings; veja ganho por cota
5 de novembro de 2026 - 9:15 4 de novembro de 2026 - 16:23
REAÇÃO AO RESULTADO
Nem todo mundo quer comprar Itaú: por que ITUB4 ainda não convenceu todos os analistas após o 3T26
4 de novembro de 2026 - 16:23 4 de novembro de 2026 - 14:01
VIRADA HISTÓRICA
‘Onda azul’ faz Wall Street disparar, mas vitória democrata pode trazer nova dor de cabeça para Trump
4 de novembro de 2026 - 14:01 4 de novembro de 2026 - 13:15
VISÃO DO GESTOR
O mercado desistiu do Brasil? Gestores reduzem apostas em bolsa e reforçam dólar antes do Copom
4 de novembro de 2026 - 13:15 4 de novembro de 2026 - 9:56
CHAVES NA MÃO
Fundo imobiliário BTLG11 embolsa R$ 56 milhões com venda de fatia de galpão; veja lucro por cota e detalhes da operação
4 de novembro de 2026 - 9:56 3 de novembro de 2026 - 14:02
BOLSA SOB PRESSÃO
Depois de tombo de 10%, XP fica mais cautelosa com a bolsa brasileira, mas aponta 10 ações para investir
3 de novembro de 2026 - 14:02 3 de novembro de 2026 - 13:29
SD ENTREVISTA
Dólar dispara, bolsa cai e Itaú muda a estratégia: chefe de recomendações do banco diz onde investir após as eleições
3 de novembro de 2026 - 13:29 3 de novembro de 2026 - 12:49
REDUÇÃO DA ALAVANCAGEM
Alívio na dívida? CSN (CSNA3) sobe 4% com avanço na venda da divisão de cimentos — mas ainda há desafios no radar
3 de novembro de 2026 - 12:49 3 de novembro de 2026 - 9:39
EX-PACMAN DOS FIIS?
Após onda de compras, ‘Pacman dos FIIs’ coloca imóveis à venda por R$ 530 milhões; veja lucro por cota
3 de novembro de 2026 - 9:39 2 de novembro de 2026 - 16:19
FIM DA GUERRA?
Petróleo fecha em queda de mais de 7% com expectativa de acordo para encerrar guerra no Oriente Médio
2 de novembro de 2026 - 16:19 2 de novembro de 2026 - 13:05
TOUROS E URSOS
Como será o amanhã? As perspectivas para seus investimentos após a eleição e a sangria dos mercados
2 de novembro de 2026 - 13:05 31 de outubro de 2026 - 18:07
CONFIRA
Atenção, investidor: B3 amplia horário de negociação a partir de terça-feira (3)
31 de outubro de 2026 - 18:07 31 de outubro de 2026 - 13:15
ENTENDA O CENÁRIO
JP Morgan faz alerta sobre o Banco do Brasil (BBAS3) e aponta desafio para o próximo trimestre
31 de outubro de 2026 - 13:15 31 de outubro de 2026 - 9:15
ENTRE MORTOS E FERIDOS

