


Bradesco e Itaú preparam crédito imobiliário ajustado pelo IPCA para endinheirado
Bancos privados correm atrás da concorrente Caixa Econômica Federal, que ofereceu a modalidade para o público em geral

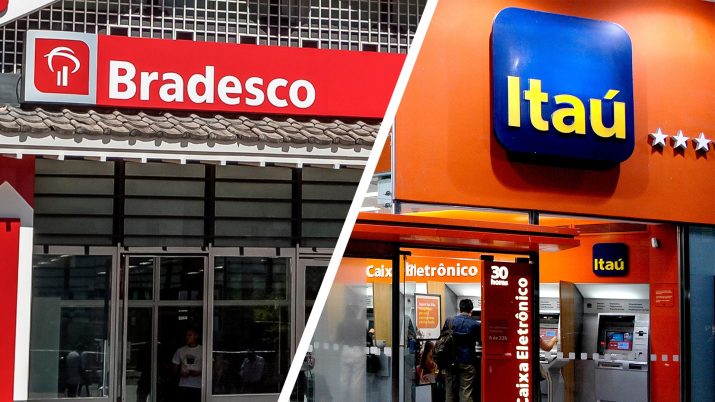
Bancos privados estudam lançar linhas de crédito imobiliário corrigido pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA), de olho no público de média e alta rendas. Tanto Itaú Unibanco quanto Bradesco preparam o lançamento para breve, na contramão da concorrente Caixa Econômica Federal, que ofereceu a modalidade para o público em geral com o apelo de uma prestação inicial de 30% a 50% menor que as linhas tradicionais.
Os bancos privados miram clientes com capacidade de quitar o financiamento diante de um eventual repique da inflação. De olho em pessoas de média e alta renda, essas instituições avaliam conceder linhas mais curtas do que os tradicionais financiamentos imobiliários com base na taxa referencial (TR), que chegam até 30 anos.
O Bradesco estuda lançar uma linha de crédito imobiliário com lastro no IPCA com prazos entre cinco e dez anos, conforme o diretor de empréstimos e financiamentos do banco, Leandro Diniz.
[captacao]
"O IPCA é mais uma fonte de indexador, mas não é para todo mundo. Precisamos olhar um pouco a renda, um público específico e um prazo mais curto. Será um componente e não a solução de funding do mercado imobiliário no Brasil", afirmou o executivo.
O Itaú Unibanco também mira o público de alta renda na questão do crédito com IPCA, conforme a diretora de crédito imobiliário da instituição, Cristiane Magalhães. O banco, assim como o concorrente Bradesco, estuda lançar uma modalidade com prazo menor, mas os detalhes do novo produto ainda estão em análise.
Leia Também
"Queremos ter o produto e vamos lançá-lo, mas buscamos a melhor forma e uma solução para nossos clientes", afirmou ao Broadcast (sistema de notícias em tempo real do Grupo Estado), acrescentando que no público de alta renda o apelo da prestação menor não é tão grande, por exemplo.
O público na mira dos privados difere do que tem tomado crédito com IPCA na Caixa. De acordo com o presidente do banco público, Pedro Guimarães, os clientes que têm demandado a modalidade são para a compra de imóveis com valor entre R$ 250 mil e R$ 300 mil.
"É o perfil da Caixa. A redução da mensalidade de 30% a 40% tem impacto muito grande justamente naquela população do faixa 4 do Minha Casa Minha Vida, que não existe", afirmou Guimarães, referindo-se às famílias com renda acima do limite do programa e que, por conta disso, não conseguem comprar imóveis com os benefícios.
A Caixa já emprestou R$ 200 milhões em menos de um mês da nova modalidade e tem outros R$ 600 milhões encaminhados para contratação. No total, a Caixa já registra 2,5 milhões de simulações para crédito imobiliário com IPCA e quase R$ 5 bilhões em limites pré-aprovados, considerando dados até o dia 12.
Na segunda-feira, a Caixa deu passo além e iniciou uma linha indexada ao IPCA para o crédito associativo, aquele no qual o imóvel é financiado ainda na planta.
Do lado do comprometimento de renda com o crédito imobiliário com IPCA, há consenso entre bancos públicos e privados. Tanto a Caixa quanto os bancos privados trabalham com o porcentual de até 20%, abaixo dos 30% dos financiamentos com base na TR em uma postura preventiva quanto a riscos de aumento da inadimplência em períodos de alta da inflação.
Comprometimento da renda
O setor de construção, contudo, pleiteia um limite maior. De acordo com o presidente do Sindicato da Habitação (Secovi-SP), Basilio Jafet, no limite de 20%, o crédito com IPCA não amplia o público que já contratava crédito com base na TR. No entanto, se os bancos permitissem um comprometimento de renda de 25% em vez de 20%, um público adicional de 3 milhões de pessoas poderiam ter acesso ao produto. "O Banco Central não tem objeção ao tema e podemos negociar com os bancos para que mais famílias sejam atendidas", disse Jafet.
Segundo o presidente da Direcional Engenharia, Ricardo Valares, ainda não foi possível perceber uma mudança relevante na demanda de consumidores por imóveis após a criação da nova linha indexada à inflação. "A nova linha é boa porque representa mais uma opção de financiamento para os meus clientes, mas não aumentou o poder de compra. Meu cliente não consegue acessar um imóvel mais caro. Ele consegue ter uma folga na parcela. Se o limite fosse para 25% ou 30% aí sim teríamos uma explosão na demanda", disse ele ao Broadcast, durante evento do setor.
Entre os bancos, porém, há uma visão cética sobre o tema, afinal, são eles quem ficarão com o risco da operação. Por ora, preferem testar a nova modalidade com apenas 20% do comprometimento da renda dos tomadores.
Taxa pré-fixada
O crédito imobiliário com taxas pré-fixadas, em estudo pela Caixa e também no radar de bancos privados, ainda vai demorar para sair do papel. Para que a modalidade comece a ser adotada no País, a exemplo do que acontece em outros mercados, é necessária uma regulamentação específica quanto à repactuação dos contratos ao longo da vida do financiamento.
"A grande dificuldade (da taxa pré-fixada) é como fazer com esse índice temporalmente. Não tenho taxa pré de 30 anos", disse Leandro Diniz, diretor de Financiamentos e Empréstimos do Bradesco.
Segundo ele, seria ideal que, a cada cinco anos, os bancos pudessem fazer uma repactuação do contrato, como acontece lá fora. No entanto, para isso, é necessário regulamentação específica, uma vez que a modalidade seria bastante diferente da praticada atualmente no Brasil.
Para ele, o debate precisa primeiro evoluir entre os bancos para, na sequência, ser levado a instâncias maiores. "Essa conversa ainda não começou", disse, reforçando que o cenário de taxa básica de juros abaixo de 6% ao ano e inflação controlada viabiliza o lançamento de linhas pré-fixadas.
A Caixa espera ter crédito imobiliário sem correção em sua prateleira em até um, no máximo, dois anos, de acordo com o presidente do banco, Pedro Guimarães.
Segundo ele, a securitização da carteira de crédito imobiliário com Índice Nacional de Preços ao Consumidor Amplo (IPCA) será um termômetro para avançar para uma linha sem correção. Vai depender, sobretudo, do apetite de prazo por parte dos investidores que vão comprar esses títulos, que, em primeiro lugar, serão os próprios clientes da Caixa. "Vamos testar o apetite de duração, se de dois, dez, 12 anos. Se for de 12 anos, poderemos avançar e lançar o financiamento imobiliário sem correção mais rapidamente", afirmou.
Se o prazo for menor, afirmou, o lançamento do produto pré, ou seja, sem correção, pode ficar para depois.
*Com Estadão Conteúdo.
Últimas notícias
 17 de novembro de 2026 - 5:45
QUESTÃO DE ESTILO
Simplicidade ou teimosia? Lotofácil premia apostas feitas pela internet; Mega-Sena pode pagar R$ 34 milhões hoje
17 de novembro de 2026 - 5:45 16 de novembro de 2026 - 18:01
HORA DA MUDANÇA
Ajuste fiscal sem drama: André Esteves diz que Brasil se afoga em ‘copo d’água’ e vê solução ao alcance
16 de novembro de 2026 - 18:01 16 de novembro de 2026 - 14:31
IBOVESPA SOB PRESSÃO
É hora de vender Brasil, diz Morgan Stanley — mas banco ainda aposta na América Latina; veja as ações favoritas
16 de novembro de 2026 - 14:31 16 de novembro de 2026 - 13:00
DESTAQUE NA IMPRENSA
Seu Dinheiro está entre os veículos de imprensa financeira mais influentes em ranking da Anbima
16 de novembro de 2026 - 13:00 16 de novembro de 2026 - 12:05
IMPOSTOS
Tarcísio diz ver com preocupação a intenção do governo de tributar LCA e CRA
16 de novembro de 2026 - 12:05 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55
