



Custa caro vender seu título para o Tesouro Direto
Tesouro fica com um pedaço do seu investimento cada vez que você faz um resgate antecipado dos títulos. E essa taxa não é igual para todos. Quem paga mais caro é o investidor que compra títulos mais longos e decide se desfazer deles antes do prazo de vencimento. Entenda o que está em jogo.

O Tesouro Direto (TD) tem como mérito inegável a democratização do investimento em títulos públicos por pessoas físicas por meio de uma plataforma na internet. Os 2,97 milhões de investidores cadastrados na plataforma – dos quais 752 mil são ativos – estão aí para provar.
Entretanto, assim como tudo na vida, o TD é passível de melhorias. Eu me refiro ao spread (diferença entre as taxas de venda e de compra) que o Tesouro Direto utiliza para fazer resgates antecipados de títulos vendidos para investidores em sua plataforma.
No meu entender há dois problemas com essa prática:
- Traz prejuízos a todos os investidores;
- Pode beneficiar alguns investidores em detrimento de outros.
Além disso, parece que a prática não tem sido questionada pelos investidores. Não sei se por desconhecimento das consequências decorrentes dela, ou se por outro motivo.
Se você tem dúvidas de como funciona o Tesouro Direto, aqui está o guia completo sobre essa aplicação financeira.
Quanto custa o resgate antecipado?
O fato é que, com exceção dos títulos do Tesouro Selic - cujo spread é de apenas 0,04 ponto percentual -, o TD utiliza como padrão um spread de 0,12 ponto percentual para recomprar os seus títulos vendidos anteriormente para investidores.
Leia Também
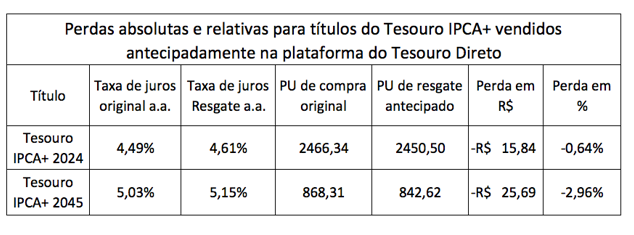
Por exemplo, se você tivesse investido em um título do Tesouro IPCA+ 2045 a uma taxa de 5,03% ao ano, como negociava o TD na sexta-feira, 28/12/2018, você teria pago um PU (preço unitário) de R$ 868,31 pelo título naquela data.
Agora imagine que, em virtude de uma emergência, você tivesse que resgatá-lo imediatamente após a compra realizada. Na verdade, essa situação pode acontecer a qualquer tempo e todos os investidores estão sujeitos à emergências, não é mesmo?
O TD iria recomprar o título de você à taxa de juros de mercado adicionada do spread usual cobrado por ele de “12 pontinhos” na taxa de juros. Isso iria resultar em uma taxa de 5,15% ao ano. Ou seja, ele iria pagar por cada título um preço de R$ 842,62. E você teria amargado uma perda de R$ 25,69 em termos absolutos e de 2,96% em termos relativos, frente ao valor pago no momento da compra.
Certamente, o TD vai justificar a prática alegando que procede dessa forma porque tem custos e quer desestimular a especulação com seus títulos. No entanto, esse não é o ponto. A questão é que ao agir dessa forma, ele está provocando algumas distorções, dentre as quais uma injustiça entre os investidores de sua plataforma.
Se em vez de ter investido no título do Tesouro IPCA+ 2045, você tivesse escolhido o Tesouro IPCA+ 2024 para comprar? Esse é um título bem mais curto e, nesse caso, a taxa de juros negociada pelo TD para investimento no papel seria de 4,49% ao ano. O preço que você teria pago por ele seria de R$ 2.466,34.
Vamos imaginar que, da mesma forma que no caso anterior, imediatamente após a compra, você resolvesse vender o título de volta para o TD. O que teria acontecido? Ele teria recomprado o título de você pagando R$ 2.450,50.
A perda de R$ 15,84, decorrente da diferença entre o preço que você pagou e o preço que vendeu para o TD, reflete aquele spread de 0,12 ponto percentual a que me referi antes. Nesse caso, sua perda relativa, medida em relação ao preço unitário de compra original teria sido de apenas 0,64%.
Observe na tabela abaixo as diferenças existentes entre as duas operações que exemplificamos.
Dois pesos e duas medidas
A conclusão é que nessa situação – muito comum de acontecer -, o investidor do título mais longo (o Tesouro IPCA+ 2045) está sendo prejudicado relativamente ao investidor do título mais curto (o Tesouro IPCA+ 2024). E isso se dá, simplesmente, pelo fato de que ele preferiu investir no título mais longo e não no mais curto! E, claro, porque precisou resgatar o título antecipadamente.
Para se ter uma ideia mais precisa da penalização excessiva que sofreria esse investidor ao resgatar antecipadamente o título longo, basta notar que a perda percentual de 2,96% (medida em relação ao PU original de compra do título) é cerca de 4,6 vezes a perda percentual de 0,64% sofrida pelo investidor do título mais curto!
Essa prática de o TD estabelecer um spread fixo de 0,12 ponto percentual para recomprar os títulos que vende, independentemente dos seus prazos para vencimento, não é só danosa, porque resulta em um prejuízo imposto ao investidor, mas também é injusta, conforme demonstrado pelo exemplo acima.
Dessa forma, dentro do espírito de promover melhorias continuas e aperfeiçoamento do programa do Tesouro Direto, sugiro que se modifique esse critério de recompra de títulos, de forma a reestabelecer, o mais rapidamente possível, a equidade entre os investidores dos diversos títulos à venda na plataforma do TD.
 19 de setembro de 2026 - 14:19
BOMBOU NO SD
Lotofácil da Independência paga R$ 300 milhões, Europa oferece moradia de graça para quem ama gatos e Nubank perde brilho: os destaques da semana
19 de setembro de 2026 - 14:19 19 de setembro de 2026 - 14:00
Conteúdo BTG Pactual
‘Crise do petróleo’ em 2027? Estoques globais acendem sinal de alerta, e podem pressionar sua carteira de investimentos; entenda
19 de setembro de 2026 - 14:00 19 de setembro de 2026 - 10:39
NOBEL POLÊMICO
Fritz Haber: o Nobel de Química que inventou o fertilizante moderno e inaugurou a era da guerra química
19 de setembro de 2026 - 10:39 18 de setembro de 2026 - 15:29
TOUROS E URSOS #288
A ‘Faria Lima’ está errada? O que o mercado não enxerga sobre o risco fiscal, segundo Felipe Salto
18 de setembro de 2026 - 15:29 18 de setembro de 2026 - 14:15
O FIM DO FUTEBOL?
O futebol não vive sem bet? Por que os clubes se juntaram para publicar manifesto contra MP que proibiria apostas online
18 de setembro de 2026 - 14:15 18 de setembro de 2026 - 12:44
DÍVIDA VELHA NA MIRA
Governo prepara nova rodada de renegociação de dívidas antigas, diz jornal. Alívio para os bancos pode virar dor de cabeça?
18 de setembro de 2026 - 12:44 18 de setembro de 2026 - 6:43
PARA TODOS OS GOSTOS
Bolão fatura mais de R$ 100 milhões na Mega-Sena e ofusca prêmios milionários na Lotofácil e na Quina
18 de setembro de 2026 - 6:43 17 de setembro de 2026 - 20:20
POR DENTRO DA CARTEIRA
Brasileiros querem mais que renda fixa: interesse em LCA cresce 119%, mas outro investimento rouba a cena
17 de setembro de 2026 - 20:20 17 de setembro de 2026 - 15:27
VIDEOGAMES
Rockstar anuncia Grand Theft Auto VI: The Album, tracklist oficial do GTA 6 que conta com Travis Scott, Keith Richards, Pinkpantheress e mais
17 de setembro de 2026 - 15:27 17 de setembro de 2026 - 14:03
O QUE A FARIA LIMA NÃO VÊ
Você tem medo de investir? Emoções e bets travam as finanças — mas também podem ser combustível
17 de setembro de 2026 - 14:03
17 de setembro de 2026 - 13:28
APOSTAS ONLINE
O rombo das bets: apostas online podem ter engolido metade do crescimento do PIB em 2025
17 de setembro de 2026 - 13:28 17 de setembro de 2026 - 12:01
PODCAST TOUROS E URSOS
A Faria Lima está errada? ‘Risco de o Brasil quebrar é zero’, diz Felipe Salto, da Warren; o que o mercado não enxerga sobre o risco fiscal
17 de setembro de 2026 - 12:01 17 de setembro de 2026 - 11:30
PRIMEIRO DESDE 2023
Governo anuncia aumento de 15% do Bolsa Família; confira o novo valor
17 de setembro de 2026 - 11:30 17 de setembro de 2026 - 9:43
PELA MADRUGADA
Bancários veem avanço em negociação e marcam assembleia para votar fim de greve na Caixa
17 de setembro de 2026 - 9:43 17 de setembro de 2026 - 6:49
SALVOU A NOITE
Lotofácil tem retorno discreto aos sorteios regulares e Dia de Sorte aproveita para brilhar sozinha; Mega-Sena corre hoje valendo R$ 102 milhões
17 de setembro de 2026 - 6:49 17 de setembro de 2026 - 5:45
É HOJE
Bolsa Família é pago hoje; veja quem receberá em setembro e as regras do benefício
17 de setembro de 2026 - 5:45 16 de setembro de 2026 - 18:41
SEM SURPRESA
Juros cada vez menores: Copom corta Selic para 13,75% e não sinaliza próximos passos, embora mercado espere mais cortes
16 de setembro de 2026 - 18:41 16 de setembro de 2026 - 17:16
SD EXPLICA
O Brasil vai quebrar? Entenda o que é risco fiscal e como as contas públicas afetam os seus investimentos
16 de setembro de 2026 - 17:16 16 de setembro de 2026 - 16:01
BEBIDAS PROTEICAS
NotShake Protein: Anvisa proíbe todos os lotes das bebidas da marca
16 de setembro de 2026 - 16:01 16 de setembro de 2026 - 15:03
MAMMA MIA!










