


Como conseguir uma conta sem tarifas no seu bancão
Conta sem tarifas em bancos digital já não é mais novidade. Mas você sabia que da para conseguir conta gratuita nos bancões? O problema é que não é para todo mundo...

Banco digital com conta-corrente gratuita já não é mais novidade. A cada dia parece que surge um novo, e o brasileiro vem se mostrando bastante disposto a experimentar, cansado que está de pagar caro nos grandes bancos. Mas os bancões também oferecem isenção de tarifa na conta em algumas situações.
Conseguir conta sem tarifa nos grandes bancos até que é fácil, mas conseguir uma conta-corrente gratuita completa como aquelas oferecidas pelos bancos digitais já não é tão simples assim. E dificilmente ela será 100% digital.
[captacao]
O segredo para ficar isento e ter acesso a uma ampla gama de serviços é o relacionamento. Como eu já mostrei aqui nesta outra matéria, um bom relacionamento bancário pode render isenção de tarifas e de anuidade de cartão de crédito, além de juros menores em empréstimos e financiamentos.
Confira cinco maneiras de conseguir uma conta-corrente gratuita nos grandes bancos:
1. Conta-salário
A conta-salário é obrigatoriamente gratuita em qualquer banco, mas a pessoa física não consegue abri-la por conta própria. Ela só pode ser aberta pelos empregadores para depositar o salário dos seus empregados.
Leia Também
O grande problema da conta-salário é que ela é muito restrita. Não é movimentável por cheques e não aceita depósitos de outras pessoas físicas ou jurídicas além do empregador do correntista.
O banco pode oferecer serviços para quem tem conta-salário, mas alguns deles não podem ser cobrados, a saber:
- Fornecimento de cartão magnético para movimentar a conta (exceto no caso de solicitação de segunda via em razão de roubo, furto, perda ou danificação);
- Até cinco saques na boca do caixa ou caixa eletrônico por evento de crédito na conta;
- Pelo menos duas consultas mensais ao saldo na boca do caixa ou caixa eletrônico;
- Pelo menos dois extratos com toda a movimentação dos últimos 30 dias, na boca do caixa ou no caixa eletrônico.
A conta-salário pode incluir ainda a possibilidade de pagar contas, faturas e boletos por débito automático, além de pagamentos em estabelecimentos comerciais na função débito do cartão. Outros serviços, como TED e DOC, podem ser realizados, mas não são gratuitos.
2. Pacote de serviços essenciais
Trata-se de outra cesta de serviços padronizada pelo Banco Central para todos os bancos. Ela é necessariamente gratuita e inclui apenas os serviços mais básicos, conforme a tabela a seguir:
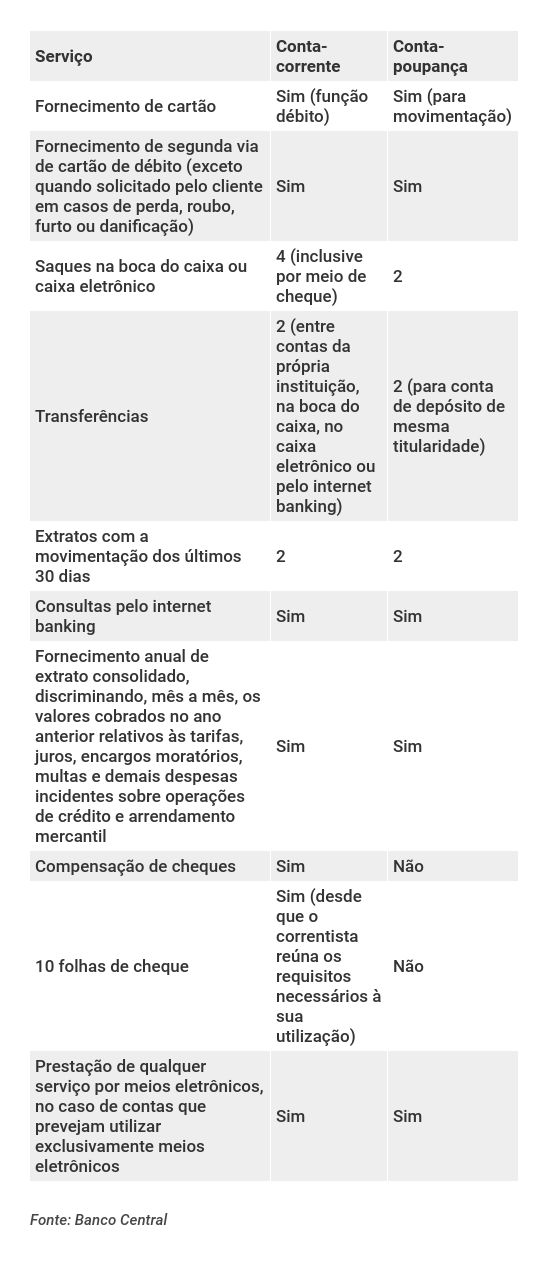
O pacote de serviços essenciais de fato contempla todos os serviços que as pessoas mais usam, mas não inclui TEDs e DOCs. Estes podem ser realizados, mas são cobrados por fora. E não dá para negar que o preço é salgado.
Confira os custos atualizados de TED e DOC nos cinco principais bancos brasileiros:
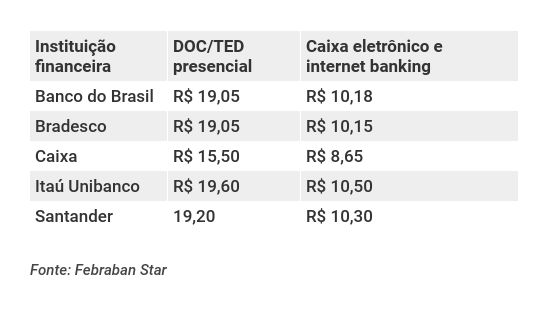
O pacote de serviços essenciais pode ser interessante se você deseja manter relacionamento com um banco que não é aquele por onde você recebe o seu salário, por exemplo.
3. Convênio do seu empregador com o banco
Receber o seu salário pelo banco é uma das principais formas de relacionamento, principalmente se o seu empregador tem alguma espécie de convênio com a instituição financeira.
Esta é a melhor forma de obter uma conta-corrente gratuita em banco grande, mas ela é evidentemente limitada a quem trabalha formalmente para um empregador que mantém esse tipo de parceria.
Por meio desse tipo de convênio, é possível conseguir uma conta-corrente gratuita completa, em vez da limitadíssima conta-salário.
Cultivar o relacionamento com o banco numa situação como essa pode ser muito interessante.
Seja como for, sempre vale a pena verificar em outras instituições financeiras de grande porte se você pode conseguir uma conta melhor caso faça a portabilidade de salário.
No caso dos bancos digitais, transferir o salário apenas para conseguir uma conta-corrente gratuita muitas vezes nem compensa, pois alguns bancos só oferecem conta sem tarifas, independentemente de o cliente receber o salário pelo banco ou não.
4. Contas digitais dos bancões
Alguns bancos que ofereciam contas digitais sem tarifas encerraram o produto, mantido apenas para correntistas antigos. É o caso da iConta do Itaú e da DigiConta do Bradesco.
Mas alguns deles abriram os seus próprios bancos digitais e contas de pagamento gratuitas, seguindo a onda das fintechs.
O Bradesco criou o Next, o Santander comprou a Superdigital e o BB oferece uma conta de pagamentos bem simplificada, a Conta Fácil.
Mas é importante frisar que essas contas costumam ser mais restritas que as contas digitais oferecidas pelas fintechs, pois elas têm limitação de saques, DOCs e TEDs, por exemplo. Além disso, há contas que exigem que o cliente atenda a alguma condição para ter direito à gratuidade.
Next (Bradesco)
É a opção de conta digital mais completa das três, e não impõe nenhuma condição ao correntista para ser gratuita. O Next oferece um pacote de serviços gratuito chamado “Na Faixa”, que inclui:
- Transferências ilimitadas para outras contas Next e Bradesco;
- 1 DOC/TED para outros bancos por mês (transações extras, efetuadas por meios eletrônicos, custam R$ 10,15 cada);
- Saques ilimitados e gratuitos em caixas eletrônicos do Bradesco e na rede Banco24Horas;
- Comprovantes e extratos ilimitados;
- Cartão de crédito internacional Visa sem anuidade (mas um asterisco diz que se trata de uma gratuidade promocional por tempo indeterminado).
Superdigital (Santander)
Originalmente, a conta Superdigital custa R$ 9,90 por mês, mas os primeiros 30 dias são grátis e a tarifa passa a ser zerada sempre que, no mês anterior, o cliente tiver gasto pelo menos R$ 500 ou tenha deixado a conta sem saldo durante o mês inteiro.
A Superdigital inclui:
- Um saque na rede Banco24Horas OU uma transferência para qualquer banco por mês;
- Fazer ou receber depósitos na conta;
- Dois depósitos por boleto na conta;
- Checagem de saldo por SMS;
- Transferências ilimitadas para outras contas Superdigital;
- Primeira via do cartão pré-pago MasterCard (você passa na função crédito, mas ele debita o valor direto da conta e não permite parcelamento), com direito a adicionais;
- Até cinco cartões virtuais pré-pagos para comprar pela internet;
- Câmbio em até nove moedas (na própria conta, em um extrato separado, e movimentáveis pelo mesmo cartão);
- Pagamento de contas pelo app ou pelo site;
- Recarga de celular e Bilhete Único na cidade de São Paulo.
Para quem recebe salário na Superdigital, há outras duas opções de pacote. O “Super em conta”, inclui, gratuitamente, quatro saques ou transferências para outros bancos por mês. Os saques podem ser efetuados não apenas na rede Banco24Horas, como também nos caixas eletrônicos do Santander.
Além de incluir todas as demais funcionalidades da Superdigital comum, o pacote “Super em conta” também possibilita ao cliente pagar apenas metade do valor da assinatura caso, no mês anterior, tenha feito compras no valor mínimo de R$ 250.
A outra opção de pacote para quem recebe o salário pela Superdigital é o “Super zero”, que é gratuito mesmo, sem valor mínimo de compras. Ele possui todas as funcionalidades dos outros pacotes, mas não dá direito a nenhum saque ou transferência para outros bancos. Esses serviços custam R$ 5,90 cada um.
Outros serviços são cobrados, como emissão de saldo ou extrato na rede Banco24Horas (R$ 2), saques no exterior (R$ 19,90) e emissão de boleto (R$ 2,90).
Conta Fácil (BB)
Conta de pagamento digital, gratuita e bastante limitada. Pode ser aberta pelo app do BB e não requer envio de documentos ou assinatura de contratos. Permite movimentação mensal (entre saques, transferências e pagamentos) entre R$ 500 e R$ 5 mil. Inclui apenas:
- 1 cartão de débito;
- 1 saque por mês em caixas eletrônicos do BB;
- 1 extrato por mês em caixas eletrônicos do BB;
- Transferências ilimitadas entre contas BB via app;
- Recarga de celular pelo app;
- Cadastro de débito automático.
5. Desconto no custo da cesta de serviços em razão de relacionamento - principalmente investimentos
Finalmente, os grandes bancos oferecem descontos no custo da cesta de serviços para os clientes com bom relacionamento dos segmentos de varejo alta renda e alta renda. Geralmente isso significa investir nos produtos financeiros oferecidos pelo banco.
Em geral, clientes de varejo, com renda abaixo de R$ 4 mil ou R$ 5 mil, dependendo do banco, não têm acesso a esse tipo de benefício.
No Bradesco, no Itaú e no Santander, por exemplo, é possível tornar a conta-corrente gratuita em troca de qualquer tipo de investimento por meio do próprio banco.
No Bradesco, o benefício é válido para os clientes Prime e Exclusive; no Santander, para os clientes Van Gogh e Select; e no Itaú, para os clientes Uniclass e Personnalité.
No Banco do Brasil, o percentual de desconto varia de acordo com o valor investido e o segmento do cliente, e as aplicações contempladas são fundos, poupança, Poupex, CDB, previdência privada, LCA e LCI.
Bradesco e Itaú não divulgam os valores mínimos de investimento necessários para obter isenção total da tarifa, e o BB não respondeu ao questionamento. No Santander, o mínimo de investimentos para zerar o valor da cesta de serviços é de R$ 80 mil para os clientes Van Gogh e R$ 150 mil para os clientes Select. Seja como for, nos demais bancos os valores mínimos tendem a ser da mesma ordem.
Como investir no seu banco com inteligência para obter uma conta-corrente gratuita
Apesar de ser uma bolada, o valor mínimo para conseguir uma conta-corrente gratuita num grande banco não chega a exigir que você seja milionário.
O problema é que os investimentos oferecidos pelos bancões, bem sabemos, muitas vezes não são grande coisa. O baixo retorno e as altas taxas de administração podem não compensar a economia com a isenção de tarifas.
Os clientes que deixam dinheiro aplicado no banco para conseguir uma conta-corrente gratuita normalmente se contentam em investir em alguma aplicação bem conservadora, como poupança, CDB, LCI, LCA ou um fundo de renda fixa de baixo risco. Parece a saída mais fácil e óbvia, mas não é a mais inteligente.
Esses investimentos são justamente os que dão muito lucro para o banco e pouco para você.
É possível investir em CDB, LCI e LCA muito mais rentáveis em bancos médios, com a proteção do Fundo Garantidor de Créditos (FGC), a mesma garantia da poupança e dos papéis dos bancões.
Além disso, fundos de renda fixa conservadora com taxas baixas e mais rentáveis que a caderneta de poupança não faltam nas plataformas de investimentos de corretoras.
Já tem até fundo que investe em títulos públicos atrelados à Selic e não cobra taxa alguma, como os do BTG, da Órama e da Pi. Não tem por que ficar no fundo caro do bancão.
Se o retorno do fundo mais conservador do seu banco for muito ruim, ficando igual ou até menor que o da poupança, pode valer mais a pena pagar a tarifa da conta e investir sua reserva de emergência num fundo conservador barato e mais rentável.
Ou, melhor ainda, investir sua reserva de emergência num fundo conservador barato fora do seu banco e buscar, dentro dele, um fundo diferente e mais interessante.
Clientes de segmentos de renda mais alta, que têm a oportunidade de obter isenção de tarifa na conta por meio de investimentos, em geral têm acesso também a bons fundos multimercados e de ações no próprio banco, nos quais a aplicação dos recursos destinados a relacionamento talvez compense.
Assim, em vez de aplicar a reserva de emergência no bancão, que tal destinar a ele a parcela da sua carteira destinada a obter uma rentabilidade maior, expondo-se a algum risco?
Fora que, hoje em dia, até os bancões já estão oferecendo ótimos fundos de gestores independentes renomados.
Outra opção para a sua reserva de relacionamento com o banco é o Tesouro Direto. Nos bancos onde aplicações em títulos públicos são aceitas para obter gratuidade de tarifas, vale a pena aplicar no Tesouro Direto.
Isso porque os bancões não cobram mais taxa de administração - a chamada taxa de agente de custódia - para esse tipo de investimento, igualando-se, neste quesito, às corretoras independentes.
Últimas notícias
 19 de novembro de 2026 - 6:03
BRILHO SOLITÁRIO
Aposta do Paraná leva R$ 4 milhões na Lotofácil 3833; +Milionária 408 acumula com prêmio de consolação alto
19 de novembro de 2026 - 6:03 18 de novembro de 2026 - 11:55
DESAFIOS PELA FRENTE
A última dança de Lula: por que o legado do presidente preocupa a Eurasia?
18 de novembro de 2026 - 11:55 18 de novembro de 2026 - 5:56
BRILHOU SOZINHA
Aposta simples fatura R$ 14,5 milhões na Quina 7170; Mega-Sena, Lotofácil e outras loterias acumulam
18 de novembro de 2026 - 5:56 17 de novembro de 2026 - 5:45
QUESTÃO DE ESTILO
Simplicidade ou teimosia? Lotofácil premia apostas feitas pela internet; Mega-Sena pode pagar R$ 34 milhões hoje
17 de novembro de 2026 - 5:45 16 de novembro de 2026 - 18:01
HORA DA MUDANÇA
Ajuste fiscal sem drama: André Esteves diz que Brasil se afoga em ‘copo d’água’ e vê solução ao alcance
16 de novembro de 2026 - 18:01 16 de novembro de 2026 - 14:31
IBOVESPA SOB PRESSÃO
É hora de vender Brasil, diz Morgan Stanley — mas banco ainda aposta na América Latina; veja as ações favoritas
16 de novembro de 2026 - 14:31 16 de novembro de 2026 - 13:00
DESTAQUE NA IMPRENSA
Seu Dinheiro está entre os veículos de imprensa financeira mais influentes em ranking da Anbima
16 de novembro de 2026 - 13:00 16 de novembro de 2026 - 12:05
IMPOSTOS
Tarcísio diz ver com preocupação a intenção do governo de tributar LCA e CRA
16 de novembro de 2026 - 12:05 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43
14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56
