


Tesouro Direto: Tesouro Selic, Tesouro IPCA+ ou Tesouro Prefixado? Entenda como funciona cada título público
O governo disponibiliza diferentes tipos de títulos públicos, que se diferenciam pelo prazo e condições de remuneração

Uma das principais dúvidas de quem investe no Tesouro Direto é sobre qual título público comprar.
Do ponto de vista da forma de remuneração, esses investimentos podem ser de três tipos: indexados à taxa Selic, prefixados ou indexados à inflação, medida pelo IPCA.
Já quanto à maneira de distribuírem seus rendimentos, podem ser de dois tipos: pagar juros semestrais ou pagar os juros todos de uma vez no vencimento, junto com o principal investido.
Também existem títulos de diferentes prazos — curto, médio ou longo —, e a escolha do investimento vai depender muito do objetivo do investidor e do momento de mercado.
Os tipos de títulos do Tesouro Direto
Antes de avaliarmos cada uma dessas modalidades, acho que vale a pena entendermos algumas das condições que serão colocadas na mesa no momento em que você for comprar seu título.
Na lista de títulos do Tesouro você vai se deparar com duas alternativas básicas de rentabilidade:
Leia Também
- Títulos prefixados
- Títulos pós-fixados.
Os prefixados são aqueles que pagam uma taxa nominal, já conhecida integralmente no momento da aplicação. Trata-se de uma taxa fixa até o fim do contrato. Exemplo de taxas prefixadas: 10% ao ano, 12% ao ano, 15% ao ano, e assim por diante.
Já os títulos pós-fixados têm rentabilidades atreladas a indicadores, que podem ser taxas de juros ou índices de preços. Assim, elas não são conhecidas no ato do investimento, pois podem variar até o vencimento.
No caso do Tesouro Direto, esses indexadores são a taxa básica de juros, a Selic, e o Índice Nacional de Preços ao Consumidor (IPCA), que mede a inflação oficial.
Títulos prefixados
O Tesouro Direto oferece dois tipos de títulos prefixados: o Tesouro Prefixado (LTN) e o Tesouro Prefixado com Juros Semestrais (NTN-F).
Ambos pagam uma remuneração pré-definida e já conhecida no ato do investimento, na forma de uma taxa de juros nominal — por exemplo, 10% ao ano, 12% ao ano ou 15% ao ano, a depender das expectativas para as taxas de juros no momento da compra.
A rentabilidade, portanto, não é corrigida pela inflação nem pela Selic. Assim, o investidor sabe exatamente quanto irá receber no vencimento, mas pode ter um retorno maior ou menor que a Selic ou a inflação do período.
Esses títulos têm volatilidade, ou seja, seus preços variam dia a dia de acordo com a perspectiva do mercado para as taxas de juros.
A venda antecipada é feita sempre a preço de mercado, o que significa que o investidor pode ter ganhos ou perdas caso saia do papel antes do fim do prazo. Se levado ao vencimento, porém, esses títulos pagam exatamente a rentabilidade acordada.
A diferença entre os dois tipos de prefixados é que o Tesouro Prefixado (LTN) não paga juros semestrais. Ele entrega a rentabilidade apenas no vencimento, junto com a devolução do principal investido.
Já o Tesouro Prefixado com Juros Semestrais (NTN-F) paga cupom de juros — também prefixados — a cada seis meses, até o vencimento, quando então paga um último cupom mais a devolução do principal.
Para quem são indicados
Os títulos prefixados são indicados para investidores que desejam saber exatamente a quantia que irão receber no vencimento.
Também são recomendados para os investidores que acreditam numa queda da taxa Selic mais forte que o esperado pelo mercado e, com isso, desejam “travar” sua rentabilidade num patamar mais elevado.
Esta última estratégia também pode resultar na valorização do papel, podendo ser vantajoso vendê-lo antes do vencimento para realizar o ganho.
Entre os papéis com e sem juros semestrais, os que pagam juros são interessantes para quem quer gerar uma renda, mas os que não pagam cupom são mais indicados para quem quer fazer seu patrimônio crescer.
Uma diferença importante entre eles é que, no caso dos títulos com juros semestrais, há cobrança de imposto de renda sobre todos os cupons pagos. Isso reduz a rentabilidade líquida do ativo quando comparado a um Tesouro Prefixado sem juros semestrais de prazo e rentabilidade semelhantes.
Títulos pós-fixados
Na categoria de pós-fixados, há dois tipos de título: os pós-fixados a taxas flutuantes, representados pelo Tesouro Selic (LFT); e os pós-fixados indexados a índices de preços, representados pelos títulos Tesouro IPCA+ (NTN-B Principal), Tesouro IPCA+ com juros semestrais (NTN-B), Tesouro RendA+ Aposentadoria Extra (NTN-B1) e Tesouro Educa+ (NTN-B1).
Vamos dar uma olhada em cada um deles:
Tesouro Selic (LFT)
O Tesouro Selic (LFT) tem sua remuneração atrelada à variação da taxa Selic mais uma pequena taxa, geralmente positiva, mas que também pode ser negativa.
Isto é, ela pode pagar um pouquinho mais ou um pouquinho menos que a Selic, mas a sua remuneração fica sempre próxima da variação da taxa básica.
Não há pagamento de juros semestrais, sendo toda a rentabilidade paga ao final do contrato, junto com o principal investido.
Esses títulos têm seu valor atualizado diariamente pela taxa Selic, o que significa que eles praticamente só se valorizam, e a venda antecipada dificilmente resultará em retorno negativo. Esse fenômeno até pode ocorrer, mas é raro e costuma ser pontual.
Por esse motivo, estes são considerados os títulos menos voláteis e mais conservadores do Tesouro Direto.
Para quem é indicado
Para a reserva de emergência, caixa ou objetivos de curto prazo, pois pode ser resgatado a qualquer momento sem grandes perdas. Também é indicado para investidores mais conservadores, que não aguentam o sobe e desce dos prefixados e indexados à inflação.
São mais vantajosos quando há perspectiva de alta de juros, pois a remuneração tende a aumentar conforme a Selic é elevada.
Tesouro IPCA+ (NTN-B Principal) e Tesouro IPCA+ com Juros Semestrais (NTN-B)
Ambos pagam uma remuneração prefixada mais a variação da inflação oficial, medida pelo Índice de Preços ao Consumidor Amplo (IPCA). Por exemplo, 5% ao ano + IPCA, 6% ao ano + IPCA e assim por diante, a depender das perspectivas do mercado para as taxas de juros no momento da compra.
Assim, esses títulos garantem uma remuneração acima da inflação, protegendo o poder de compra do investimento. Até por isso, o Tesouro Direto dispõe de alguns papéis de prazos bem longos.
Esses títulos têm volatilidade, ou seja, seus preços variam dia a dia de acordo com a perspectiva do mercado para as taxas de juros.
A venda antecipada é feita sempre a preço de mercado, o que significa que o investidor pode ter ganhos ou perdas caso saia do papel antes do fim do prazo. Se levado ao vencimento, porém, esses títulos pagam exatamente a rentabilidade acordada.
A diferença entre os dois tipos de indexados à inflação é que o Tesouro IPCA+ (NTN-B Principal) não paga juros semestrais. Ele entrega a rentabilidade apenas no vencimento, junto com a devolução do principal investido.
Já o Tesouro IPCA+ com Juros Semestrais (NTN-B) paga cupom de juros — também indexados à inflação — a cada seis meses, até o vencimento, quando então paga um último cupom mais a devolução do principal.
Para quem são indicados
Os títulos indexados ao IPCA são indicados para os investidores que desejam proteger seu investimento da inflação, especialmente aqueles que têm objetivos de longo prazo.
Também são recomendados para os investidores que acreditam em inflação controlada e numa queda da taxa Selic mais forte que o esperado pelo mercado e, com isso, desejam “travar” sua rentabilidade num patamar mais elevado.
Esta última estratégia também pode resultar na valorização do papel, podendo ser vantajoso vendê-lo antes do vencimento para realizar o ganho.
Entre os papéis com e sem juros semestrais, os que pagam juros são interessantes para quem quer gerar uma renda, mas os que não pagam cupom são mais indicados para quem quer fazer seu patrimônio crescer.
Uma diferença importante entre eles é que, no caso dos títulos com juros semestrais, há cobrança de imposto de renda sobre todos os cupons pagos. Isso reduz a rentabilidade líquida do ativo quando comparado a um Tesouro IPCA+ sem juros semestrais de prazo e rentabilidade semelhantes.
Tesouro RendA+ Aposentadoria Extra (NTN-B1) e Tesouro Educa+ (NTN-B1)
Estes dois títulos especiais do Tesouro Direto são similares ao Tesouro IPCA+ — têm remuneração atrelada à inflação e seguem a mesma dinâmica de mercado.
A diferença é que eles são destinados especificamente para poupar para a aposentadoria (Tesouro RendA+) ou para pagar os estudos técnicos ou superiores dos jovens (Tesouro Educa+).
Assim, eles dispõem de uma fase de acumulação e uma data de conversão, a partir da qual começam a fazer pagamentos mensais para o investidor durante um prazo pré-determinado. Em outras palavras, eles são voltados para a geração de uma renda mensal a partir de uma data futura.
Funciona assim: o investidor simula quantos títulos são necessários para obter determinada renda a partir de uma data futura, que pode ser a data da aposentadoria, no caso do Tesouro RendA+, ou a do início da faculdade do filho, no caso do Tesouro Educa+. Esta será a sua data de conversão.
Durante o período de acumulação, o investidor deve comprar títulos sempre com essa mesma data de conversão. Isso pode ser feito de uma vez ou aos poucos, desde que ele adquira a quantidade de títulos indicada pelo simulador.
A partir da data de conversão, os aportes cessam, e ele começa a receber a renda desejada, corrigida pela inflação, todos os meses durante 20 anos, no caso do Tesouro RendA+, ou cinco anos, no caso do Tesouro Educa+.
Embora esses títulos possam ser resgatados a qualquer momento e estejam sujeitos à mesma volatilidade dos títulos Tesouro IPCA+, o ideal é comprá-los realmente para a aposentadoria ou a educação dos filhos.
Se levados ao vencimento, esses papéis pagam exatamente a renda simulada pelo investidor, independentemente das oscilações no meio do caminho.
Para quem são indicados
O Tesouro RendA+ Aposentadoria Extra (NTN-B1) pode ter prazos muito longos, bem superiores aos dos títulos Tesouro IPCA+. São voltados para quem quer poupar para a aposentadoria.
Já o Tesouro Educa+ é indicado para quem deseja poupar para pagar uma faculdade, pós-graduação, curso técnico ou outro tipo de educação para si ou para um jovem da família.
Como escolher o melhor título para investir
Deu pra perceber que são várias as opções e condições de mercado nesse universo chamado Tesouro Direto. Ficou perdido e não conseguiu ter segurança em qual aplicação deve colocar seu dinheiro? Sem problema: na própria página do Tesouro Direto existe um simulador.
Lá você vai responder algumas perguntas sobre seus objetivos e receberá algumas opções que mais se encaixam no seu perfil. É só acessar a página do Tesouro Direto e responder ao questionário.
 13 de outubro de 2026 - 10:59
COMEÇOU
Recarga do Gás do Povo de outubro de 2026 já está disponível; veja quem tem direito e o prazo do benefício
13 de outubro de 2026 - 10:59 13 de outubro de 2026 - 7:19
PASSOU VOANDO
Mega-Sena acumulada alcança a marca R$ 150 milhões e deixa +Milionária comendo poeira
13 de outubro de 2026 - 7:19 12 de outubro de 2026 - 18:00
A PROVA DOS 9
Ibovespa no topo, agenda cheia: para onde o investidor deve olhar no pós-recorde da bolsa
12 de outubro de 2026 - 18:00 12 de outubro de 2026 - 15:25
SE CUIDA, NVIDIA?
Microsoft desafia Nvidia ao lançar novo chip de IA com capacidade de processamento 7 vezes maior que a geração anterior
12 de outubro de 2026 - 15:25 12 de outubro de 2026 - 14:15
R$ 1 BILHÃO JÁ FOI RESSARCIDO
Bets: quase R$ 160 milhões ainda não foram devolvidos aos apostadores; veja o prazo final para recuperar o dinheiro
12 de outubro de 2026 - 14:15 12 de outubro de 2026 - 9:06
O EFEITO DOMINÓ DA POLÍTICA
Nobel de Economia de 2026: a dupla que revelou como pequenas decisões ajudam a explicar os rumos da economia e dos juros
12 de outubro de 2026 - 9:06 12 de outubro de 2026 - 5:10
ABRE E FECHA
A bolsa abre hoje? Veja como será o funcionamento da B3, dos bancos, do Pix e dos Correios neste feriado
12 de outubro de 2026 - 5:10 10 de outubro de 2026 - 15:05
DISPUTA POLÍTICA
Split payment opõe Flávio Bolsonaro e governo Lula em debate sobre o caixa das empresas
10 de outubro de 2026 - 15:05 9 de outubro de 2026 - 10:44
ABRE E FECHA
A bolsa abre no feriado de Nossa Senhora Aparecida? Veja como será o funcionamento da B3, dos bancos, do Pix e dos Correios em 12 de outubro
9 de outubro de 2026 - 10:44 9 de outubro de 2026 - 6:24
MÁQUINA AZEITADA
Lotofácil 3800 faz 2 novos milionários e ainda premia um bolão; Mega-Sena 3068 acumula e prêmio agora está em R$ 112 milhões
9 de outubro de 2026 - 6:24 8 de outubro de 2026 - 16:53
PRESSÃO QUE VIROU CONDENAÇÃO
Eduardo Bolsonaro tem prisão decretada e passaportes cancelados por Moraes após condenação no STF
8 de outubro de 2026 - 16:53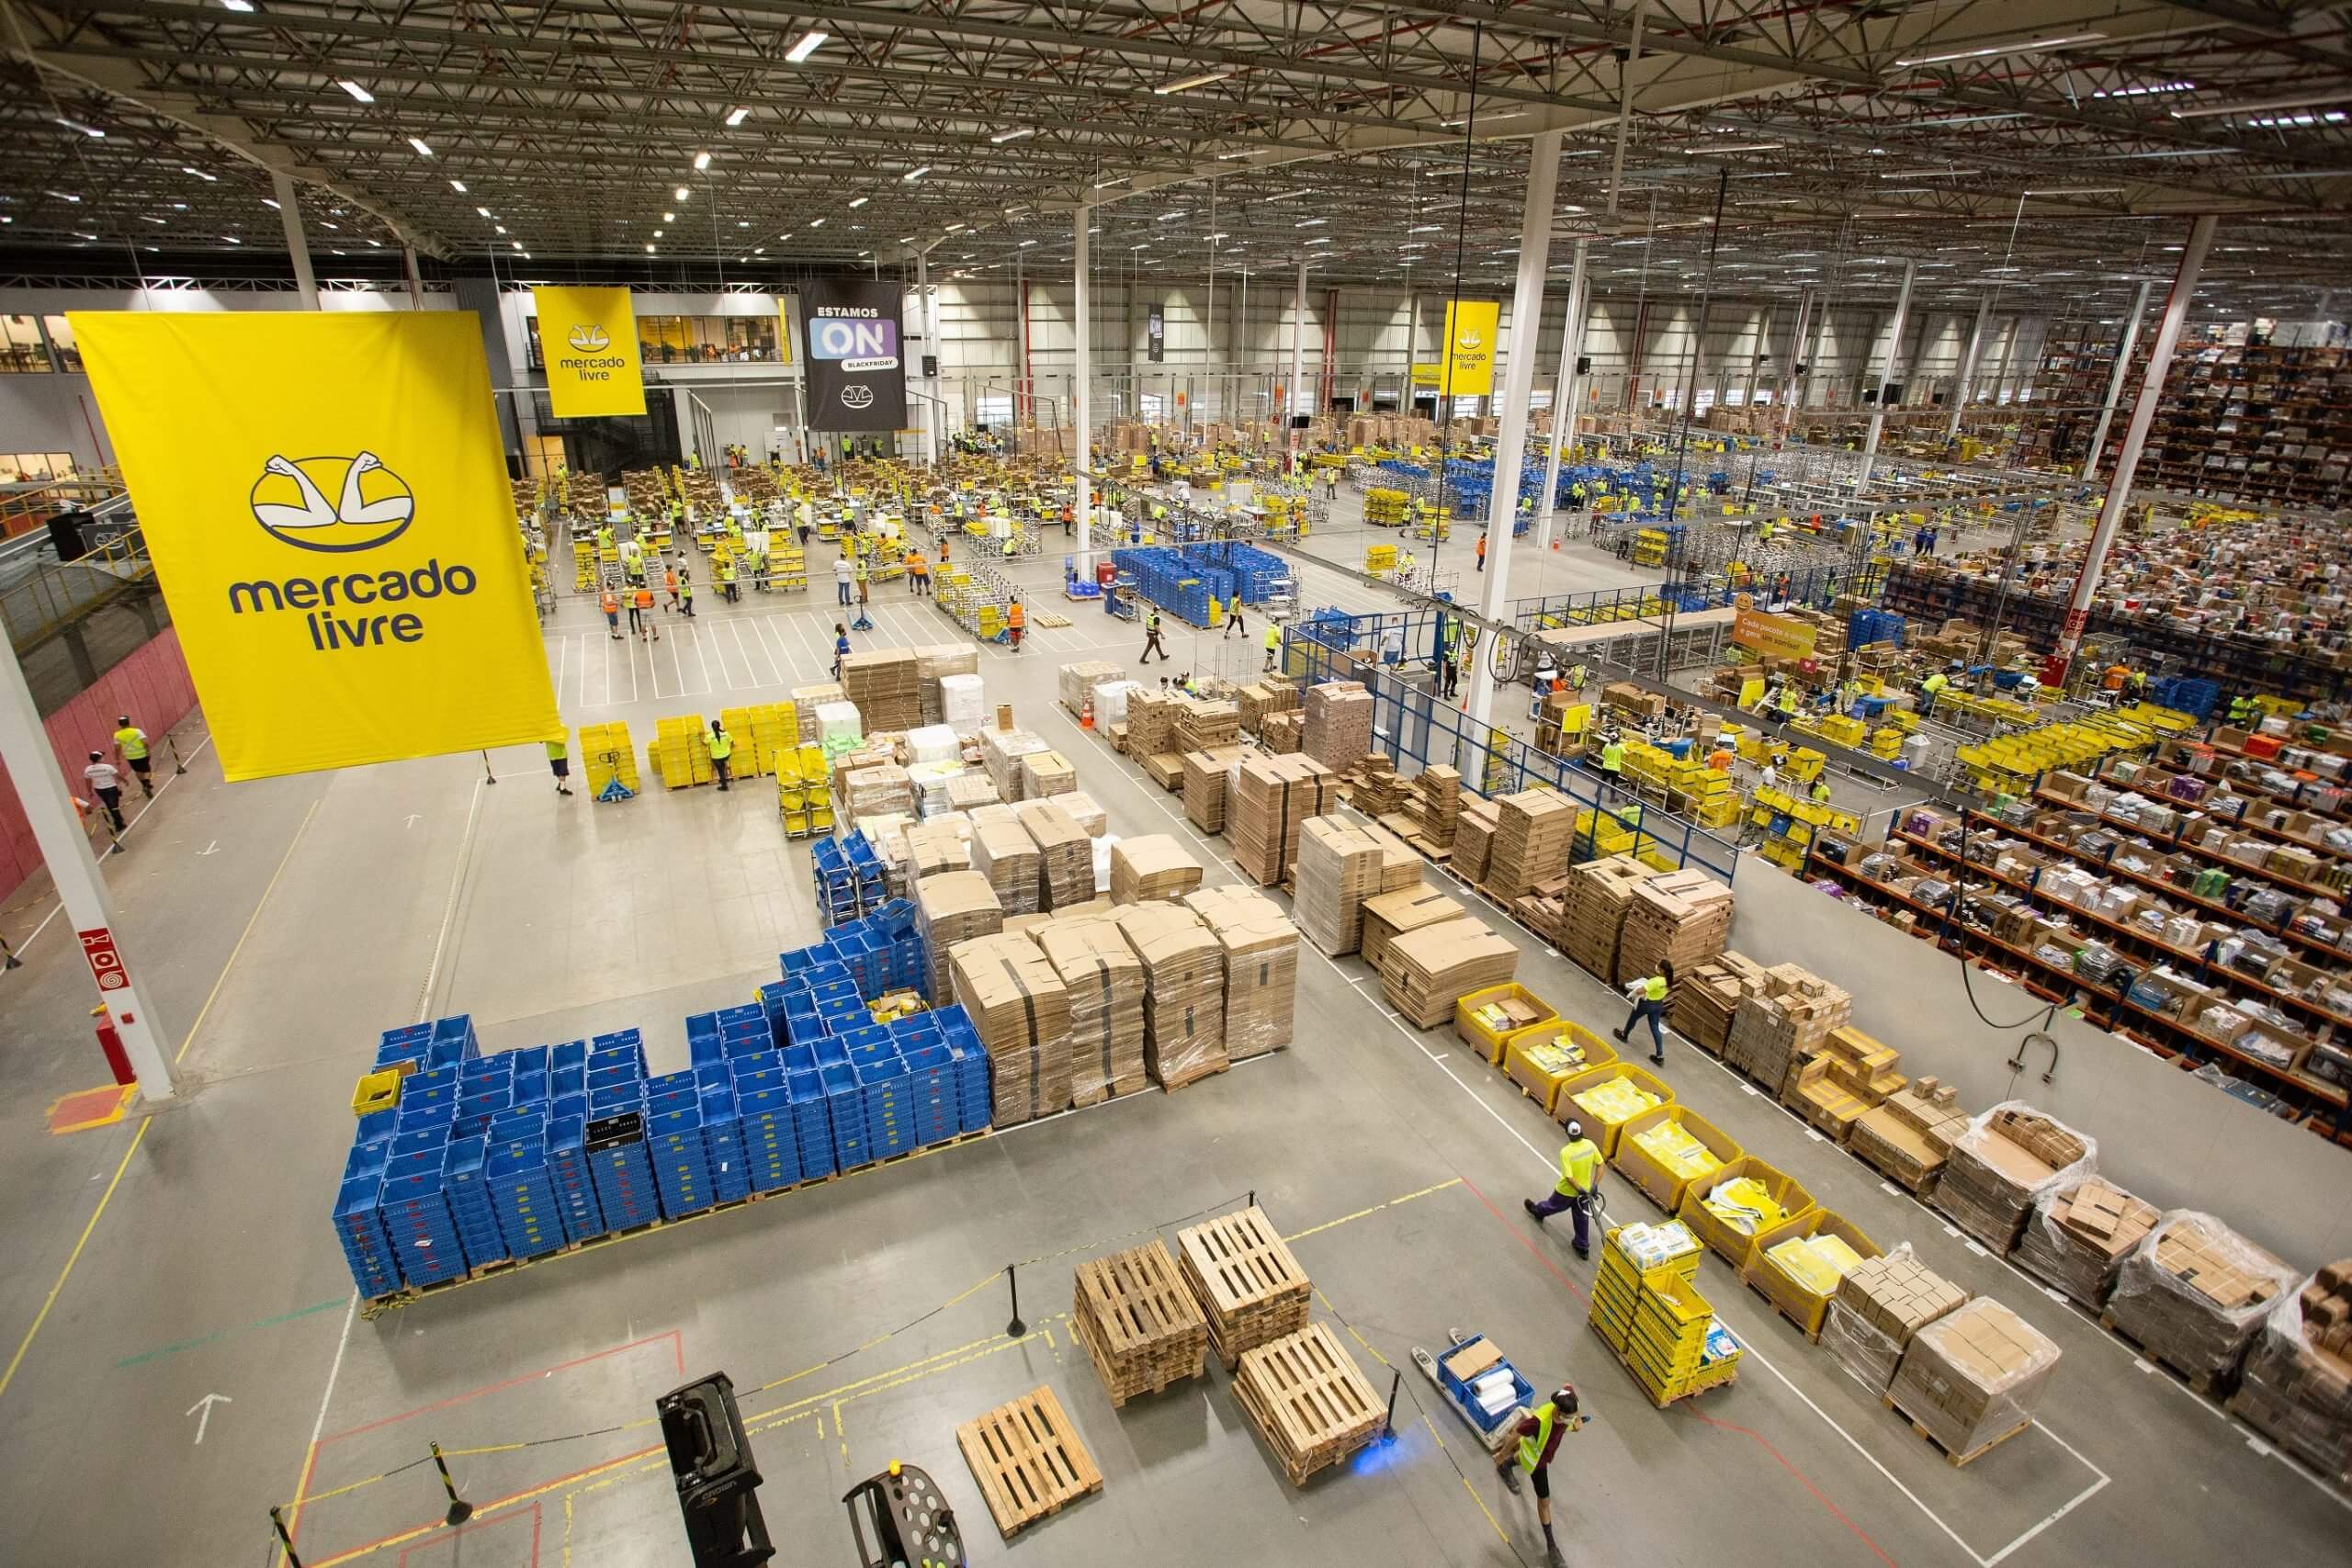 8 de outubro de 2026 - 15:39
BUILDINGS SUMMIT 2026
Mercado Livre vê ‘longo caminho’ para o e-commerce no Brasil e aposta em nova fronteira — mas há um obstáculo para o setor
8 de outubro de 2026 - 15:39 8 de outubro de 2026 - 11:38
A CONTA DA GOVERNABILIDADE
A euforia com Flávio Bolsonaro pode virar frustração? Por que uma vitória sobre Lula não é cheque em branco para reformas
8 de outubro de 2026 - 11:38 8 de outubro de 2026 - 7:10
ALTOS PRÊMIOS
Lotofácil 3799 deixa duas pessoas a meio caminho do primeiro milhão de reais no Paraná; +Milionária 396 acumula com bola na trave impressionante
8 de outubro de 2026 - 7:10 7 de outubro de 2026 - 17:52
NO FOGO CRUZADO DAS ELEIÇÕES
Fim da escala 6×1: nova regra pode sair do papel antes do segundo turno? Entenda em que pé está a votação
7 de outubro de 2026 - 17:52 7 de outubro de 2026 - 14:05
ELEIÇÕES 2026
Flávio Bolsonaro ou Lula no segundo turno? Moody’s compara cenários e aponta os riscos para investidores
7 de outubro de 2026 - 14:05 7 de outubro de 2026 - 12:03
FINANCIAMENTO SUSTENTÁVEL
ETF com selo do BID e que investe na Amazônia Legal? AMAB11 atrai R$ 66 milhões em apenas dois meses
7 de outubro de 2026 - 12:03 7 de outubro de 2026 - 11:47
RECEIO COM A IA
Ray Dalio volta a bater na inteligência artificial e defende que bolha está prestes a estourar. Quais são os sinais?
7 de outubro de 2026 - 11:47 7 de outubro de 2026 - 7:16
TEM PRA TODO MUNDO
Lotofácil 3798 tem 58 ganhadores, mas só um vai embolsar valor milionário; Mega-Sena 3067 acumula e prêmio atinge a marca de R$ 100 milhões
7 de outubro de 2026 - 7:16
6 de outubro de 2026 - 19:28
ESTÁ VALENDO

