


FGC – a sigla que as corretoras usam para vender. Dá para confiar?
O Fundo Garantidor de Crédito virou um trunfo para a equipe de marketing das corretoras vender CDBs, LCIs e LCAs de bancos pequenos e médios

George Bailey estava a caminho do aeroporto para sua viagem de lua de mel quando viu uma multidão em frente à financeira da família, a Building & Loan. Uma dívida foi executada e esvaziou o caixa do banco. A população de Bedford Falls entrou em pânico e correu para sacar o dinheiro.
O caixa não era suficiente para pagar a todos. Bailey convenceu os clientes a só retirarem o dinheiro que precisavam em vez de limpar suas poupanças. Usou as economias da lua de mel e conseguiu fechar o dia com US$ 2 no cofre. A cena do filme “A felicidade não se compra”, um clássico de Frank Capra, retrata uma corrida bancária nos anos 1930.

É uma obra de ficção, mas o movimento de “salve-se quem puder” diante de uma bancarrota de um banco é bem próximo dos relatos históricos. Como a maioria dos bancos não tem um Bailey capaz de acalmar clientes apavorados, o sistema bancário criou formas de se proteger.
Em 1933, ano em que 4 mil bancos quebraram em meio à Grande Depressão, os EUA criaram o seu fundo garantidor de crédito, o Fdic. No Brasil, a novidade chegou apenas em 1995, depois que grandes bancos brasileiros quase quebraram com a estabilização da moeda pelo Plano Real – e o fim dos ganhos exorbitantes que tinham com a hiperinflação.
Foi nesse contexto que nasceu o fundo garantidor de crédito brasileiro, o FGC, instituição mantida pelos bancos para proteger os recursos do investidor depositado nos próprios bancos.
Leia Também
O FGC nunca foi sexy. Ele só aparecia no noticiário quando algum banco se metia em uma enrascada. Mas a instituição ganhou novo status com a popularização das plataformas abertas de investimentos. O FGC virou um trunfo para a equipe de marketing das corretoras vender CDBs, LCIs e LCAs de bancos pequenos e médios.
É uma oferta tentadora: você empresta dinheiro para bancos pequenos – alguns com solidez duvidosa - e se ele quebrar um fundo dos próprios bancos vai assumir o prejuízo por você. Dá para confiar ou é bom demais para ser verdade?
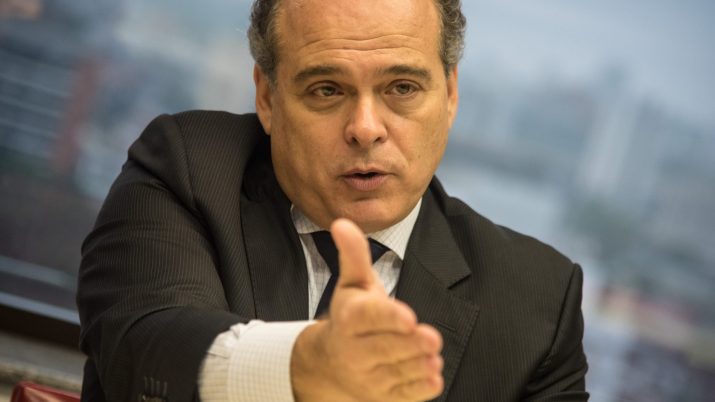
Fui até a sede do FGC para fazer essa pergunta ao André Loes, diretor-executivo do fundo. Ele garante que o FGC é seguro.
“O FGC sempre pagou e tenho plena tranquilidade que sempre vai pagar”.
Regras de cobertura
A dica dele é ficar atento às regras de cobertura na hora de investir (veja abaixo).
- Limite de R$ 250 mil por pessoa em cada instituição financeira.
- Limite adicional de pagamento de R$ 1 milhão por CPF a cada 4 anos
São garantidos pelo FGC: depósitos em conta corrente, poupança, CDB, LCI, LCA, letra de câmbio, letra hipotecária, letras imobiliárias, depósitos a prazo e operações compromissadas.
Não tem garantia do FGC: títulos públicos, fundos de investimento, fundo imobiliário, depósitos no exterior, COE e LIG, entre outros.
FGC tem dinheiro suficiente?
O FGC tem um patrimônio líquido de R$ 66,4 bilhões e R$ 45,9 bilhões deles são transformáveis em caixa (dados de dezembro de 2017). A diferença de R$ 20,5 bilhões está nos empréstimos feitos pelo FGC em operações de assistência – uma espécie de crédito emergencial para evitar a quebra de um banco com problemas pontuais.
Não precisa ser um gênio da economia para concluir que se todo mundo quebrar o FGC não tem saldo para honrar seus compromissos. Loes explica que a instituição definiu a liquidez necessária é entre 2,3% a 2,7% dos depósitos elegíveis: “Usamos um modelo científico para chegar no nível que é suficiente para superar uma crise de alta severidade.
E o que seria uma crise de alta severidade?, perguntei. Loes não deu muitos detalhes, mas disse que é bem maior do que a crise do subprime nos EUA, com elevado grau de contágio entre as instituições. Ele ressaltou que o modelo usado pelo FGC tem um grau de certeza de 99,8%. Há uma chance, ainda que mínima, de tudo dar errado. Mas também há uma chance de um meteoro cair na Terra, provocou Loes.
Quem deve para o FGC?
O número que ficou na minha cabeça não foi o modelo matemático do fundo. Foram os R$ 20 bilhões que o FGC emprestou para os bancos. Se o banco precisou de uma linha de crédito emergencial é um sinal de que não vai muito bem – e pode ser um candidato a entrar na lista de bancos quebrados no futuro.
 15 de setembro de 2026 - 10:20
BENEFÍCIO OU PESADELO?
Divisão de 25% do lucro e escala 5×2: como uma rede de supermercados usa benefícios para atacar o maior desafio do setor
15 de setembro de 2026 - 10:20 15 de setembro de 2026 - 6:57
OLHO NO RELÓGIO
Caixa adia sorteio da Lotofácil da Independência, mas ele ainda ocorre hoje; prazo para apostas também muda
15 de setembro de 2026 - 6:57 14 de setembro de 2026 - 19:15
LCIs e LCAs
A crítica de André Esteves aos títulos isentos: ‘sou detentor, emito esses títulos, mas está simplesmente errado’
14 de setembro de 2026 - 19:15 14 de setembro de 2026 - 14:55
ALERTA DE PROMOÇÃO!
Leilão da Casas Bahia promete eletrodomésticos com até 75% de desconto; veja como participar
14 de setembro de 2026 - 14:55 14 de setembro de 2026 - 14:06
MUDANÇAS CLIMÁTICAS
Oceano Atlântico bate recorde negativo em temporada de furacões — e a culpa é do El Niño
14 de setembro de 2026 - 14:06 14 de setembro de 2026 - 11:15
 14 de setembro de 2026 - 9:09
QUASE LÁ!
Prazo para disputar os R$ 300 milhões da Lotofácil da Independência se aproxima do fim; veja até que horas é possível apostar e quando será o sorteio
14 de setembro de 2026 - 9:09 14 de setembro de 2026 - 9:00
Conteúdo Market Makers
Pesquisa mostra Flávio Bolsonaro e Augusto Cury numericamente à frente de Lula no segundo turno; como investir neste cenário?
14 de setembro de 2026 - 9:00 13 de setembro de 2026 - 18:03
DESALECERAÇÃO DA IA
Dona do ChatGPT descarta IPO neste ano e executivos fazem alerta sobre IA: haverá um freio na tecnologia?
13 de setembro de 2026 - 18:03 13 de setembro de 2026 - 14:35
DEIXOU DE SER EXCLUSIVO
Venda de apartamentos de luxo despenca 53% em São Paulo. Quais os planos das incorporadoras para os super-ricos?
13 de setembro de 2026 - 14:35 13 de setembro de 2026 - 11:32
MAIS LIDAS DO SD
Palpites da IA para a Lotofácil da Independência, risco de calote no Tesouro Direto e loja de luxo da JHSF: o que bombou nesta semana
13 de setembro de 2026 - 11:32 13 de setembro de 2026 - 10:29
É BOM SABER
Todos os números da Lotofácil da Independência: veja os resultados e as dezenas que mais saíram na história
13 de setembro de 2026 - 10:29 12 de setembro de 2026 - 10:30
PERÍODO ÚMIDO
Chuva derruba preço da energia, mas El Niño acende alerta para dezembro; veja o que esperar até 2027
12 de setembro de 2026 - 10:30 12 de setembro de 2026 - 7:04
REGRA DE OURO
O que acontece com o prêmio de R$ 300 milhões se ninguém acertar os números da Lotofácil da Independência
12 de setembro de 2026 - 7:04 11 de setembro de 2026 - 17:32
TOUROS E URSOS #287
Até onde a taxa Selic pode cair? Economista do BV vê juros perto de 10% ao ano no longo prazo
11 de setembro de 2026 - 17:32
11 de setembro de 2026 - 9:45
MATEMÁTICA
Plano perfeito para ganhar na Lotofácil da Independência existe, mas tem uma pegadinha arriscada
11 de setembro de 2026 - 9:45 11 de setembro de 2026 - 9:00
Conteúdo Empiricus
Juros de 9% e dólar abaixo de R$ 4? A condição fiscal que poderia levar o Ibovespa aos 300 mil pontos, segundo analistas
11 de setembro de 2026 - 9:00 11 de setembro de 2026 - 6:27
EFEITO DO RECESSO
Mega-Sena acumula pelo 8º sorteio seguido e prêmio vai a R$ 85 milhões enquanto Lotofácil da Independência se aproxima
11 de setembro de 2026 - 6:27 11 de setembro de 2026 - 6:04
30 ANOS DA LEI
Inquilino inadimplente não quer sair? Arbitragem pode poupar R$ 3,2 bi aos donos de imóveis e aliviar preços dos aluguéis; veja quando vale usar
11 de setembro de 2026 - 6:04 10 de setembro de 2026 - 18:09
TOUROS E URSOS











