


Fila no café, metrô lotado e trânsito: a volta do trabalho presencial abre oportunidade para FIIs de escritórios?
Na minha visão, o atual cenário de desconfiança apresenta oportunidades razoáveis para o longo prazo. Os FIIs de escritórios estão sendo negociados com descontos significativos em relação a outros segmentos, oferecendo assimetrias pontuais.

Se tem algo que combina com São Paulo no começo do ano, é a dobradinha de chuvas e trânsito caótico. Mas, ultimamente, não dá para culpar só o clima. Cada vez mais pessoas estão voltando ao trabalho presencial, e a cidade sente o impacto.
Metrôs lotados, filas no elevador e aquele café apressado antes da reunião voltaram a fazer parte da rotina de muita gente. O home office ainda existe, mas a tendência de retorno aos escritórios é clara — e isso está transformando o dia a dia de quem circula por aí.
Recentemente, empresas gigantes como Google, Meta e Amazon anunciaram o “fim do home office” ao redor do mundo.
Em uma pesquisa da KPMG divulgada no ano passado, CEOs de diversas partes do mundo indicaram que a volta total ao presencial deve ser concluída em até três anos, reforçando a demanda por escritórios em mercados chave.
Nos últimos dias, foi a vez do JP Morgan ordenar o retorno presencial dos funcionários, após fortes palavras de Jamie Dimon, CEO do banco. Segundo ele, o trabalho remoto “simplesmente não funciona”. Nossas avaliações apontam que esse tipo de movimento deve continuar durante 2025.
Este cenário tem alterado as perspectivas para o mercado de lajes corporativas, segmento tradicional entre os fundos imobiliários. Após uma revisão de área locada por parte dos locatários, em decorrência do home office, a retomada ao ambiente físico levanta a necessidade de ampliação de locação por parte das empresas.
Leia Também
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
Os dados mais recentes do setor corroboram com essa dinâmica. De acordo com relatório setorial do BTG, a cidade de São Paulo registrou a menor vacância dos últimos quatro anos, acompanhada pelo maior volume de absorção líquida desde 2005, início da série histórica calculada pela Buildings.
Mercado de Lajes Corporativas em São Paulo (A+)
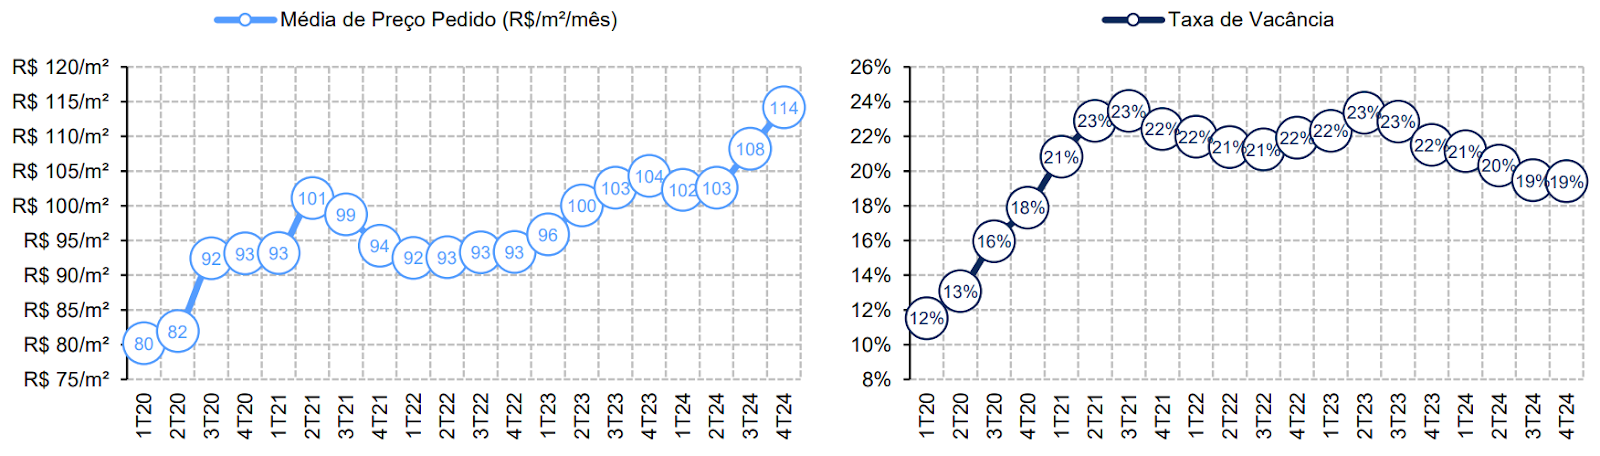
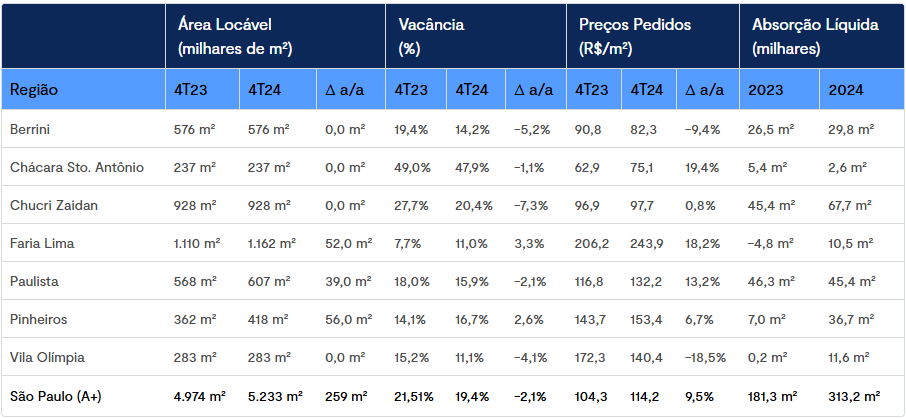
Entre as praças, a Faria Lima segue como principal centro corporativo de São Paulo, com dados mais consistentes de ocupação e evolução de preços. Inclusive, algumas locações pontuais na região promoveram valores recorde em 2024.
Diante do aluguel elevado e da limitação de área vaga, a demanda das empresas têm escoado para outras praças. A região da Avenida Chucri Zaidan foi o grande destaque do ano, registrando a maior absorção líquida da cidade.
Entre os fatores determinantes desta performance, destaco a disponibilidade de área (incluindo lajes amplas) e os preços mais convidativos. Com o poder de barganha do lado dos inquilinos, geralmente descontos e períodos de carência de aluguel são inseridos nas transações.
Diante disso, a tendência é que a Chucri Zaidan continue atraindo empresas em busca de boas oportunidades. Essa dinâmica deve ser vista em outras regiões também, tal como Pinheiros e Avenida Paulista, em menor magnitude.
Eventualmente até praças menos “óbvias” serão consideradas, tal como o Centro de São Paulo – especulações envolvendo uma possível grande locação na região surgiram recentemente.
Com relação aos aluguéis, diante de um cenário de desaceleração econômica para 2025, não enxergo grande potencial de crescimento neste momento. Ainda assim, em função de um cronograma de entregas de novos imóveis controlado para a capital no médio prazo, há uma perspectiva estrutural de recuperação de preços no segmento.
Performance dos fundos não acompanhou
Apesar dos avanços, a performance média ponderada dos FIIs de escritórios no IFIX foi de -14% em 2024, refletindo a desconfiança dos investidores em relação ao setor.
Isso se deve, principalmente, pela sensibilidade desses ativos à economia e pelos cap rates mais baixos se comparado a outros segmentos. Além disso, uma taxa de juros maior impacta negativamente na revisão do valor justo dos ativos.
No micro, a falta de previsibilidade sobre aluguéis e a presença de fundos alavancados também afetam a atratividade do setor. O histórico pós-pandemia, com portfólios vagos e elevadas obrigações financeiras fizeram com que os investidores seguissem reticentes com os FIIs.
| Ativo | Retorno 2024 | Retorno YTD |
| IFIX (Papel) | 0,01% | -1,22% |
| IFIX (Tijolo - Logística) | -5,13% | -0,63% |
| IFIX | -5,89% | -1,80% |
| IFIX (Tijolo - Shopping) | -11,49% | -0,54% |
| IFIX (Tijolo - Lajes) | -13,92% | -3,24% |
Na minha visão, o atual cenário de desconfiança apresenta oportunidades razoáveis para o longo prazo. Os FIIs de escritórios estão sendo negociados com descontos significativos em relação a outros segmentos, oferecendo assimetrias pontuais.
Quando consideramos os ativos mais líquidos do setor, encontramos um desconto sobre valor patrimonial de quase 40%, aliado a um dividend yield de dois dígitos. Desta forma, entendo que a categoria mereça um espaço pequeno no portfólio de FIIs, a depender do perfil do investidor.
Diante do cenário incerto, repleto de riscos para o setor, realizar uma seleção criteriosa é essencial para o investimento. Principalmente nesta categoria, entendo que fatores como qualidade e localização dos imóveis, histórico da gestão e nível de endividamento são primordiais para análise.
Kinea Renda Imobiliária (KNRI11): um dos FIIs mais tradicionais
O Kinea Renda Imobiliária (KNRI11) é um dos FIIs mais tradicionais da indústria, atuando em dois segmentos: lajes corporativas e galpões logísticos.
O fundo é composto por 21 ativos, totalizando 721.611m² ABL, sendo 13 edifícios comerciais (166.778m²) e 8 centros logísticos (554.833m²). Desses, 69% estão em São Paulo, 15% em Minas Gerais e 16% no Rio de Janeiro.
Em relação à ocupação, o fundo conta com uma taxa vacância física de 2,84% e financeira de 5,86%, concentradas principalmente nos escritórios do Rio de Janeiro.
Em ambiente mais desafiador, o portfólio de lajes corporativas do fundo registra taxa de vacância física de cerca de 14%, enquanto na carteira de galpões logístico o indicador é inferior a 1%.
A carteira de escritórios do fundo está bem posicionada para capturar o escoamento de demanda de locação para as regiões de Pinheiros e Avenida Chucri Zaidan, dois polos menos tradicionais da cidade, mas com relevante oferta de imóveis novos.
Sua exposição atual é concentrada em imóveis paulistas, em especial no Rochaverá, que representa 31% da ABL desenvolvida do FII no segmento. O Rochaverá é o principal representante da Avenida Chucri Zaidan, um dos polos corporativos de São Paulo.
Com a normalização das operações das companhias e maior competitividade dos aluguéis, a absorção líquida da região tem sido destaque nos últimos trimestres – as últimas locações no próprio Rochaverá e no Edifício Luna são exemplos disso.
Em nossa visão, o imóvel do KNRI11 tem potencial para aumento de ocupação e, futuramente, captura de melhores preços de aluguel.
A parcela logística tem avaliação neutra neste momento, dado que os imóveis possuem qualidade e estão bem posicionados, mas o prazo dos contratos atípicos deve ser levado em consideração.
Neste caso, o CD Cabreúva é o principal imóvel, com ABL superior a 178 mil m², equivalente a 25% do total do fundo. O ativo fica localizado no interior de São Paulo e está 100% locado para a Lojas Renner (LREN3) através de um contrato do tipo Built-to-Suit (BTS).
Entre os pontos tradicionais de atratividade, destaco a estabilidade da ocupação da carteira e a alta liquidez do fundo, fatores essenciais para a estratégia de renda.
Conforme modelo detalhado no relatório da Empiricus, chegamos a um valor justo de R$ 155 para o fundo, o que implica uma valorização de 15% em relação à última cotação, bem interessante considerando o nível de estresse da curva de juros.
Diante da qualidade do portfólio, do desconto e da elevada liquidez, o KNRI11 é uma boa opção para exposição em tijolos.
Um abraço,
Caio
 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
A ação que aguenta o tranco do segundo turno e o que esperar dos mercados hoje
5 de outubro de 2026 - 8:19 2 de outubro de 2026 - 8:24
O MELHOR DO SEU DINHEIRO
O ESG na análise de risco, o impacto das eleições na Petrobras (PETR4) e o que mais move o mercado hoje
2 de outubro de 2026 - 8:24 2 de outubro de 2026 - 7:20
SEXTOU COM O RUY
Por que você deveria ter Petrobras (PETR4) na carteira — independentemente de quem ganhar as eleições?
2 de outubro de 2026 - 7:20 1 de outubro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
O risco do aluguel atrasado, o candidato favorito do mercado e os preços do petróleo: o que mexe com a bolsa hoje
1 de outubro de 2026 - 8:31 30 de setembro de 2026 - 20:01
EXILE ON WALL STREET
Rodolfo Amstalden: Não acorde pelado depois do 1º turno
30 de setembro de 2026 - 20:01 30 de setembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO

