


Acabou a ‘farra’ do PGBL? Previdência Privada entra no projeto da Reforma Tributária mas ainda pode render até 93% acima de um fundo ‘tradicional’; entenda
Analista aponta que nunca considerou a isenção no planejamento sucessório com uma das vantagens fiscais da previdência

A Reforma Tributária segue em tramitação no Congresso e na última semana trouxe uma mudança desagradável para muitos investidores. No dia 13 de agosto, a Câmara aprovou o segundo projeto de lei que regulamenta a tributação dos planos PGBL e VGBL da previdência privada.
Foi incluída na nova versão do projeto a cobrança estadual do imposto sobre transmissão causa mortis e doações, o ITCMD, para todos os planos da previdência privada.
O texto ainda vai passar pelo Senado e, se aprovado, vai para sanção do presidente Lula (PT). Mas, diante da possibilidade, muitos investidores já se questionam se ainda vale a pena ter esse tipo de investimento na carteira.
Nesse sentido, o analista de fundos da Empiricus Research Bruno Mérola aponta que nunca considerou a isenção no planejamento sucessório como uma vantagem em seus cálculos de retorno com investimentos na previdência privada.
Para o analista, mesmo com a aprovação da cobrança do ITCMD, o PGBL (plano com IR cobrado sobre o saldo total resgatado) “continua sendo a melhor opção”. Segundo Mérola, o investimento em PGBL Regressivo pode render quase o dobro que um fundo “tradicional” em 30 anos.
PGBL ainda pode render até 93% mais que uma carteira ‘tradicional’
Para os menos familiarizados com esse tipo de investimento, a previdência privada tem como objetivo básico servir de complemento ou fonte principal de renda na aposentadoria.
Contudo, é possível investir no ativo para outros fins, como, por exemplo, facilitar a transferência de bens e garantir a renda de cônjuges e/ou filhos em caso invalidez e até morte.
Nesse sentido, o texto aprovado na Câmara pode ser um obstáculo do ponto de vista do planejamento sucessório. Acontece que o ITCMD é aplicado na transferência de recursos a herdeiros em caso de morte do titular.
Assim, nos últimos anos, muitas famílias vinham usando esse mecanismo, especialmente em planos VGBL (cuja tributação incide apenas sobre a renda), para, entre outras coisas, evitar que a herança passasse por inventário e, consequentemente, fosse tributada.
Ao mesmo tempo, por se tratar de um tributo estadual, algumas unidades federativas já cobravam o imposto sobre heranças com base em legislações próprias. Essa prática acabou gerando vários questionamentos na Justiça.
Nesse sentido, a proposta da Reforma Tributária é evitar que pessoas com grandes patrimônios usem a previdência privada para fugir do inventário e do ITCMD. Além disso, estabelece uma norma padrão para a tributação, visto que atualmente cada estado tem a sua própria regra.
Por esse motivo, Bruno Mérola aponta que a inclusão dos planos de previdência na Reforma Tributária “não foi exatamente uma surpresa”. Ao mesmo tempo, do ponto de vista do analista, o projeto não vai impactar os benefícios fiscais desse ativo, especialmente do PGBL.
Acontece que a reforma não anula os principais benefícios fiscais do PGBL, são eles:
- Ausência de come-cotas;
- Imposto de Renda de até 10% para quem opta pela tributação regressiva; e
- Dedução de até 12% da renda tributável.
Isso significa que, para o investidor que tem planos de previdência PGBL com o objetivo de buscar rentabilidade superior ao de fundos “tradicionais”, nada mudou.
Mérola complementa que, como “alguns estados já cobravam ITCMD por não ter uma jurisprudência centralizada [...], nunca consideramos essa vantagem da isenção no planejamento sucessório nos nossos cálculos”.
Em outras palavras, antes da Reforma Tributária, os analistas da Empiricus já incluíam a cobrança do ITCMD em seus cálculos. Mesmo nesse cenário, os planos PGBL regressivo apresentavam um retorno até 93% superior ao de fundos “tradicionais”.
Em uma simulação realizada pelos analistas da casa, eles compararam quanto renderia uma aplicação de R$ 12 mil em previdência privada no plano PGBL e em um fundo de investimento “tradicional” durante 30 anos. Os ativos são idênticos e o rendimento estimado foi de 8% ao ano.
Veja só o resgate livre de IR em cada modalidade:
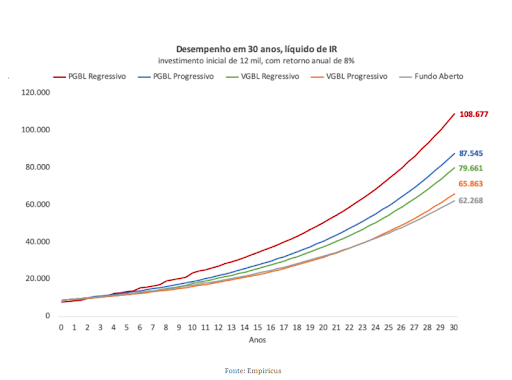
Descontando os R$ 12 mil investidos inicialmente, o PGBL Regressivo rendeu R$ 96.677, enquanto o fundo “tradicional” rendeu cerca de R$ 50 mil.
Ou seja, a rentabilidade do PGBL Regressivo foi 93% maior que o fundo “normal”, mesmo considerando a cobrança do ITCMD. Ou seja, o que realmente possibilitou um retorno superior foram os outros benefícios fiscais que essa modalidade de investimento oferece.
Por esse motivo, Bruno Mérola afirma que a previdência privada “continua sendo a melhor opção”.
Guia gratuito: aprenda a ‘turbinar’ sua carteira e aumentar a restituição investindo em um fundo PGBL
Agora que você já sabe que a regra incluída no texto da Reforma Tributária não terá grande impacto na rentabilidade dos planos PGBL, que tal conhecer mais a fundo os benefícios desse ativo?
Além de entregar um retorno maior que outros ativos no longo prazo, os planos PGBL da previdência privada permitem deduzir até 12% da sua renda tributável todos os anos.
Esse mecanismo pode não só reduzir o imposto devido como ainda aumentar a sua restituição do Imposto de Renda todos os anos. Ou seja, você tem a chance de buscar lucros com a previdência já em 2025.
E, para te ajudar nessa missão, a Julia Wiltgen, repórter do Seu Dinheiro, reuniu em um guia completo tudo o que você deve saber sobre essa classe de investimentos.
Neste material, você vai poder ficar sabendo como escolher o melhor plano de previdência para o seu caso e como usar o PGBL para buscar uma renda extra todos os anos.
GRATUITO: APRENDA A INVESTIR EM PGBL
Baixe gratuitamente o guia completo da previdência privada
Neste material, você vai encontrar tudo o que precisa saber para investir nesse ativo com segurança. Entre os assuntos abordados, você vai descobrir:
- Vantagens de ter um plano de previdência;
- Como escolher o melhor plano para você: PGBL ou VGBL;
- Regimes de tributação: progressivo ou regressivo;
- Como usar a Previdência para aumentar sua restituição do Imposto de Renda;
- Planilha financeira para calcular quanto você precisa investir.
O Guia da Previdência Privada é gratuito e, para acessá-lo, basta clicar neste link e seguir as instruções.
Fique tranquilo, pois o acesso é gratuito mesmo e você não precisa pagar nada em momento algum.
 8 de junho de 2026 - 10:00
SD Select
BTG Pactual atualiza a carteira recomendada de FIIs para junho e aumenta a exposição em HSML11
8 de junho de 2026 - 10:00 4 de junho de 2026 - 12:00
SD Select
Ações internacionais para junho: Eli Lilly (LILY34), Netflix (NFLX34) e outros BDRs são recomendações do BTG Pactual este mês
4 de junho de 2026 - 12:00 3 de junho de 2026 - 17:30
SD Select
Sentiu saudades? Itaú (ITUB4) manda Nubank (ROXO34) ‘para longe’ e faz retorno triunfal à carteira de ações recomendadas pelo BTG em junho
3 de junho de 2026 - 17:30 27 de maio de 2026 - 10:00
SD Select
Imposto de Renda 2026: Últimos dias para acertar as contas com o Leão
27 de maio de 2026 - 10:00 22 de maio de 2026 - 12:00
SD Select
Imposto de Renda 2026: O que muda na hora de declarar cada tipo de investimento?
22 de maio de 2026 - 12:00 21 de maio de 2026 - 17:13
SD SELECT
Receita paga primeiro lote bilionário de restituição do Imposto de Renda 2026; confira valor total, datas e quem terá direito a reembolso
21 de maio de 2026 - 17:13 14 de maio de 2026 - 15:00
Conteúdo SD Select
Uma alternativa para ter renda com aluguel – é possível receber até de grandes empresas
14 de maio de 2026 - 15:00 13 de maio de 2026 - 16:32
SD Select
Vale (VALE3): 4 pilares que justificam o investimento na ação para buscar dividendos, segundo a Empiricus
13 de maio de 2026 - 16:32 10 de maio de 2026 - 11:00
Conteúdo SD Select
‘Vivemos uma mudança estrutural nos FIIs de logística’, diz especialista no Onde Investir; entenda
10 de maio de 2026 - 11:00 9 de maio de 2026 - 9:00
SD Select
Restituição do Imposto de Renda 2026: Quando começa, quem recebe primeiro e o que pode atrasar o seu pagamento
9 de maio de 2026 - 9:00 8 de maio de 2026 - 9:00
SD Select
Abrindo a torneira das small caps: Sanepar (SAPR11) e mais 9 oportunidades para investir em maio, segundo o BTG Pactual
8 de maio de 2026 - 9:00 7 de maio de 2026 - 14:16
SD Select
As ‘magníficas’ do BTG: Alphabet (GOGL34), Amazon (AMZO34) e Microsoft (MSFT34) estão entre as ações internacionais recomendadas para maio
7 de maio de 2026 - 14:16 6 de maio de 2026 - 14:00
Conteúdo SD Select
É hora de investir em shopping center? BTG adiciona FII do setor em carteira recomendada; veja
6 de maio de 2026 - 14:00 5 de maio de 2026 - 15:00
SD Select
BTG Pactual ‘dá update’ na carteira de ações em maio e inclui Totvs (TOTS3) no lugar do Itaú (ITUB4)
5 de maio de 2026 - 15:00 4 de maio de 2026 - 16:19
SD Select
Contagem regressiva do Imposto de Renda 2026: Falta menos de um mês para o fim do prazo da declaração
4 de maio de 2026 - 16:19 23 de abril de 2026 - 14:00
SD Select
Declarar despesas médicas, dependentes e gastos com educação reduz seu Imposto de Renda?
23 de abril de 2026 - 14:00 17 de abril de 2026 - 12:00
SD Select
Recebeu valores do INSS em 2025? Saiba quais erros evitar para sua declaração de Imposto de Renda não ficar retida na malha fiscal
17 de abril de 2026 - 12:00 11 de abril de 2026 - 12:00
Conteúdo SD Select
Ouro: ainda vale a pena investir? Analista da Empiricus fala sobre o futuro do metal precioso
11 de abril de 2026 - 12:00 9 de abril de 2026 - 13:31
SD Select
Empiricus atualiza carteira internacional com Nvidia (NVDC34), Netflix (NFLX34) e mais ações para investir em meio ao conflito no Oriente Médio
9 de abril de 2026 - 13:31 9 de abril de 2026 - 10:00
SD Select
Onde investir em abril? Empiricus recomenda ação que caiu 7% em março; entenda o motivo
9 de abril de 2026 - 10:00 8 de abril de 2026 - 14:00
SD Select
BTG Pactual divulga carteira com 15 fundos imobiliários para investir em abril; confira
8 de abril de 2026 - 14:00 8 de abril de 2026 - 12:00
SD Select











