


Eletrobras (ELET3) decepciona e cai 15% na B3 um ano depois da privatização; o que deu errado e o que fazer com as ações agora?
Lula, penduricalhos da privatização e até o excesso de chuvas atrapalharam o “conto de fadas” da Eletrobras desde que o governo deixou o controle da companhia

Nos contos de fadas, é comum que mudanças radicais e instantâneas ocorram com a chegada de um beijo de amor, um sapatinho de cristal ou um inesperado pote de ouro. As coisas no mundo real são mais complexas, mas, aos olhos do mercado financeiro, existe sim um passe de mágica que pode transformar uma abóbora em carruagem — a privatização.
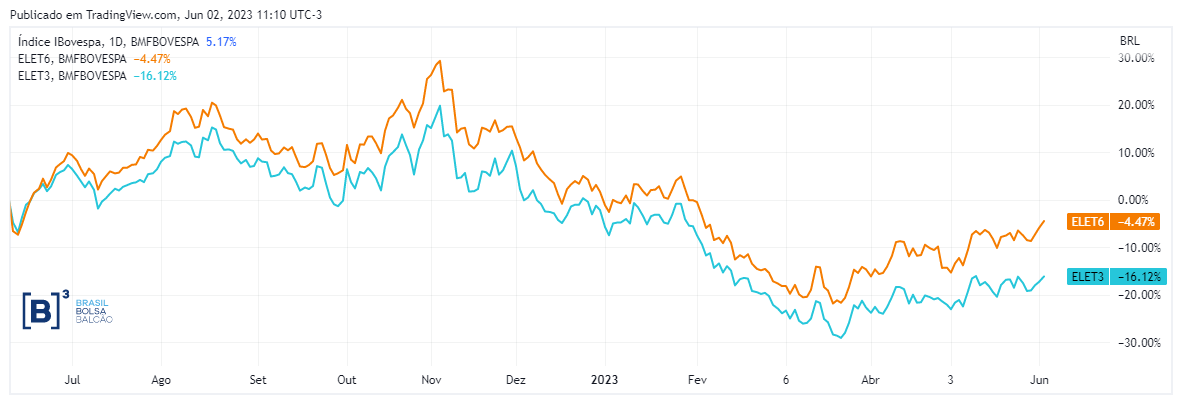
A última empresa a receber a benção da fada madrinha e entusiasmar o mercado com a sua transformação de companhia estatal em uma corporation (sem um bloco acionário controlador) foi a Eletrobras (ELET3;ELET6). Mas, às vésperas do primeiro aniversário da operação, a mágica parece estar se desfazendo no ar — e os papéis acumulam uma queda da ordem 15% desde então.
Foram anos de estudo e discussão até que a companhia enfim realizasse a oferta que tirou o controle acionário das mãos da União, em junho do ano passado. Na época, a maior parte dos gestores e bancos de investimentos consultados pelo Seu Dinheiro apontavam um preço-alvo de pelo menos R$ 60 levando em consideração apenas a possibilidade de privatização — uma valorização de, no mínimo, 50% em relação às cotações da época.
A realidade da tela de cotações, porém, mostra as ações ELET3 — aquelas que a Eletrobras emitiu na oferta que reduziu a participação da União para menos de 50% — negociadas a R$ 35,60 no fechamento da última quinta-feira na B3.
Muita coisa mudou desde que o então ministro da Economia Paulo Guedes e o ex-presidente Jair Bolsonaro soaram as badaladas dos sinos da B3. E quem esperava que a mágica da privatização acontecesse da noite para o dia acabou se decepcionando.
Um ano se passou e, ao contrário do que até mesmo as estimativas mais conservadoras indicavam, os papéis da Eletrobras não decolaram. Na realidade, hoje elas são negociadas abaixo dos R$ 42 pagos por aqueles que decidiram aportar dinheiro na privatização e estão bem longe dos mais de R$ 52 registrados em sua máxima histórica, poucos meses após a oferta oficial na B3.
Leia Também
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
A oferta foi considerada um sucesso, com elevado apetite de grandes fundos, investidores qualificados e pessoas físicas. A facilitação do aporte, com o uso do FGTS, também levou 370 mil trabalhadores a colocarem cerca de R$ 6 bilhões na oferta e se transformarem em sócios da maior empresa do setor elétrico da América Latina.
Os problemas começaram depois e, um ano após a conclusão da capitalização, as coisas parecem longe dos cenários otimistas traçados ainda em 2021, quando o projeto foi aprovado no Congresso.
Afinal, o mercado errou ao projetar os ganhos pós-privatização? Bom, esse não parece ser o caso. Segundo os especialistas, apenas um ano é uma janela muito curta para um diagnóstico preciso — mas não há como negar que os ruídos vindos de Brasília atrapalharam.
Para entender melhor o que ocorreu com as ações da Eletrobras e o que pode se esperar dos papéis, o Seu Dinheiro conversou com Fábio Coelho, presidente-executivo da Associação de Investidores de Mercado de Capitais (AMEC); Rafael Passos, sócio-analista da Ajax Capital, Felipe Moura, sócio e analista da Finacap Investimentos, e Ruy Hungria, analista de ações da Empiricus Research.
VEJA TAMBÉM — Socorro, Dinheirista! Inter saiu da Bolsa Brasileira e eu perdi 50% do meu patrimônio: e agora? Veja detalhes do caso real abaixo:
O que aconteceu com a Eletrobras (ELET3;ELET6)?
Para Rafael Passos, sócio-analista da Ajax Capital, Brasília é o principal vilão do desempenho dos papéis. "É a possibilidade de influência política em cima das direções da empresa batendo de novo nas ações".
Sim, a Eletrobras não é mais uma empresa de gestão estatal. Mas, desde as eleições, vive sob pressão do novo governo de Luiz Inácio Lula da Silva, com grandes críticas ao processo de privatização.
O mau desempenho das ações se intensificou após a vitória do candidato petista nas urnas, em novembro, por mais que o consenso do mercado seja o de que reverter o processo de capitalização é praticamente impossível e custaria muito caro ao governo — não só em recursos do Tesouro, mas também em capital político.
A União, no entanto, elevou o tom no início de maio, quando a Advocacia-Geral da União (AGU) pediu oficialmente para o Supremo Tribunal Federal (STF) analisar o dispositivo que limita o poder de voto do governo em apenas 10% — contra os mais de 40% do capital estatal.
Na petição, a AGU argumentou que a regra atual é uma “grave lesão ao interesse público”, gerando ônus para a União e violando o “direito de propriedade do ente federativo, ‘aos princípios da razoabilidade, da proporcionalidade, e de diversos mandamentos constitucionais que regem a atuação da Administração Pública’”.
Ou seja: por mais que não exista planos de retomar o controle majoritário do capital, a mudança na regra aumentaria o poder da União na tomada de decisões e elevaria a influência estatal na diretoria e alto escalão da empresa.
Por mais que o mercado siga confiante na impossibilidade de se reverter a privatização — principalmente após as seguidas derrotas do governo no Congresso —, o movimento gerou muito mal estar e grande preocupação entre os investidores.
Para Fábio Coelho, presidente da AMEC, os papéis hoje refletem uma quebra de credibilidade entre a Eletrobras e o mercado — um elemento determinante para a avaliação de risco das empresas —, criando um ambiente de grande incerteza jurídica, com uma mensagem de que “qualquer contrato firmado e amplamente negociado com a União pode ser desfeito unilateralmente”.
“A atitude causou verdadeira surpresa justamente por desconsiderar todo o extenso processo legislativo e de governança envolvido na privatização. Descumprir acordos e um contrato que contou com a participação das mais altas instâncias jurídicas, legislativas e de controle do país, significa descredibilizar também as instituições nacionais”, afirma o executivo.
Mesmo em meio ao aumento da pressão política, Passos não acredita que os problemas atuais sejam uma espécie de herança maldita, uma vez que, da forma como foi aprovado, o projeto trazia uma segurança sobre a operação futura da companhia — e deve ser replicado em outros modelos de privatização prometidos para os próximos anos, como o da Sabesp.
- O mercado está otimista para o segundo semestre – e você pode ser um dos investidores a lucrarem MUITO com a possível alta das ações. DESCUBRA AQUI O PLANO para ter a chance de ganhar até R$ 500 mil em 36 meses investindo nos papéis certos agora.
Não é só o “efeito Lula”
As questões políticas ganham as manchetes com frequência, mas não são os únicos elementos por trás da pressão sentida pelos papéis: o balanço da companhia vem sendo pressionado por alguns custos extraordinários de operações obrigatórias para o processo de privatização e por ventos desfavoráveis no mercado de energia.
Uma das grandes esperanças com a saída do controle estatal na companhia era o fim do regime de cotas, que nasceu de uma tentativa do governo Dilma Rousseff de segurar o valor da tarifa de energia.
A criação da MP 579, em 2013, obrigou a Eletrobras a travar o valor máximo que poderia ser cobrado dos consumidores, o que prejudicou a capacidade financeira da companhia, iniciando um intenso processo de queima de caixa.
Na maior parte dos cálculos pré-privatização, o fim do regime de cotas sempre era citado como a principal fonte de esperança para a melhora do caixa da empresa, mas não é bem isso que tem acontecido.
O problema não está na descotização, mas sim em uma espécie de “falta de sorte da empresa”. Se por anos as seguidas crises hídricas levaram a Eletrobras a vender sua energia por um preço menor do que o praticado no mercado, hoje o jogo virou e a alta disponibilidade hídrica reduziu o valor das tarifas — não dando margem para a tão esperada injeção no caixa.
A herança da privatização
A volta de Wilson Ferreira Junior para o controle da companhia também veio carregada de altas expectativas para o processo de reestruturação da Eletrobras. No passado, Ferreira Junior foi responsável por colocar a empresa de volta nos trilhos e abrir o caminho para a privatização.
As mudanças, no entanto, não aconteceram da água para o vinho. As obrigações acessórias do projeto de privatização pesam sobre os balanços recentes da companhia.
Para Felipe Moura, da Finacap, é preciso ter calma para ver o retorno dos papéis, uma vez que o período de um ano é muito curto para uma transformação completa de uma companhia do tamanho da Eletrobras. "As perspectivas para a empresa são excelentes. Acreditamos que ela está sendo negociada abaixo do seu valor justo, mas você tem que ter um horizonte de longuíssimo prazo”.
Atualmente, a companhia busca enxugar o seu quadro de funcionários, realizar reorganizações societárias com subsidiárias e encontrar uma resolução para os empréstimos compulsórios feitos na década de 1960 e que, hoje, se transformaram em pedidos bilionários de ressarcimento por parte dos consumidores industriais.
Embora os números pressionem a Eletrobras, os analistas apontam que se trata de uma dor necessária. Ou seja: os altos custos de hoje serão a economia do amanhã.
Olhando para os preços atuais dos papéis, Ruy Hungria, da Empiricus, acredita que o mercado precificou uma mudança drástica na companhia e agora se decepciona com os poucos avanços conquistados.
“Talvez o mercado não estivesse tão ciente da complexidade que é você pegar uma estatal que tem uma série de problemas e tentar resolvê-los. Eles estão sim sendo resolvidos, mas em uma velocidade menor do que o mercado esperava”, explica.
Para Hungria, no médio e longo prazo, a companhia tem grandes chances de se tornar uma boa pagadora de dividendos — seguindo os passos das demais empresas do setor.
Segundo o consenso de mercado calculado pela Bloomberg, o rendimento dos dividendos com relação ao preço das ações (dividend yield) deve ser de 3,8% em 2023, 6% em 2024 e 10% em 2025. "Mostra o potencial de geração de fluxo de caixa para o acionista à medida que essas melhorias operacionais vão acontecer nos próximos anos. Não vai ser da noite para o dia, mas elas existem”, aponta o analista da Empiricus.
O Santander é outro que acredita no potencial da companhia em pagar bons proventos. Os papéis de ELET6 fazem parte da carteira de dividendos do banco e são uma das ações preferidas dentre as elétricas listadas na bolsa. Os analistas do banco também estão no grupo daqueles que acreditam que as mudanças não serão imediatas e o potencial está no médio e longo prazo.
Em um relatório recente, eles afirmaram que a Eletrobras se tornará a empresa com geração de fluxo de caixa mais atraente no setor de energia elétrica, com um rendimento médio de FCFE (free cash flow to equity) de 13,2% entre 2023-25, superior ao rendimento médio de 8,4% para o restante do setor.
Vale a pena comprar Eletrobras?
Não dá para negar que o mercado está decepcionado com o ritmo de evolução do processo de reestruturação e incomodado com os ruídos políticos que, vira e mexe, atingem a companhia — ainda que uma reversão do processo de privatização seja lido como praticamente improvável.
Nem todo mundo está disposto a enfrentar as incertezas, principalmente após o desempenho negativo no primeiro ano como empresa privatizada, mas a maior parte dos analistas ainda vê as ações da elétrica como uma boa oportunidade dentro de uma estratégia de longo e médio prazo.
De olho nos dividendos, a Empiricus Research tem uma indicação de compra para os papéis. Embora não tenha uma estimativa oficial, o analista Ruy Hungria aponta que um preço de tela na faixa dos R$ 60 “não seria nenhum absurdo”.
Já o Santander aponta um preço-alvo de R$ 59,49 ao fim de 2023 para a Eletrobras, colocando a empresa como uma das top picks do setor elétrico. O valor se justifica pelo otimismo dos analistas com a redução de custos em mais de 50% em suas subsidiárias e a estrutura de holding mais simplificada, ainda que os preços de energia sigam em patamares mais conservadores.
De acordo com a plataforma Trademap, todas as recomendações coletadas para ELET3 (8) e ELET6 (4) são de compra, com um preço-alvo que varia de um potencial de alta de 25% a quase 100% — indo de R$ 45 a R$ 71.
 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA
Após SpaceX (SPCX), Anthropic quer entrar no grupo do ‘IPO do trilhão’ com documento enviado à SEC
26 de outubro de 2026 - 14:45 26 de outubro de 2026 - 9:12
AQUISIÇÃO BILIONÁRIA
Itaú (ITUB4) desembolsa R$ 2,925 bilhões para comprar NeoSpace e fortalecer operação de inteligência artificial
26 de outubro de 2026 - 9:12 23 de outubro de 2026 - 19:43
AGORA VAI?
Oncoclínicas (ONCO3) avança em reestruturação e apresenta novo plano para renegociar R$ 5,7 bilhões em dívidas
23 de outubro de 2026 - 19:43 23 de outubro de 2026 - 16:48
MAIS UM RECORDE
Embraer (EMBJ3) tem novo recorde na carteira de pedidos, que totalizou US$ 35,7 bilhões no 3T26; veja os números
23 de outubro de 2026 - 16:48 23 de outubro de 2026 - 16:21
BARATA DEMAIS?

