


Fusão entre Fiat e Peugeot tem objetivo de evitar o fechamento de fábricas, diz presidente da Stellantis
Operação reuniu 14 marcas sob uma única organização, com vendas de cerca de 8 milhões de unidades e faturamento (antes de sinergias) de € 167 bilhões

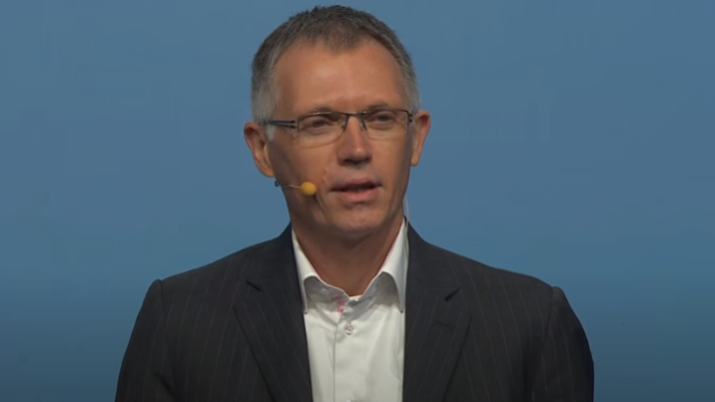
Desde domingo, após o casamento sacramentado na véspera, Stellantis é o nome oficial do quarto maior grupo de automóveis do mundo, resultado da fusão entre a Fiat Chrysler Automobiles (FCA) e a Peugeot S.A. (PSA). A operação reuniu 14 marcas sob uma única organização, com vendas de cerca de 8 milhões de unidades e faturamento (antes de sinergias) de € 167 bilhões.
Fiat, Jeep, Peugeot e Citroën são os nomes mais conhecidos do consumidor do Brasil, onde o grupo reúne três fábricas de carros - em Betim (MG), Goiana (PE) e Porto Real (RJ) -, além de uma unidade dedicada à produção de motores em Campo Largo (PR).
Em sua primeira entrevista exclusiva a um veículo de imprensa no País, o português Carlos Tavares, presidente da Stellantis, falou sobre o motivo principal por trás da fusão: a necessidade de unir forças para fazer frente aos pesados investimentos exigidos pela transição tecnológica da indústria automotiva, que, na opinião do executivo, vive o seu maior desafio de reinvenção desde o trabalho de reconstrução do pós-Segunda Guerra.
[captacao]
Abaixo, os principais trechos da entrevista:
Começamos o ano com o anúncio de que a Ford não vai mais produzir no Brasil. Podemos também assistir na união dos grupos FCA e PSA a uma reorganização de manufatura, com compartilhamento, por exemplo, de fábricas?
Leia Também
Temos na indústria do automóvel desafios importantes em termos de emissões, conectividade e condução autônoma. Todos esses desafios exigem muito investimento em tecnologia e engenharia. A melhor forma de evitar situações de prejuízo é ter uma base de volume de vendas que seja suficientemente grande para diluir todos esses custos suplementares, protegendo a rentabilidade de cada carro vendido. A fusão entre a FCA e a PSA tem como um dos seus objetivos evitar a situação triste que você citou, protegendo a nossa rentabilidade com a diluição dessas despesas numa base de vendas muito maior.
Existe uma necessidade de ajuste de capacidade na indústria global diante das perspectivas para o pós-pandemia?
Se a liberdade de movimento dos cidadãos não for protegida, poderemos ter uma situação em que os automóveis com alto conteúdo tecnológico e em ambientes de regulamentação muito exigente ficarão extremamente caros para uma parte da população. Obviamente, a classe média, nesta situação, não vai mais poder comprar carros novos e, se isso acontecer, haverá menos carros a serem produzidos. Se houver menos carros para produzir, obviamente precisaremos de menos fábricas, levando a situações tristes como a que você descreveu. Temos um problema a ser debatido pela sociedade a respeito da liberdade de movimento dos cidadãos, o que envolve o acesso das classes médias à compra de um veículo cujo preço pode ser muito alto se houver excesso de regulamentação. Obviamente, isso vai se traduzir em aumento do custo do automóvel.
Como vai acontecer a transição de tecnologia na Stellantis? O grupo vai buscar uma meta de 100% de eletrificação?
Vamos, claro, construir essa meta ao longo dos anos. Até o fim deste ano, teremos mais dez veículos elétricos à venda (já há 29 disponíveis atualmente), e nos comprometemos a ter, até 2025, 100% de nossos modelos com, pelo menos, uma versão eletrificada. Isso está avançando bem. Temos a PSA na liderança em termos de disrupção de emissões de CO2 (dióxido de carbono) no mercado europeu, que é o mais exigente do mundo em relação à redução de emissões. A Stellantis vai ter, então, uma base tecnológica de motores elétricos e de baterias que já existe (da PSA) para todas suas marcas usarem nos mercados em que isso for demandado. Do ponto de vista dos veículos autônomos, temos do lado da FCA uma parceria com a Waymo (empresa do mesmo grupo do Google desenvolvedora da tecnologia de condução autônoma), que vai nos dar capacidade de avançar rapidamente em matéria de software de carros autônomos para aplicar também em várias marcas.
A indústria ainda vai conviver por muitas décadas com uma situação em que mercados mais desenvolvidos ou competitivos vão desenvolver e produzir carros elétricos e autônomos, enquanto carros de motor convencional a combustão interna continuarão sendo produzidos em mercados menos maduros e competitivos?
Os carros elétricos ou híbridos estão à venda. No que diz respeito ao desenvolvimento da tecnologia, ela já está disponível. O problema essencial que temos à frente é tornar essa tecnologia barata, fazer com que o custo seja reduzido para que a mobilidade de zero emissão não seja restrita a uma elite com poder de compra. Se a gente quiser provocar um impacto ambiental forte, teremos que trabalhar para reduzir custos e tornar essa tecnologia acessível a um grande número de consumidores.
Como o governo pode atuar para a tecnologia ser acessível?
Qualquer governo pode decidir hoje que, a partir de amanhã, não se vende mais carro com motor a combustão interna. Na Europa, já há países que anunciaram que a partir de 2030 não será autorizada a venda de carros a combustão interna. Quando formos comercializar esses produtos, vamos fazer a um preço que proteja a sustentabilidade da empresa, com uma certa margem a cada venda. Isso pode se traduzir em carros mais caros, inacessíveis à classe média, o que pode ter impacto forte nos volumes. É preciso coordenação entre os governos, que querem incluir rapidamente a tecnologia, e a capacidade das montadoras em reduzir custos da tecnologia de eletrificação, que são muito mais elevados do que os da tecnologia tradicional.
Considerando as transformações tecnológicas em curso na indústria e as novas soluções de mobilidade trazidas pelos aplicativos de transporte, seria exagero dizer que as montadoras enfrentam o seu maior desafio de reinvenção desde o início da produção em série?
Se a gente tomar a perspectiva de um século, talvez seja exagerado dizer isso. A Peugeot, por exemplo, foi praticamente toda destruída na Segunda Guerra. As fábricas tinham sido bombardeadas, não havia concessionárias e tudo teve que ser reconstruído. Mas certamente, nos últimos 20 ou 30 anos, é o maior desafio da indústria do automóvel. Se considerarmos o período seguinte à Segunda Guerra Mundial, podemos dizer, com alguma segurança, que estamos enfrentando o maior desafio.
As informações são do jornal O Estado de S. Paulo.
 22 de outubro de 2026 - 18:07
BALANÇO
Lucro do Bradesco (BBDC4) sobe 14% no 3T26, a R$ 7,1 bilhões; calotes podem frear a virada?
22 de outubro de 2026 - 18:07 22 de outubro de 2026 - 17:58
NEGÓCIO EM ANDAMENTO
CSN (CSNA3): Agora vai? Venda da CSN Cimentos deve sair nas próximas 2 semanas, mas sem exclusividade, diz jornal
22 de outubro de 2026 - 17:58 22 de outubro de 2026 - 17:18
O QUE PESOU NO 3T26?
A conta chegou para a WEG (WEGE3): custos e tarifas dos EUA pressionam margens; veja o que diz a empresa
22 de outubro de 2026 - 17:18 22 de outubro de 2026 - 16:42
ALTA DE 22% EM DÓLAR
Petrobras (PETR4) supera gigantes globais e emplaca a maior valorização do setor em outubro. Além do petróleo, o que está por trás?
22 de outubro de 2026 - 16:42 22 de outubro de 2026 - 14:22
O QUE DIZEM OS ANALISTAS?
JBS (JBSS32): balanço do 3T26 deve ser fraco, mas bancos veem espaço para alta de até 41% nas ações
22 de outubro de 2026 - 14:22 22 de outubro de 2026 - 13:31
PÉ NO FREIO
Viagem tranquila da Motiva (MOTV3) ficou para trás: Citi corta recomendação para neutra e sobe preço-alvo; ação cai 2%
22 de outubro de 2026 - 13:31 22 de outubro de 2026 - 13:03
BEM RECEBIDO
Sinistralidade sobe, mas lucro fala mais alto: por que o balanço da Bradsaúde (SAUD3) agradou o mercado
22 de outubro de 2026 - 13:03 22 de outubro de 2026 - 12:29
NOVO CAPÍTULO
Outra reestruturação no radar? Credores pedem Chapter 11 involuntário de subsidiária da Braskem (BRKM5) nos EUA
22 de outubro de 2026 - 12:29 22 de outubro de 2026 - 12:00
IA CHINESA
IPO vem aí? DeepSeek capta US$ 15 bilhões em nova rodada de financiamento antes de abrir capital em Xangai
22 de outubro de 2026 - 12:00 21 de outubro de 2026 - 20:42
REESTRUTURAÇÃO
Raízen (RAIZ4) tenta ganhar fôlego com aumento de capital de até R$ 3,5 bilhões; veja o que muda para acionistas
21 de outubro de 2026 - 20:42
21 de outubro de 2026 - 18:34
BALANÇO DO 3T26
Bradsaúde (SAUD3): lucro sobe 14,4% e dividendos chegam a R$ 1 bilhão, mas ‘dor de cabeça’ volta a atacar
21 de outubro de 2026 - 18:34 21 de outubro de 2026 - 16:23
TEM MAIS POR VIR
A festa ainda não acabou: B3 (B3SA3) pode subir mais 27% e pagar bons dividendos, diz Santander
21 de outubro de 2026 - 16:23 21 de outubro de 2026 - 14:45
VISÃO DE GESTORES
“Parece que não pode ver um real sobrando”: por que acordo com o Einstein reacende dúvidas sobre uso do caixa da Ânima (ANIM3)
21 de outubro de 2026 - 14:45 21 de outubro de 2026 - 14:19
BALANÇO DECEPCIONOU?
WEG (WEGE3) cai mais de 7% com balanço pressionado por dólar e tarifas; exagero ou sinal de alerta?
21 de outubro de 2026 - 14:19 21 de outubro de 2026 - 14:07
FORA DO AR
Bons resultados da Netflix (NFLX) vêm de ‘ajuste de última hora’, e futuro preocupa, diz analista; veja os números
21 de outubro de 2026 - 14:07
21 de outubro de 2026 - 11:13
OPORTUNIDADE OU ARMADILHA
O pior já passou? Bradsaúde (SAUD3) encara custos maiores e lucro pressionado no 3T26. É hora de fugir ou comprar?
21 de outubro de 2026 - 11:13 21 de outubro de 2026 - 6:13
PRÉVIA DO BALANÇO
Bradesco (BBDC4) chega ao balanço com quase R$ 10 bilhões a mais no caixa, mas ainda precisa convencer que a virada veio para ficar
21 de outubro de 2026 - 6:13 20 de outubro de 2026 - 18:45
DE OLHO NA SELIC
Vamos (VAMO3) já subiu 106% no ano com a ajuda do trade eleitoral. Ainda há espaço para ganhar mais?
20 de outubro de 2026 - 18:45 20 de outubro de 2026 - 17:23
PÁGINA VIRADA
Americanas (AMER3) vira a página da recuperação judicial, mira nova fase e dispara 25% na B3; o que esperar da varejista?
20 de outubro de 2026 - 17:23 20 de outubro de 2026 - 16:25
NEGÓCIO DA CHINA?

