


O tom da sua aposentadoria: descubra agora se você deve optar pela declaração completa do Imposto de Renda e aportar em um PGBL
Baixe ao fim da matéria a planilha que desenvolvemos para você saber se e quanto deve aportar em um PGBL

Já posso dizer que o Papai Noel adiantou meus presentes neste ano e deixou agendado para 2022 o mais importante deles, meu filho Antônio.
O pequeno ainda está se remexendo no universo particular criado pela natureza no ventre da mãe, mas é impressionante o impacto com que já viramos a chave no mundo de fora, alterando a realidade do que percebemos, o que filtramos e como tomamos decisões.
Nas páginas de promoção da Black Friday, meu olhar tem sido capturado por elementos que até hoje havia deliberadamente ignorado: carrinhos, fraldas e roupas de inverno para crianças parecem se destacar entre livros, eletrônicos e móveis.
Sem o treino adequado para identificar o essencial daqui a seis meses, a sensação é de zapear canais de televisão de qualquer hotel, dando o tempo necessário para a mente absorver a ordem e a programação do que está passando — antes do streaming, claro.
Há algo importante para o longo prazo
Mas há algo que não sai da minha cabeça, muito mais importante a ser feito pela família no longo prazo.
Aquilo que fará o investidor disciplinado aumentar seu poder de compra daqui a 10, 15, 20 anos e precisar garimpar cada vez menos ofertas pela metade do dobro no varejo online.
Leia Também
A nova estratégia da XP Asset, o risco de o Brasil quebrar, o corte na Selic: o que afeta os mercados hoje
A tempestade sobre o Banco Central e o Fed, a crise no STF e o que mais move os mercados hoje
Precisamos falar sobre a previdência privada.
Teremos essa conversa sempre que o fim do ano se aproximar
Simplesmente não há como fugir do tema. Sempre que nos aproximamos do fim do ano e o décimo terceiro começa a pingar na conta, teremos esse bate-papo, um alerta aos três leitores desta newsletter de que vocês podem estar deixando uma quantia significativa de dinheiro na mesa.
Ontem, enviei um e-mail para o time de análise e para os sócios da Empiricus reforçando as vantagens de aportar em uma previdência privada do tipo PGBL antes do fim do ano.
Nada mais natural e justo do que dividir esse conteúdo com nossos 450 mil assinantes e com os futuros assinantes leitores do Day One.
Decisão racional
Há uma decisão puramente racional em aportar em um PGBL em 2021: aumentar sua própria renda em até 3,3% em 2022, aproveitando-se do benefício tributário que a Receita Federal oferece para esse produto.
Dito de outra maneira, ao não investir em um PGBL neste ano, você pode estar pagando até 3,3% da sua renda para o governo e desperdiçando a oportunidade dessa grana trabalhar para você, compondo seu patrimônio.
Explico. Na previdência, há dois tipos de planos (PGBL e VGBL) e dois tipos de regimes de tributação (progressivo e regressivo), formando quatro combinações que um investidor pode escolher.
Vantagens
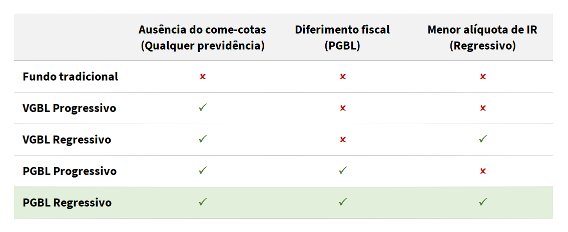
A primeira vantagem da previdência, independentemente da sua escolha, é a ausência do come-cotas, aquela antecipação do imposto de renda cobrada semestralmente em fundos tradicionais de renda fixa, multimercados e cambiais.
As outras duas vantagens — diferimento do Imposto de Renda e alíquota mínima de 10% — são específicas de cada uma das combinações citadas.
Enquanto o VGBL tem uma dinâmica parecida ao de um fundo tradicional, o PGBL guarda uma enorme vantagem. Ao optar pela declaração completa do Imposto de Renda, o investidor pode abater de sua renda tributável o valor investido em qualquer PGBL, desde que não ultrapasse 12% dessa renda.
Por exemplo, alguém com renda bruta anual de R$ 100 mil em 2021, incluindo salário, horas extras e férias, pode aportar até R$ 12 mil em PGBL ainda neste ano para obter o benefício máximo.
O melhor 'cashback' da praça
Na prática, o investidor deixa de pagar a alíquota de IR de 27,5% hoje em cima desses 12% da renda para pagar isso no futuro – talvez em uma alíquota ainda menor. O impacto dessa operação é a restituição no seu bolso de 3,3% (12% multiplicado por 27,5%) da sua renda na metade de 2022.
Esse é, provavelmente, o melhor cashback da indústria. Receber de volta 3,3% de toda sua renda anual é, sem dúvida, maior do que receber 1%, 2% ou até 10% de seus gastos em alguma compra online.
Para turbinar ainda mais o potencial do PGBL, o mais recomendado é a escolha do regime de tributação regressiva, que começa com uma alíquota de Imposto de Renda de 35%, mas decresce em 5% a cada dois anos até chegar a 10% após dez anos.
Combinando os dois efeitos positivos, em vez de pagar 27,5% de IR hoje, paga-se apenas 10% daqui a, no mínimo, dez anos.
A figura a seguir resume as diferenças entre os tipos de plano e regimes de tributação.
Como saber, antecipadamente, se devo optar pela declaração completa do Imposto de Renda e aportar em um PGBL?
Chegamos à mensagem principal, algo que não é muito comentado por aí: aportar em um PGBL não deve ser, necessariamente, uma consequência de escolher pela declaração completa, mas pode ser sua causa.
Baixe a planilha
Para te mostrar exatamente como isso funciona, desenvolvemos na série Os Melhores Fundos de Investimento uma planilha para auxiliar todo investidor a saber exatamente se e quanto ele deve aportar em um plano de previdência PGBL para ter o maior benefício tributário.
Estou disponibilizando essa planilha para todos neste link e abrindo, em caráter extraordinário, o acesso de qualquer um com dúvidas sobre ela ao nosso e-mail assinante.fundos@empiricus.com.br.
Essa é a mesma planilha que tenho usado para meu investimento pessoal em PGBL e é por lá que sei o quanto receberei de restituição em junho de 2022.
Assim, começamos a garantir a aposentadoria do Tom.
Um abraço,
Bruno
 13 de setembro de 2026 - 8:00
TRILHAS DE CARREIRA
O fim da carreira em 3 fases: por que a transição profissional está se tornando a norma no mercado
13 de setembro de 2026 - 8:00 11 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Como resolver briga por aluguel em uma fração do tempo e do custo, as oportunidades na bolsa de valores e o que mais agita o mercado hoje
11 de setembro de 2026 - 8:15 11 de setembro de 2026 - 7:31
SEXTOU COM O RUY
Ainda vale comprar ações? Histórico indica que a bolsa brasileira pode não estar tão cara quanto parece
11 de setembro de 2026 - 7:31 10 de setembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Como calcular o valor justo do IPTU ou ITBI, o futuro da Selic e a crise no STF: o que move os mercados hoje
10 de setembro de 2026 - 8:31 9 de setembro de 2026 - 19:55
EXILE ON WALL STREET
Rodolfo Amstalden: De agora em diante, o trade eleitoral é com emoção
9 de setembro de 2026 - 19:55 9 de setembro de 2026 - 8:13
O MELHOR DO SEU DINHEIRO
O retorno da Petz Cobasi (AUAU3), a crise no STF e o que mais movimenta os mercados hoje
9 de setembro de 2026 - 8:13 8 de setembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
Imposto sobre herança e doações pode ficar mais caro, payroll afeta juros nos EUA e qual o risco do IPCA +8%: os mercados hoje
8 de setembro de 2026 - 8:14 8 de setembro de 2026 - 8:13
INSIGHTS ASSIMÉTRICOS
O CPI virou o voto de Minerva do Fed: o que o dado pode revelar sobre os próximos passos dos juros nos EUA?
8 de setembro de 2026 - 8:13 7 de setembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
O Brasil pode dar calote na dívida, a agenda de inflação e o que mais mexe com seu bolso hoje
7 de setembro de 2026 - 8:19 4 de setembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
O FII do mês com desconto e qualidade, as oportunidades de investimento em bancos, o caso Master no STF: o que ler hoje
4 de setembro de 2026 - 8:19 4 de setembro de 2026 - 7:02
SEXTOU COM O RUY
O cenário está cada vez mais difícil para os bancos, mas ainda existem boas oportunidades para investir
4 de setembro de 2026 - 7:02 3 de setembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
O back to basics na bolsa, o quebra-quebra corporativo e o que mais mexe com o mercado hoje
3 de setembro de 2026 - 8:18 2 de setembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Quem está por cima, e quem está por baixo?
2 de setembro de 2026 - 20:00 2 de setembro de 2026 - 8:06
O MELHOR DO SEU DINHEIRO
Como a IA mexe com o futuro da Vale, a guerra no Oriente Médio e a relação entre Moraes e Vorcaro: o que mexe com seu bolso hoje
2 de setembro de 2026 - 8:06 1 de setembro de 2026 - 8:37
O MELHOR DO SEU DINHEIRO
Internacionalização de negócios, pêndulo eleitoral e alta do petróleo: confira tudo o que agita os mercados hoje
1 de setembro de 2026 - 8:37 1 de setembro de 2026 - 6:45
 30 de agosto de 2026 - 8:00
DÉCIMO ANDAR
O elevador mudou de direção: o mau humor já está no preço dos fundos imobiliários?
30 de agosto de 2026 - 8:00 28 de agosto de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
A pescaria do Tesouro Direto, a virada do Ibovespa em agosto e o evento do Fed nos EUA: o que você precisa ler hoje
28 de agosto de 2026 - 8:21 28 de agosto de 2026 - 7:03
SEXTOU COM O RUY
Você não precisa correr mais rápido que um leão (e nem de um Brasil perfeito) para ganhar dinheiro com a bolsa agora
28 de agosto de 2026 - 7:03 27 de agosto de 2026 - 8:26
O MELHOR DO SEU DINHEIRO











