


Tributação, Taxa Selic, Inflação… Uma alternativa de FII para enfrentar o segundo semestre
Período promete trazer alguns impactos para os fundos imobiliários, mas ainda existe ao menos uma boa opção para proteção

Antes de qualquer tema, é preciso tratar do impacto da proposta de Reforma Tributária que vem interferindo na performance dos fundos imobiliários desde sexta-feira (25).
[captacao]
Em resumo, o Ministério da Economia divulgou a intenção de encerrar a isenção sobre os rendimentos distribuídos a pessoa física a partir de 2022, com uma alíquota de 15%. Como “compensação”, a tributação no ganho de capital cairia de 20% para 15% no próximo ano, em linha com outros ativos negociados em Bolsa.
A justificativa principal do governo seria a simplificação da regra entre as classes de ativos. Deste modo, a tributação dos FIIs seria equiparada ao restante dos fundos (não listados), que passa a ser de 15%.
De fato, há muito o que acontecer em relação ao texto apresentado por Paulo Guedes na sexta-feira, pois ele deve ser discutido e aprovado na Câmara e no Senado, para depois ainda passar pela sanção presidencial.
Mas a tributação de dividendos (ações), o fim do JCP e a tributação dos rendimentos dos FIIs pressionou bastante o mercado local.
Leia Também
Até o fechamento de quarta-feira, o IFIX apresentava queda de 2,2% em junho e 4% em 2021. O impacto nas cotas dos FIIs já era esperado, mas é importante citar que o processo ainda está em negociação.
Sem entrar nos méritos da proposta (que possui inconsistências na minha opinião) e de sua aprovação, minha missão aqui é direcionar uma alternativa de proteção, que pode até se tornar uma oportunidade para o segundo semestre.
Como interpretar o segundo semestre
Mesmo fora do contexto da Reforma Tributária, o cenário para FIIs ainda possui algumas questões a serem endereçadas.
Se, por um lado, o mercado residencial segue aquecido, o nicho comercial ainda engatinha quando tratamos de recuperação econômica.
O IFIX — que é composto majoritariamente por FIIs de tijolo (destaque para lajes, galpões e shoppings) — segue em trajetória descendente, impactado por diversos fatores macro e microeconômicos.
Falando sobre a parte macro, gostaria de ressaltar o impacto da elevação da taxa de juros (Selic), cuja mediana das expectativas para o final do ano sofreu diversas atualizações até se fixar em 6,5% ao ano.
A inflação, que acumula alta de 8% nos últimos 12 meses (IPCA-15), é fator determinante nesse movimento.
A inflação que, inclusive, segue sendo revisada para cima no mercado, impulsionada pelo crescimento econômico do país. Nesta semana, foi a vez do Instituto de Pesquisa Econômica Aplicada (Ipea) elevar sua projeção do IPCA de 5,3% para 5,9% no final do ano.
A alta da taxa básica de juros normalmente causa reflexo negativo na indústria de FIIs, por ser um concorrente natural de seus rendimentos.
Por outro lado, o mercado imobiliário sempre foi considerado uma excelente opção de investimento para proteção contra a inflação, muito em função da indexação dos contratos de locação.
Porém, devido ao momento de volatilidade no mercado, promovido pela pandemia, nem todos os FIIs de tijolo conseguem repassar essa correção inflacionária aos locatários, que foram prejudicados pelo fechamento dos estabelecimentos.
Shoppings e Lajes Corporativas, por exemplo, foram os principais prejudicados no período e alguns proprietários se viram obrigados a flexibilizar as correções por determinado tempo a fim de evitar desocupações.
Neste cenário, os FIIs de CRIs se tornam alternativas atrativas para o momento, dado que são atrelados ao crédito imobiliário.
Conforme já trouxe em colunas anteriores, os fundos de crédito atuam no mercado imobiliário por meio de títulos de dívidas atrelados ao setor, alcançando diversos segmentos. Em sua maioria, os CRIs (Certificados de Recebíveis Imobiliários) são os principais ativos presentes nas carteiras dos fundos.
Normalmente, os títulos investidos são indexados às taxas de mercado, inclusive CDI, IPCA e IGPM. Dessa forma, eles são capazes de repassar as altas inflacionárias, por exemplo, dado que as operações de renda fixa são atualizadas diariamente pelos índices.
Em função da correção do mercado nos últimos dias, entendo que há uma janela interessante de oportunidade para criar uma exposição a categoria e se proteger mais fielmente aos índices.
Qual é a melhor opção neste momento?
Para este cenário estipulado, uma das minhas principais opções seria o fundo RBR High Grade, o RBRR11.
O RBRR11 é um fundo imobiliário gerido pela RBR Asset e administrado pelo BTG Pactual. O fundo nasceu em maio de 2018 com o objetivo de auferir rendimentos e ganhos de capital na aquisição de Certificados de Recebíveis Imobiliários (CRIs).
Com um amplo portfólio de ativos, o fundo possui três estratégias (Core, Tático e Liquidez), sendo que a Core é a mais representativa da carteira atualmente, com 87% do patrimônio, de acordo com o último relatório gerencial.
Aqui encontraremos os CRIs high grade, aqueles que possuem rating RBR de pelo menos “A”, isto é, estamos tratando de ativos de qualidade.
Além disso, na estratégia Core se encontram CRIs destinados a investidores profissionais e operações que foram originadas e estruturadas pela própria gestora, o que garante que a equipe acompanhe os processos de emissão e tenha uma avaliação mais diligente.
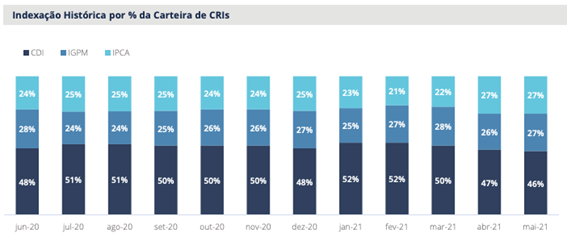
Atualmente, a carteira é composta por 36 CRIs de diversos devedores e indexados ao CDI (46%), IGP-M (27%) e IPCA (27%). É importante citar que o fundo acabou de encerrar uma nova emissão e, devido ao processo de alocação dos recursos, esta composição será marginalmente alterada.
A duration média da carteira é de 3,4 anos e o LTV (loan-to-value) médio é de 58%, valor bem interessante que pode ser traduzido da seguinte forma: a cada R$ 58 que o fundo “empresta” via CRIs, existem R$ 100 como garantias ou como valor de imóveis – também podemos ler o número como uma razão de garantias, ou seja, as garantias são, em média, 1,7 vez maiores do que os montantes emprestados nos CRIs.
As garantias são importantíssimas para uma operação de CRI, especialmente no momento atual. O aumento da correção monetária das dívidas pode provocar uma deterioração na qualidade de crédito das operações, visto que impõe um pagamento de juros superior ao devedor.
Caso este não tenha um fluxo de caixa saudável e a estruturação não tenha garantias firmes, existe uma possibilidade de default que pode prejudicar o cotista do fundo.
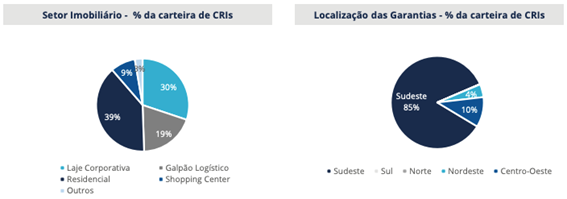
A última distribuição foi de R$ 0,80 por cota, o que, aos preços atuais, representa um yield anualizado de cerca de 9,7%, interessante se levarmos em consideração o risco do fundo, que é baixo.
Mesmo atribuindo uma alíquota de imposto neste montante, ainda temos uma renda interessante para capturar. O RBRR11 também possui um resultado acumulado de R$ 0,70 por cota, que pode ser utilizado para “cobrir” eventuais inadimplências e/ou para turbinar a distribuição de proventos.
Em nossas estimativas, projetamos um yield na casa de 8% a 9% nos próximos doze meses, a depender do tempo de alocação integral dos recursos da última emissão.
Em geral, interpreto que sempre é importante manter um portfólio equilibrado para se proteger de cenários negativos.
Atualmente, os fundos de crédito, que conseguem capturar a elevação dos juros em seus rendimentos, se tornaram as melhores alternativas de renda neste curto prazo, principalmente após o anúncio de sexta-feira em relação a tributação. Por isso, o RBRR11 é uma alternativa interessante para o portfólio.
 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A
Caça às bruxas: os fundos de previdência caros e pouco rentáveis que nós não recomendamos
18 de outubro de 2026 - 8:00 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS

