


Primeiro banco digital do país quer pôr um robô para gerir o seu dinheiro
O Sofisa Direto foi o primeiro banco a oferecer conta digital gratuita, mas acabou sendo eclipsado pela concorrência; agora, aposta em robô advisor para gerir investimentos para quem está dando os primeiros passos neste universo

Você sabe qual foi o primeiro banco digital do país? Se pensou num certo banco laranja ou num certo cartão roxo, errou. Quem pode ostentar esse título é o Sofisa Direto, banco digital lançado em 2011, quando essa história de conta sem tarifas ainda não era moda e as plataformas de investimento on-line ainda davam seus primeiros passos.
Quando nasceu, o Sofisa Direto oferecia, além de uma conta gratuita, uma plataforma para a pessoa física investir diretamente nos CDB, LCI e LCA emitidos pelo banco Sofisa, instituição financeira fundada em 1961 e especializada na concessão de crédito para pequenas e médias empresas.
Na época, tratava-se de uma grande inovação em renda fixa, já que os CDB de bancos médios começavam a ganhar notoriedade como alternativas mais rentáveis à poupança e aos CDB de grandes bancos, com a mesma proteção contra calotes, o Fundo Garantidor de Créditos (FGC).
Porém, o acesso a esses produtos ainda era bastante limitado. Os bancos de menor porte não contavam com a opção do investimento fácil e on-line, e as corretoras de valores ainda eram muito voltadas para a bolsa, deixando a renda fixa um pouco de lado.
Para o cliente, o Sofisa Direto era uma forma de investir em CDB com melhores rendimentos do que os grandes bancos ofereciam. Para o Sofisa, a plataforma nascia como um canal para catação de recursos para o banco. O dinheiro que capta nos CDB pode usar para dar crédito a outros clientes, obviamente cobrando um juro maior do que o que paga ao investidor.
Com a posterior queda na taxa básica de juros e as mudanças nas regras de remuneração da poupança, os CDB de bancos médios, LCI e LCA passaram a chamar ainda mais a atenção dos investidores.
Leia Também
De fato, além da praticidade e da conta sem tarifas, o Sofisa Direto se diferenciava pela rentabilidade dos seus títulos. Seu CDB de liquidez diária que paga 100% do CDI, existente até hoje, é mais rentável e acessível do que as alternativas similares que os bancões oferecem aos investidores de varejo.
Com o tempo, porém, o que era novidade foi deixando de ser diferencial. As contas digitais gratuitas estão se tornando cada vez mais comuns, enquanto que as plataformas de investimentos on-line se proliferaram e hoje oferecem de tudo, inclusive renda fixa.
Diversas instituições financeiras de médio porte disponibilizam CDB ou RDB com liquidez diária e rentabilidade de 100% do CDI, fora as contas de pagamento que oferecem o mesmo retorno, também sem taxas, mas com lastro em títulos públicos federais.
De pioneiro, o Sofisa Direto foi sendo eclipsado pelos concorrentes e andou meio apagado nos últimos anos. Mas do ano passado para cá, o primeiro banco digital do país resolveu dar um gás para voltar ao páreo.
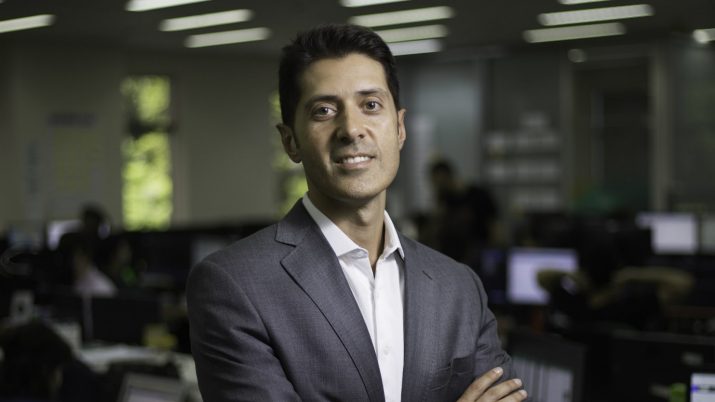
Eu e a editora-chefe do Seu Dinheiro, Marina Gazzoni, fomos à sede do Sofisa na região da Avenida Paulista, em São Paulo, conversar com Alessandro Andrade e saber um pouco mais sobre a reestruturação do Sofisa Direto. Posteriormente, eu ainda bati um papo com ele por telefone, para detalhar alguns pontos das novas tecnologias.
No prédio de recepção bege e minimalista, com cara de banco tradicional, o andar do Sofisa Direto se distingue pela atmosfera descolada de fintech, sem salas ou divisórias, e repleta de televisores cheios de números.
A “segunda onda” de inovação
Depois do que eles chamam de uma “primeira onda” de inovação, caracterizada pela democratização do acesso a uma conta-corrente, o pessoal do Sofisa Direto iniciou uma “segunda onda”, a democratização do acesso à consultoria de investimentos.
“Somos um banco pró-cliente, democrático, sem pegadinha e transparente”, caracteriza Alessandro Andrade, CEO do Sofisa Direto, ao explicar a opção por esses modelos sem custo para o cliente, possível devido à estrutura enxuta do banco, que ganha dinheiro mesmo é na concessão de crédito.
A estratégia do Sofisa Direto é de se manter simples, direto e seguir a filosofia do “menos é mais”. Ao contrário de corretoras com centenas de opções na prateleira, a plataforma de investimentos oferece apenas os títulos de renda fixa emitidos pelo próprio Sofisa (CDB, LCI e LCA), além de 12 fundos de investimento de vários gestores, de diferentes classes de ativos.
Por ora, a instituição descarta oferecer títulos de outros bancos. Quanto aos fundos, a quantidade pode até aumentar, mas a lista não deve crescer muito.
A ideia é justamente simplificar ao máximo a plataforma para o investidor leigo em finanças. Para Alessandro Andrade, um número muito grande de produtos confunde a cabeça do investidor e acaba atrapalhando.
Por meio de pesquisas, o Sofisa descobriu que seu público-alvo gostaria de ter uma ferramenta que resolvesse a sua vida no que diz respeito aos investimentos, sem que fosse necessário falar com alguém.
Foi essa premissa que pautou o desenvolvimento do GPS Financeiro, um robô de investimentos - ou robô advisor, como a ferramenta é mais conhecida. Lançado no fim de 2018 e desenvolvido pela startup Allgoo, o robô monta, gratuita e automaticamente, carteiras de investimentos para os clientes que desejarem a consultoria, sempre baseado no perfil do investidor, na quantia disponível e no prazo de investimento.
Mesmo com poucos produtos em comparação a outras plataformas de investimento, o GPS Financeiro é capaz de montar 7.237 carteiras diferentes, baseadas no perfil do investidor (conservador, moderado, arrojado ou agressivo) e no valor que ele tem para investir.
“O importante não é a quantidade de produtos, mas que eles façam sentido dentro das carteiras. Nós não estamos no negócio de vender produto, mas sim de vender carteiras. Queremos oferecer solidez de banco com rentabilidade de corretora”, diz Andrade.
Segundo ele, as carteiras do GPS Financeiro têm rendido entre 103% do CDI e 190% do CDI, algo como 6,08% e 11,51%, respectivamente, considerando o CDI atual de 5,90% ao ano.
O Sofisa Direto não abre seu número de clientes, mas afirma que, desde que essa nova onda de novidades começou, em junho de 2018, até julho de 2019, o número de contas abertas multiplicou por oito.
Um robô para cuidar do seu dinheiro - você toparia?
Um robô advisor - ou “robô conselheiro” numa tradução livre - é um sistema de inteligência artificial capaz de montar e gerir carteiras de investimentos diversificadas a partir do perfil do investidor e seus objetivos financeiros, o que inclui prazo e capital disponível para investir.
A partir da rentabilidade passada ou projetada dos investimentos oferecidos pela instituição financeira e da tolerância a risco do investidor, o robô sugere a carteira que oferece a melhor relação risco-retorno para o cliente.
Se a sugestão for aceita, é possível investir com apenas um clique, pois o robô já distribui o valor que o investidor tem disponível pelos diferentes ativos, na proporção recomendada.
Dali para frente, o investidor não precisa fazer mais nada. Caso as circunstâncias do mercado mudem e seu investimento saia da rota - ou mesmo se a instituição financeira passar a oferecer novos ativos - o próprio robô indica mudanças na carteira.
Essa forma automatizada de investir oferece algumas vantagens. Ela barateia o custo do aconselhamento financeiro, possibilitando que a instituição financeira ofereça o serviço a praticamente qualquer cliente, independentemente de quanto ele tem para investir.
Trata-se de uma forma de democratizar uma consultoria sofisticada, que se baseia em algoritmos cujas premissas são estabelecidas por gestores profissionais.
Outra vantagem é a eliminação da emoção. Ao montar a carteira e fazer o rebalanceamento de forma automatizada, o robô advisor tira o emocional do investidor (ou do gestor) da jogada, permitindo uma gestão baseada em dados e contribuindo para manter a disciplina do cliente.
Os críticos dessa modalidade de investimento, porém, alegam que as carteiras sugeridas por robôs advisors não são totalmente personalizadas, não contemplam situações financeiras mais complexas e que há fatores humanos na gestão de investimentos que não podem ser perfeitamente substituídos por máquinas.
Foco no investidor iniciante
Mas para quem não tem muita disciplina ou educação financeira, não quer se envolver muito com o mundo dos investimentos nem tem uma situação patrimonial e familiar muito complexa, um robô advisor que sugere aplicações rentáveis dentro do seu perfil de risco já é uma bruta mão na roda.
Eu particularmente gosto do modelo, já que a maioria das pessoas não tem muito tempo nem interesse de se debruçar sobre os investimentos e não quer ter trabalho. Fora que eu sou super a favor de tirar o emocional da jogada, pois esse é um dos fatores que mais atrapalham o investidor na sua jornada para o sucesso financeiro. Quanto mais automatizarmos nossa vida financeira, melhor.
No Brasil, ainda são poucos os robôs advisors independentes ou oferecidos por instituições financeiras, e o Sofisa Direto é o único banco que conta com tal funcionalidade, por enquanto.
A maioria das plataformas de investimento trabalha com simuladores ou assessores financeiros de carne e osso. O investidor recebe a recomendação, mas precisa ativamente investir em cada ativo sugerido, na proporção recomendada. O rebalanceamento também não costuma ser automático.
Como o foco do Sofisa Direto é o investidor iniciante, a aposta numa ferramenta como essa parece realmente fazer sentido.
A ferramente é acessível mesmo para quem tem pouco dinheiro. Segundo Andrade, é possível começar a investir com apenas R$ 1, todos os produtos oferecidos têm valores de aplicação inicial baixos e todos os clientes recebem as mesmas rentabilidades em cada investimento, independentemente do seu porte.
Outra vantagem do GPS Financeiro para ajudar o investidor é a possibilidade de estabelecer múltiplos objetivos para o dinheiro aplicado. O cliente pode montar uma carteira diferente para cada uma das suas metas - casa própria, carro, faculdade dos filhos, viagem de férias.
De acordo com Andrade, essa funcionalidade também veio a atender à demanda dos clientes, que organizam sua vida financeira desta forma.
“As pessoas separam os recursos em contas diferentes, e até em instituições financeiras diferentes, para não misturar e acabar caindo na tentação de gastar o que não devem”, explica.
O futuro
Mas da mesma forma que as contas digitais gratuitas e o investimento pela internet acabaram se proliferando e já começam a se popularizar, é possível que o mesmo aconteça aos robôs de investimentos.
O GPS financeiro e a usabilidade são as apostas do Sofisa Direto neste momento, mas segundo Alessandro Andrade, o banco não vai ficar parado. Há novidades por vir, que ele disse ainda não poder divulgar.
“Que venham outros robôs advisors é inevitável”, diz o CEO do Sofisa Direto. “Mas não vamos ficar parados no robô. Recentemente ganhamos um prêmio de banco digital mais inovador [Prêmio Whow! de Inovação]. Nós nos reinventamos uma vez e vamos nos reinventar de novo”, completou.
 13 de setembro de 2026 - 10:29
É BOM SABER
Todos os números da Lotofácil da Independência: veja os resultados e as dezenas que mais saíram na história
13 de setembro de 2026 - 10:29 12 de setembro de 2026 - 10:30
PERÍODO ÚMIDO
Chuva derruba preço da energia, mas El Niño acende alerta para dezembro; veja o que esperar até 2027
12 de setembro de 2026 - 10:30 12 de setembro de 2026 - 7:04
REGRA DE OURO
O que acontece com o prêmio de R$ 300 milhões se ninguém acertar os números da Lotofácil da Independência
12 de setembro de 2026 - 7:04 11 de setembro de 2026 - 17:32
TOUROS E URSOS #287
Até onde a taxa Selic pode cair? Economista do BV vê juros perto de 10% ao ano no longo prazo
11 de setembro de 2026 - 17:32 11 de setembro de 2026 - 9:45
MATEMÁTICA
Plano perfeito para ganhar na Lotofácil da Independência existe, mas tem uma pegadinha arriscada
11 de setembro de 2026 - 9:45 11 de setembro de 2026 - 9:00
Conteúdo Empiricus
Juros de 9% e dólar abaixo de R$ 4? A condição fiscal que poderia levar o Ibovespa aos 300 mil pontos, segundo analistas
11 de setembro de 2026 - 9:00 11 de setembro de 2026 - 6:27
EFEITO DO RECESSO
Mega-Sena acumula pelo 8º sorteio seguido e prêmio vai a R$ 85 milhões enquanto Lotofácil da Independência se aproxima
11 de setembro de 2026 - 6:27 11 de setembro de 2026 - 6:04
30 ANOS DA LEI
Inquilino inadimplente não quer sair? Arbitragem pode poupar R$ 3,2 bi aos donos de imóveis e aliviar preços dos aluguéis; veja quando vale usar
11 de setembro de 2026 - 6:04 10 de setembro de 2026 - 18:09
TOUROS E URSOS
O futuro da Selic: O que está impedindo a queda dos juros no Brasil? Uma entrevista com Roberto Padovani, do Banco BV
10 de setembro de 2026 - 18:09 10 de setembro de 2026 - 13:57
AGÊNCIAS FECHADAS
Greve na Caixa: como ficam o Bolsa Família, o Pé-de-Meia, o Gás do Povo e os benefícios do INSS durante a paralisação dos bancários
10 de setembro de 2026 - 13:57 10 de setembro de 2026 - 13:26
AJUDA PARA O BOLÃO DA FIRMA
Quem vai acertar os números da Lotofácil da Independência? Confira os palpites do ChatGPT, do Claude, do Gemini, do Copilot e da DeepSeek
10 de setembro de 2026 - 13:26 10 de setembro de 2026 - 12:35
PESSOAL OU COLETIVO
Em briga de morador e síndico não se mete a colher? Entenda quando o conflito pode sobrar para o condomínio
10 de setembro de 2026 - 12:35 10 de setembro de 2026 - 9:01
BENEFÍCIOS SOCIAIS
Gás do Povo libera hoje botijão grátis; veja quem recebe a recarga em setembro
10 de setembro de 2026 - 9:01 10 de setembro de 2026 - 7:01
BRILHOU SOZINHA
Apostador do interior do Brasil fatura R$ 4,6 milhões na Lotomania 2973 em noite de recesso da Lotofácil e repetição improvável na Dia de Sorte
10 de setembro de 2026 - 7:01 9 de setembro de 2026 - 19:15
CONTRA O PETRÓLEO CARO
Gasolina mais barata? Governo detalha pacote de R$ 7 bilhões para conter preços dos combustíveis
9 de setembro de 2026 - 19:15 9 de setembro de 2026 - 16:02
PREVISÃO DO TEMPO
Nova frente fria vem aí: o que causou o novo alerta de temporais em São Paulo a partir de hoje
9 de setembro de 2026 - 16:02 9 de setembro de 2026 - 15:04
EXISTÊNCIA E SUAVIDADE
OpenAI anuncia solução de problema matemático de US$ 1 milhão e acaba com a brincadeira
9 de setembro de 2026 - 15:04 9 de setembro de 2026 - 11:50
NA MIRA DA XERIFE
Daniel Vorcaro é condenado por fraude e terá que pagar R$ 20 milhões em multa — mas não pelo motivo que você pensa
9 de setembro de 2026 - 11:50 9 de setembro de 2026 - 10:10
MARCO LEGAL
Trabalhadores informais vão conseguir se aposentar? Projeto em discussão no Congresso abre caminho
9 de setembro de 2026 - 10:10 9 de setembro de 2026 - 6:49
BOLAS NA TRAVE










