


Na Super Quarta, um banco sobe e outro corta
Fed e Copom chegam à mesma quarta-feira em momentos opostos do ciclo, mas sob uma mesma sombra: inflação ainda desconfortável, juros longos elevados e um choque geopolítico que recolocou a energia no centro do debate de política monetária

Há algo particularmente interessante nesta Super Quarta. No mesmo dia, dois dos bancos centrais mais acompanhados pelo investidor brasileiro devem caminhar em direções opostas. Nos Estados Unidos, o Federal Reserve chega à reunião com alta de 25 pontos-base praticamente precificada. No Brasil, o Copom deve reduzir a Selic em 25 pontos-base, para 13,75%.
À primeira vista, parece uma contradição. Entretanto, na prática, é um retrato bastante claro de como política monetária depende menos de um número isolado e mais do ponto em que cada economia se encontra no ciclo.
Os dois comitês também compartilham um problema que não cabe em seus modelos com facilidade: a geopolítica. O petróleo voltou a superar US$ 100 por barril, as rotas de exportação do Oriente Médio ficaram mais vulneráveis e o mercado passou a conviver novamente com a possibilidade de um choque de oferta mais prolongado.
Bancos centrais não produzem barris, não reabrem estreitos marítimos e não encerram guerras. Ainda assim, precisam reagir se a energia mais cara começar a se espalhar para fretes, serviços, salários e expectativas de inflação.
EUA: inflação melhora menos do que o Fed gostaria
A leitura do CPI (índice de preços ao consumidor na sigla em inglês) de agosto resumiu bem o dilema norte-americano. O índice cheio avançou 0,4% no mês e permaneceu em 3,4% na comparação anual. O núcleo, que exclui alimentos e energia, subiu 0,3% na margem, acima dos 0,2% esperados, embora tenha desacelerado para 2,4% em 12 meses.
Não é um quadro de descontrole inflacionário, mas tampouco uma leitura confortável para um banco central que tenta levar a inflação de volta à meta de 2%.
Leia Também
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
O cenário para a bolsa brasileira mudou; saiba como se preparar
O detalhe mais importante está na composição. A gasolina subiu 3,9% no mês e respondeu por mais de um terço da alta do índice cheio. Ao mesmo tempo, houve pressão em componentes do núcleo, como comunicação, hospedagem, passagens aéreas, educação e veículos usados.
O PPI (índice de preços ao produtor), divulgado na véspera, também mostrou algum desconforto: alta de 0,4% no mês e de 5,4% em 12 meses, com energia e transporte ajudando a explicar parte do movimento.
Ou seja, a inflação recente não é apenas um problema de bomba de gasolina, mas o risco de transmissão para outros preços voltou a ficar mais visível. Isso ajuda a explicar por que os futuros de Fed Funds passaram a embutir probabilidade próxima de 90% de uma alta de 25 pontos-base, levando a taxa para o intervalo entre 3,75% e 4,00%.
A decisão binária, portanto, já perdeu parte da importância. O mercado estará muito mais interessado no que Kevin Warsh disser sobre outubro, dezembro e, principalmente, sobre a persistência do choque de energia.
- Leia também: O CPI virou o voto de Minerva do Fed: o que o dado pode revelar sobre os próximos passos dos juros nos EUA?
O petróleo entrou na sala do Fed
O pano de fundo geopolítico piorou justamente às vésperas da reunião. A negociação entre Irã e países do Golfo para criar uma rota temporária de navegação pelo Estreito de Ormuz foi adiada sem nova data.
A Arábia Saudita fechou preventivamente o oleoduto Leste-Oeste após ataques, enquanto os houthis ampliaram sua presença em pontos estratégicos do Mar Vermelho e aumentaram o risco sobre Bab el-Mandeb, outra passagem essencial para o comércio global de energia.
O resultado foi uma nova disparada do petróleo, com o Brent voltando à região de US$ 105 por barril e o WTI próximo de US$ 100. O problema não é apenas o nível do preço, mas a natureza do choque.
Quando a inflação vem de excesso de demanda, juros mais altos ajudam a esfriar consumo e investimento. Quando vem de energia, a política monetária trabalha com uma ferramenta menos precisa: não aumenta a oferta de petróleo, apenas tenta impedir que o choque se torne persistente.
Esse ponto é especialmente relevante porque as expectativas de inflação do consumidor norte-americano também pioraram. A percepção para os próximos 12 meses voltou para perto de 4,6%, enquanto gasolina e tarifas comerciais aparecem com frequência crescente entre as principais preocupações das famílias.
Para o Fed, isso torna a questão de credibilidade ainda mais importante. Um choque temporário de energia é administrável; um choque que passa a contaminar expectativas é outra história.
Alta do Fed não precisa piorar a bolsa
Aqui está uma das nuances mais interessantes da semana. Em condições normais, juros mais altos significam maior taxa de desconto, menor valor presente dos lucros futuros e pressão sobre ações.
Mas, desta vez, uma alta amplamente esperada pode ter efeito relativamente estabilizador se vier acompanhada de uma mensagem convincente de que o Fed está disposto a impedir uma nova rodada inflacionária.
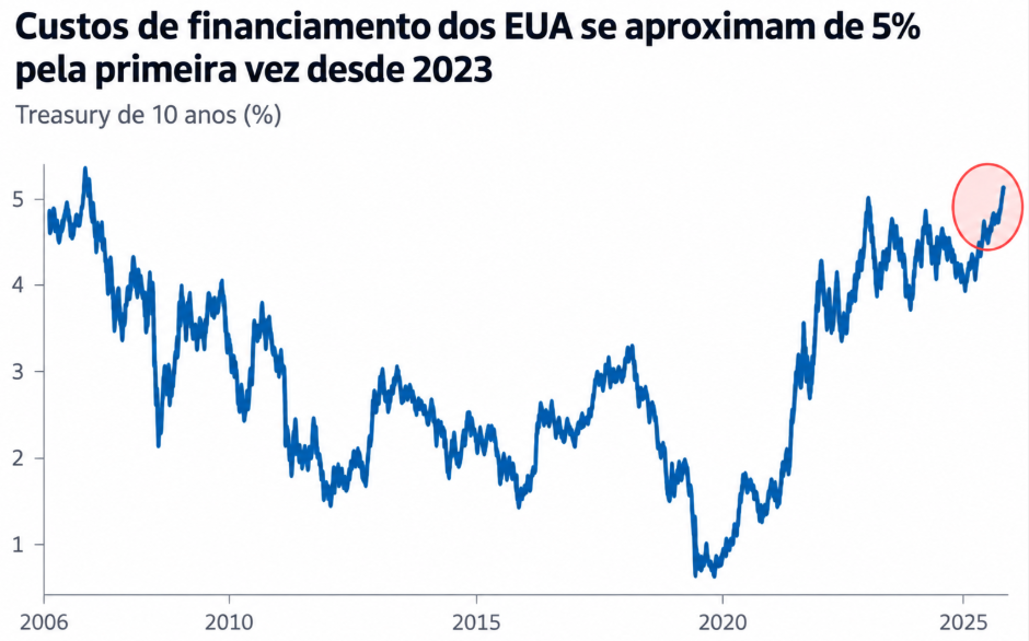
Isso porque o Treasury de dez anos já voltou a flertar com 5%, depois de uma alta de quase 20 pontos-base na última semana. Parte desse movimento reflete inflação, mas não apenas isso.
O mercado também convive com forte oferta de títulos públicos, déficit fiscal elevado e crescente emissão de dívida corporativa.
Se uma alta de 25 pontos-base reforçar a credibilidade do Fed, a parte curta da curva pode subir enquanto os juros longos encontram algum alívio. O movimento inverso também é possível: uma decisão percebida como complacente pode manter o prêmio de prazo pressionado.
Por isso, a coletiva pode ser mais importante do que o próprio comunicado. O mercado tentará distinguir entre dois cenários bastante diferentes: uma alta preventiva seguida de observação, ou o início de uma nova sequência de aperto. Essa diferença importa muito mais para os ativos do que os 25 pontos-base isoladamente.
Brasil: a fotografia é quase o oposto
Se o Fed chega à quarta-feira discutindo se precisa voltar a apertar, o Copom chega com um corte de 25 pontos-base praticamente contratado. Das 78 instituições consultadas pelo Projeções Broadcast, 75 esperam redução da Selic para 13,75%.
O movimento ganhou respaldo com o IPCA de agosto, que recuou 0,32% no mês e levou a inflação acumulada em 12 meses de 4,44% para 4,22%.
A composição também melhorou em alguns pontos. A média dos núcleos desacelerou de 0,26% para 0,23%, enquanto a atividade vem mostrando sinais mais claros de perda de força. Isso permite ao Banco Central começar a reduzir, de forma gradual, um grau de restrição monetária que continua bastante elevado.
Com Selic em 14% e inflação corrente perto de 4%, o juro real ex ante (a taxa de juros descontada a inflação esperada para o futuro) permanece alto em qualquer comparação histórica razoável.
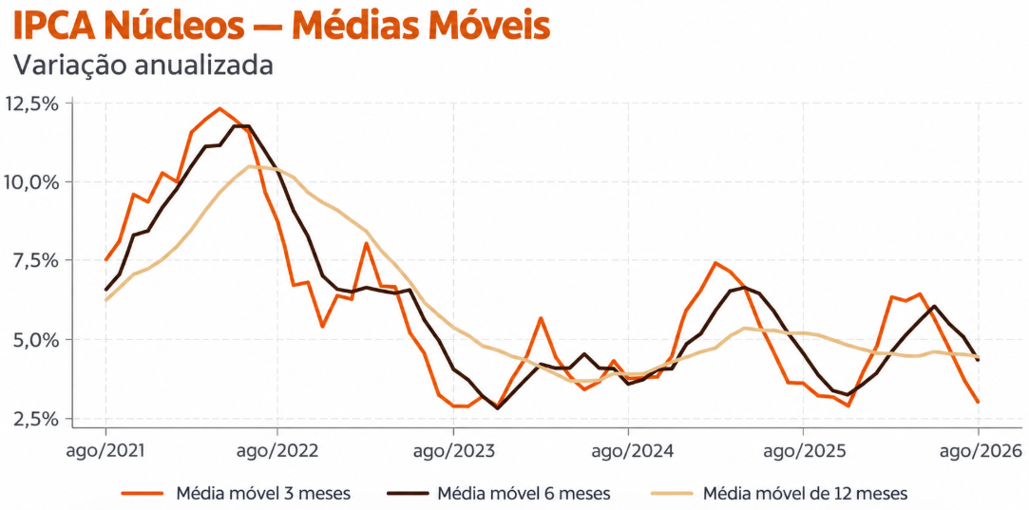
Mas a leitura de agosto também tem seus asteriscos. A energia elétrica caiu 7,63%, em grande parte por causa do bônus de Itaipu, um efeito temporário que será parcialmente revertido. Os serviços subjacentes avançaram 0,40%, mostrando que a desinflação ainda não é homogênea.
E, do lado externo, o petróleo acima de US$ 100 e os juros globais mais elevados reduzem o espaço para uma comunicação excessivamente confortável.
O corte está dado — o que vem depois?
Assim como no Fed, o ponto principal da reunião brasileira será a orientação para os próximos meses. O mercado quer saber se 13,75% será uma espécie de ponto de parada ou se o Copom deixará aberta a possibilidade de novos cortes ainda em 2026.
Há argumentos para os dois lados. A atividade mais fraca e a melhora dos núcleos favorecem alguma continuidade. Em sentido contrário, a inflação de serviços ainda resistente, o risco climático sobre alimentos, a alta do petróleo e um cenário externo mais duro recomendam prudência.
Há também uma questão importante de diferencial de juros. Se o Fed elevar a taxa ao mesmo tempo em que o Copom corta a Selic, a diferença entre os juros brasileiros e norte-americanos diminui. Isso não inviabiliza o ciclo de flexibilização doméstica, mas altera a conta marginal para fluxos de capital e operações de carry trade, especialmente em um momento em que moedas emergentes já convivem com menor apetite por risco.
É por isso que a Superquarta precisa ser lida como um conjunto, e não como duas decisões independentes. O Brasil pode cortar porque parte de um nível de juros muito mais elevado e começa a observar melhora da inflação e perda de força da atividade.
Os Estados Unidos podem subir porque partem de uma taxa menor, enfrentam inflação ainda acima da meta e veem um choque de energia capaz de contaminar expectativas.
O mesmo barril de petróleo pesa sobre os dois bancos centrais, mas encontra economias em posições diferentes.
 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59 27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO
O jogo só termina quando acaba: WEG em queda, IPCA-15 e cautela na bolsa no último pregão antes do segundo turno entre Lula e Flávio Bolsonaro
23 de outubro de 2026 - 7:51 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY
A bolsa tem bons motivos para continuar subindo, mas a WEG (WEGE3) serve como alerta
23 de outubro de 2026 - 6:03 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Na média, continua tudo meio igual
21 de outubro de 2026 - 20:00 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A
Caça às bruxas: os fundos de previdência caros e pouco rentáveis que nós não recomendamos
18 de outubro de 2026 - 8:00 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO

