


A ação que mais subiu no setor de educação pode mais em 2024? Itaú BBA diz que potencial de valorização é de 94%
O banco de investimentos também tem outro papel preferido no setor, com potencial de alta de 44,2%; descubra quais são essas empresas

O setor de educação brasileiro emergiu como um dos melhores desempenhos da bolsa em 2023 — será que há chance de repetir essa performance? Segundo o Itaú BBA, sim e o banco de investimento já elegeu duas favoritas, uma delas com potencial de valorização de 94% em 2024.
Parte desse sucesso é explicado pelas expectativas iniciais de incentivos do governo ao ensino superior, que acabaram despertando o entusiasmo dos investidores.
O Itaú BBA pontua que, embora as mudanças previstas não tenham se materializado em 2023, os resultados globais começaram a melhorar, com o crescimento do Ebitda (lucro antes de juros, impostos, amortização de depreciação) ganhando impulso.
O banco lembra também que no âmbito regulatório, as discussões sobre os cursos de medicina foram concluídas, mas as discussões sobre uma regulamentação mais rígida no ensino a distância e uma potencial recuperação do Fies (Fundo de Financiamento Estudantil) ainda estão pendentes.
"Não esperamos grandes mudanças nas tendências observadas em 2023. A menos que haja mudanças regulatórias, o ensino a distância experimentará um crescimento sólido, enquanto a educação presencial poderá sofrer uma queda nos volumes, mas ainda mantém o ritmo da inflação", diz o Itaú BBA.
A ação favorita do Itaú BBA no setor
O banco tem duas ações preferidas para o setor. Uma delas é a Ânima (ANIM3) devido ao valution.
Leia Também
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
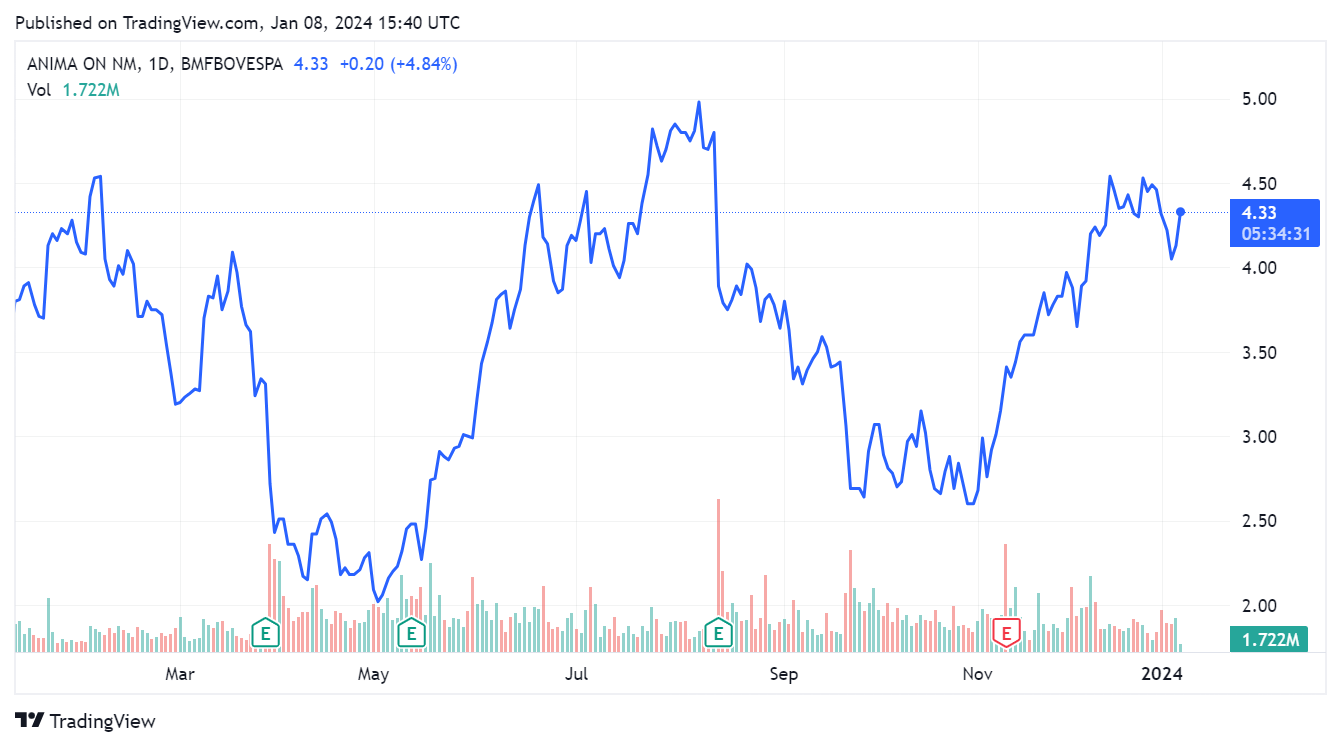
O papel recomendação de compra e preço-alvo de R$ 8 para 2024, o que representa um potencial de valorização de 94% em relação ao fechamento anterior. Acompanhe nossa cobertura ao vivo dos mercados.
O gráfico abaixo mostra a performance da ação ANIM3 em um ano:
“Esperamos boas tendências de captação para o segmento Ânima Core em 2024, que devem ser compensadas por um aumento na evasão seguindo a estratégia da empresa de redução de bolsas, levando a uma base de alunos estável em relação ao ano anterior”, diz o Itaú BBA em relatório.
Apesar da tendência de volume mais fraco, o banco espera também que os reajustes de preços fiquem ligeiramente acima da inflação.
Na vertical digital, a previsão é de um forte aumento na base de alunos devido aos sólidos volumes de captação, enquanto pode haver alguns reajustes de preços principalmente para alunos de nível superior.
No geral, o Itaú BBA projeta receita líquida de R$ 3,973 bilhões em 2024, um crescimento de 6,8% em base anual. Além disso, o banco esperamos que a Ânima apresente uma melhoria na rentabilidade em 2024 como resultado de múltiplas iniciativas implementadas ao longo de 2023, incluindo:
- Otimização dos custos de aluguel;
- Otimização da estrutura docente, o que impulsionou redução de custos; e
- Reestruturação geral e administrativa, que levou a uma redução significativa nas despesas com pessoal.
O banco projeta ainda um Ebitda ajustado de R$ 1,282 bilhão em 2024, com margem de 32,3%, ou seja, uma alta de 0,4 ponto percentual em termos anuais.
“Continuamos vendo vantagens substanciais para a Ânima, principalmente na vertical médica Inspirali, apesar de reconhecermos a alta alavancagem financeira e os riscos intrínsecos a uma empresa que está focada em ganhos de eficiência e rentabilidade. Ou seja, existe o risco de um deslize na percepção de qualidade da empresa”, diz o Itaú BBA em relatório.
'PIX' DO MICKEY? ENTENDA POR QUE VOCÊ DEVERIA INVESTIR NAS AÇÕES DA DISNEY (DISB34)
A outra ação que o Itaú BBA também gosta
Se a Ânima é a preferida do Itaú BBA por conta do valution, a Yduqs (YDUQ3) é a favorita quando o banco olha para a execução e os resultados.
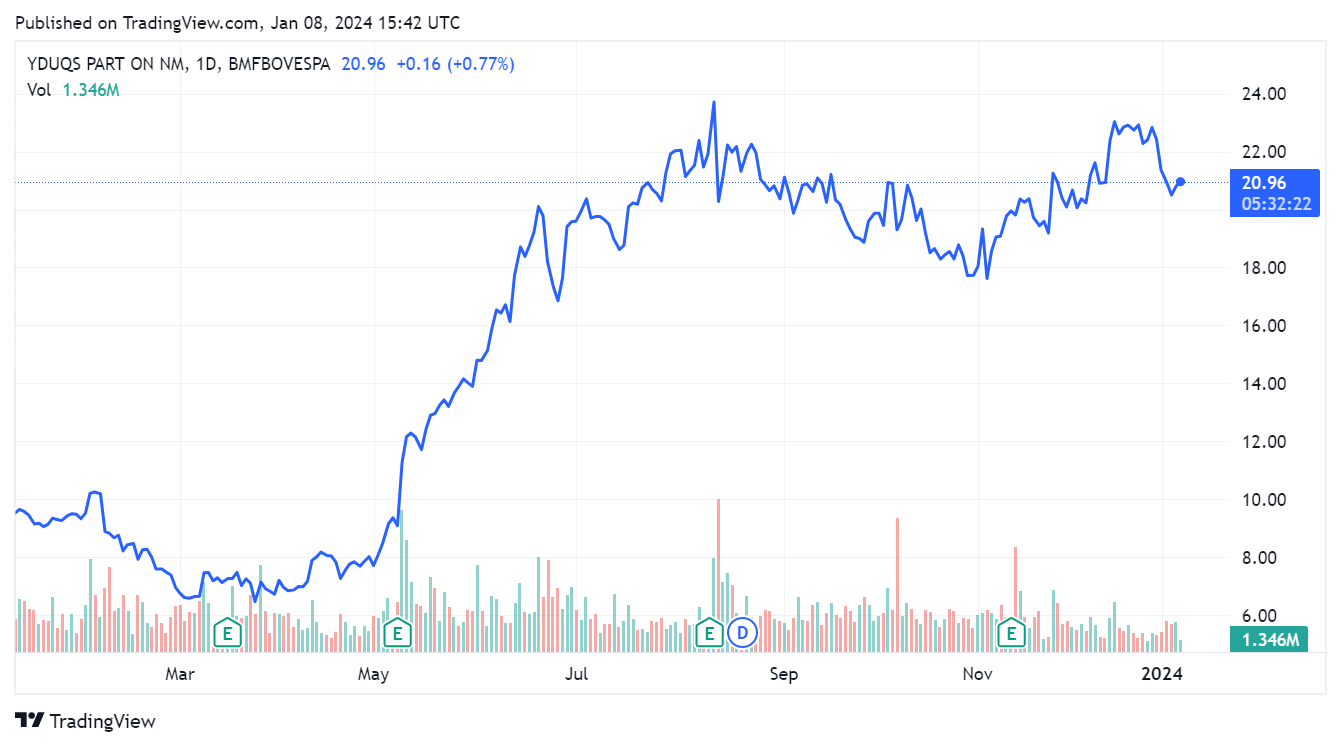
A ação tem recomendação de compra e preço-alvo de R$ 30, o que representa um potencial de valorização de 44,2% em relação ao último fechamento. Acompanhe nossa cobertura ao vivo dos mercados.
O gráfico abaixo mostra a performance da ação da Yduqs em um ano:
“Espera-se que o segmento presencial da Yduqs reverta a tendência negativa observada em 2023, uma vez que uma boa admissão e desistências reduzidas devem conduzir a uma base de alunos estável em relação ao ano anterior”, diz o Itaú BBA em relatório.
O banco prevê que a empresa continuará a ajustar os preços tanto para calouros quanto para veteranos na vertical presencial.
No segmento digital, o Itaú BBA projeta mais um ano de forte crescimento na base de alunos, enquanto o preço médio do ticket deverá permanecer estável, já que a Yduqs espera um ambiente competitivo menos agressivo.
Para o segmento premium, a expectativa do banco é de expansão robusta da base de alunos devido à maturação das vagas do Mais Médicos e ao desempenho positivo do Ibmec em São Paulo, enquanto o ticket médio deverá aumentar em linha com a inflação.
As estimativas do Itaú BBA para a Yduqs em 2024 são:
- Receita líquida: R$ 5,6 bilhões, uma alta de 11% em base anual
- Ebitda ajustado: R$ 1,937 bilhão, com margem de 34,2%
- Lucro ajustado: R$ 604 milhões
“Acreditamos que a Yduqs deverá continuar a reportar resultados operacionais positivos no curto prazo, impulsionados pela boa execução. Além disso, acreditamos que os segmentos digital e premium deverão continuar a ser destaque nos resultados consolidados”, diz o Itaú BBA em relatório.
- Leia também: A ação preferida do Santander no setor de educação para garantir um 2024 nota dez — e um papel que está de castigo
As concorrentes
O Itaú BBA tem uma visão cautelosamente otimista para o setor de educação brasileiro em 2024.
“Apesar dos resultados positivos observados nos nove primeiros meses de 2023, continuamos com uma abordagem conservadora em relação ao setor de ensino superior no Brasil”, diz o banco.
Segundo o Itaú BBA, o setor está altamente exposto a mudanças regulatórias, como o programa Fies e mudanças no marco regulatório do ensino a distância.
Além disso, o banco destaca que o valuation não é mais uma pechincha como era no passado.
“O aumento dos preços das ações observado ao longo de 2023 levou a uma reavaliação dos múltiplos, o que requer uma análise mais detalhada para a seleção de uma ação”, diz.
Confira a tabela com as recomendações e o preço-alvo de cada ação do setor para 2024:
| Afya (AFYA) | Ânima (ANIM3) | Cogna (COGN3) | Cruzeiro (CSED3) | Ser (SEER3) | Vasta (VSTA) | Vitru (VTRU) | Yduqs (YDUQ3) | |
| Recomendação | Compra | Compra | Compra | Compra | Neutra | Neutra | Compra | Compra |
| Preço-alvo antigo | US$ 20 | R$ 8 | R$ 4 | R$ 7 | R$ 9 | US$ 6,2 | US$ 29 | R$ 30 |
| Novo preço-alvo | US$ 27 | R$ 8 | R$ 4,50 | R$ 8 | R$ 8,50 | US$ 5 | US$ 26 | R$ 30 |
| Upside* | 29,60% | 93,70% | 34,70% | 64,60% | 18,20% | 17,40% | 73,70% | 44,20% |
*O potencial de valorização foi calculado com base no último fechamento
 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS

