


Bancões lucram mais em um ano e chegam a R$ 145 bilhões, diz Banco Central — mas concentração diminui
Ganho dos bancos no país aumentou 5% em 2023; rentabilidade supera 14%

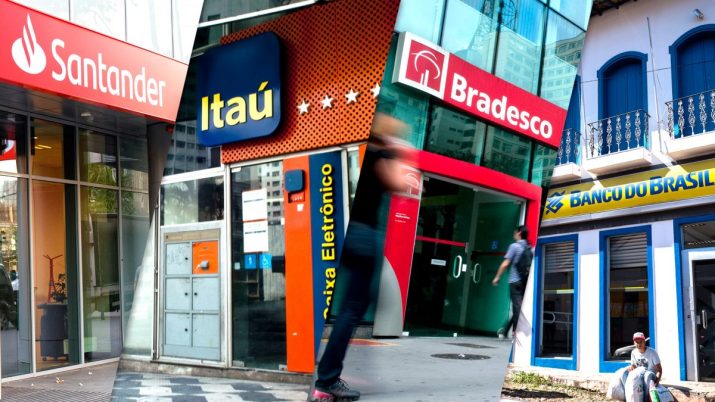
O lucro líquido dos bancos no país foi de R$ 145 bilhões no ano passado, alta de 5% na comparação com 2022. Enquanto isso, na mesma comparação interanual, a rentabilidade do sistema bancário foi de 14,1% no ano de 2023, queda de 0,6 ponto percentual.
A lucratividade é a comparação do lucro final com o faturamento e depende de custos e formação de preços, enquanto a rentabilidade compara o lucro final com o patrimônio e investimentos realizados, ou seja, com a capacidade do negócio de gerar retornos com base no que foi investido.
De acordo com o Relatório de Economia Bancária, divulgado nesta quinta-feira (6) pelo Banco Central (BC), a rentabilidade do sistema bancário, medida pelo Retorno Sobre Patrimônio Líquido (ROE), apresentou leve redução em 2023 e distribuição heterogênea dentro do grupo das instituições financeiras (IFs) de maior importância.
Ainda assim, a rentabilidade bancária no Brasil está entre as mais elevadas do mundo, apesar do declínio observado nos últimos dois anos, sendo superado por México e Índia e em um patamar similar à Indonésia.
- LEIA TAMBÉM: 5 fundos imobiliários para comprar agora e buscar “aluguéis” na conta em forma de proventos
Efeito dos ativos problemáticos
“O aumento de ativos problemáticos foi a principal causa da redução [na rentabilidade]. A distribuição distinta do ROE entre as IFs decorreu principalmente do diferencial de sucesso nas estratégias adotadas na gestão de risco de crédito durante e no pós-pandemia [de covid-19], e de risco de mercado nos recentes ciclos de elevação e de queda da taxa básica de juros”, explicou o BC.
Os ativos problemáticos levaram à necessidade de aumento das provisões nos últimos anos, que são as reservas que os bancos fazem para pagamento das dívidas de crédito.
Leia Também
“O aumento do comprometimento de renda das famílias, a redução da capacidade de pagamento das empresas e, por último, o caso Americanas foram os principais fatores que influenciaram o aumento dos ativos problemáticos no referido período”, diz o relatório.
Em 19 de janeiro de 2023, as Lojas Americanas entraram em recuperação judicial, com dívidas declaradas de R$ 49,5 bilhões, após a descoberta de fraudes contábeis. Em 2021 e 2022, a companhia acumulou prejuízo de R$ 19,1 bilhões.
- Previdência privada: qual é a melhor alternativa para o seu futuro? Veja como escolher o plano ideal
Estabilização das provisões para perdas
Segundo o BC, as despesas com provisões aumentaram em 2022 e 2023, mas apresentam sinais de estabilização. O crescimento desde o final de 2021 deu lugar a uma queda consistente das provisões no segundo trimestre de 2023, com estabilização na segunda metade do ano.
“A manutenção da qualidade das concessões e a redução das estimativas de perdas nas carteiras das IFs resultam em menor necessidade de provisionamento. As provisões constituídas são consideradas adequadas, acima das estimativas de perdas esperadas”, explicou a autarquia.
As diferenças de rentabilidade na comparação interanual também estão relacionadas à eficiência operacional, à gestão de risco pré-fixado na carteira de títulos e, de certa forma, aos efeitos do aumento da competição no Sistema Financeiro Nacional (SFN).
O Relatório de Economia Bancária mostra continuidade da redução da concentração no SFN, processo que vem ocorrendo nos últimos anos, e elevação do grau de concorrência no mercado de crédito, enquanto a concorrência em serviços financeiros ficou relativamente estável.
- Empiricus Educação libera curso gratuito de investimentos em ouro e dólar; acesse as aulas aqui
Redução na concentração
“A concentração diminuiu para todos os agregados contábeis considerados – ativos totais, depósitos totais e operações de crédito –, envolveu o aumento da participação das cooperativas de crédito e das instituições não bancárias, e ocorreu na maioria dos mercados relevantes de crédito”, diz o relatório.
De 2022 para 2023, a participação de mercado dos quatro maiores bancos - Caixa Econômica Federal, Banco do Brasil, Bradesco e Itaú - se reduziu em todos os agregados contábeis, de 87,8% para 87,6% nos ativos totais, de 91,2% para 90,7% nos depósitos totais e de 86,2% para 85,9% nas operações de crédito.
“Esse movimento pode ser associado à atuação das instituições não bancárias no mercado de cartão de crédito e de crédito sem consignação, ao passo que as cooperativas de crédito, em 2023, destacaram-se por sua atuação nos mercados de cheque especial e de capital de giro”, explicou o BC.
As cooperativas de crédito eram responsáveis por 5,5% dos ativos totais no ano passado, contra 5,1% em 2022. Nos depósitos, passaram de 6,4% em 2022, para 6,6% em 2023, e no caso do crédito, esse grupo respondeu por 6,8% do total das operações em 2023, contra 6,3% do ano anterior.
 8 de novembro de 2026 - 9:00
Conteúdo Empiricus
É amanhã: Empiricus vai liberar recomendações de ativos que podem valorizar até 42 vezes com próximo ‘boom’ da IA
8 de novembro de 2026 - 9:00 7 de novembro de 2026 - 14:02
ASCENSÃO ANTES DA CRISE
O Vorcaro do Paraguai? Quem é o fundador do Ueno Bank, preso após a intervenção que colocou o governo em xeque
7 de novembro de 2026 - 14:02 7 de novembro de 2026 - 14:00
Conteúdo Empiricus
Sua empresa vale o que você imagina, ou o que o mercado pagaria? Uma decisão de US$ 32 bilhões do Google pode ajudar a entender
7 de novembro de 2026 - 14:00 7 de novembro de 2026 - 11:38
MERCADO CRIPTO
Nubank volta a liberar operações com criptomoedas; veja o que diz a fintech
7 de novembro de 2026 - 11:38 6 de novembro de 2026 - 14:48
CRIPTOMOEDAS
Mercado Pago restringe transferências de criptomoedas após incidente em fornecedor externo
6 de novembro de 2026 - 14:48 6 de novembro de 2026 - 12:18
CRIPTOMOEDAS
Nubank (ROXO34) suspende saques e depósitos de criptomoedas
6 de novembro de 2026 - 12:18 6 de novembro de 2026 - 11:40
CASO MASTER
BRB pede indenização de R$ 2,2 bilhões por fraudes do Banco Master
6 de novembro de 2026 - 11:40 6 de novembro de 2026 - 5:42
SOLTANDO FUMAÇA
Lotofácil faz 3 novos milionários de uma vez só; Mega-Sena promete R$ 55 milhões, mas tem loteria pagando o dobro
6 de novembro de 2026 - 5:42 5 de novembro de 2026 - 14:40
JUROS EM DEBATE
Selic parada: por que Alberto Ramos, do Goldman Sachs, só vê novos cortes de juros em 2028
5 de novembro de 2026 - 14:40 5 de novembro de 2026 - 14:00
Conteúdo Empiricus
América Latina perde ritmo em M&As, mas o Brasil movimenta 62% do capital desse mercado. Sua empresa está pronta para as próximas oportunidades?
5 de novembro de 2026 - 14:00 5 de novembro de 2026 - 12:15
VEJA DETALHES
Lucro menor, margens sob pressão e risco de inadimplência: por que a Tenda (TEND3) lidera as quedas do Ibovespa após o balanço do 3T26?
5 de novembro de 2026 - 12:15 5 de novembro de 2026 - 11:24
CTRL+A
Loterias, cigarros, bebidas, carros e mais: confira as alíquotas do ‘Imposto do Pecado’ e veja quando elas começam a valer
5 de novembro de 2026 - 11:24 5 de novembro de 2026 - 11:08
DADOS VAZADOS
FGC sob ataque: instituição reporta incidente de segurança e vazamento de dados
5 de novembro de 2026 - 11:08 5 de novembro de 2026 - 5:56
OPERAÇÃO REMOTA
Aposta feita pela internet fatura sozinha prêmio de quase R$ 12 milhões na Quina; Mega-Sena, Lotofácil e outras loterias acumulam
5 de novembro de 2026 - 5:56 4 de novembro de 2026 - 18:48
POLÍTICA MONETÁRIA
Copom segura Selic em 13,75% e interrompe ciclo de cortes iniciado há cinco reuniões
4 de novembro de 2026 - 18:48 4 de novembro de 2026 - 17:43
CALMA MERCADO
Chegou a hora: Lula fará pronunciamento neste domingo para anunciar medidas de ajuste fiscal
4 de novembro de 2026 - 17:43 4 de novembro de 2026 - 6:43
FREIO NOS CORTES
Há uma pedra no caminho da Selic — e o próximo corte de juros pode depender de Lula
4 de novembro de 2026 - 6:43 4 de novembro de 2026 - 5:56
SAIU DO ATOLEIRO
Lotofácil 3820 tem 41 ganhadores, mas só um deles vai sacar prêmio milionário; Mega-Sena promete R$ 46 milhões hoje, mas tem loteria pagando mais
4 de novembro de 2026 - 5:56 3 de novembro de 2026 - 14:33
NOVA ECONOMIA?
Análise: o que o ‘acusador’ André Lara Resende colocou em debate e vale mais do que a proposta em si
3 de novembro de 2026 - 14:33 3 de novembro de 2026 - 12:30
INSTABILIDADE

