


Guerra na Terra Santa: como o conflito entre Israel e o Hamas influencia Campos Neto na busca pela meta da inflação
Escalada do conflito afeta a economia global, podendo levar os preços do petróleo a US$ 150 por barril e reduzir o crescimento global a 1,7%

Antes de prosseguir, sugiro que leiam minha coluna da semana passada sobre a guerra entre Israel e Hamas.
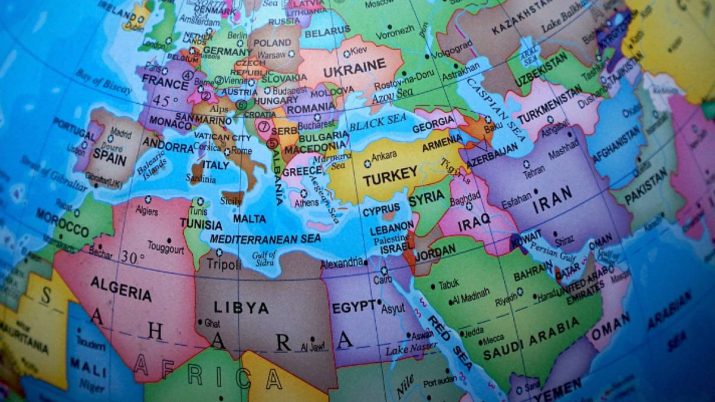
Usarei esse ponto de partida para continuar nossa conversa. Desde nosso último diálogo, a situação no Oriente Médio deteriorou-se consideravelmente.
Agora estamos à beira de uma iminente incursão terrestre de Israel na Faixa de Gaza, em resposta aos ataques terroristas do Hamas no final da semana retrasada.
Nas últimas horas, centenas de milhares de palestinos deixaram o norte do território, seguindo o alerta de evacuação israelense.
À medida que o conflito se intensifica, a Arábia Saudita suspendeu o acordo de normalização de relações com Israel, mediado pelos Estados Unidos.
Ao mesmo tempo, o Presidente Biden prometeu que os EUA colaborariam com outros governos para aumentar a ajuda humanitária na região, buscando evitar a morte de civis.
Leia Também
Mundo atravessa momento mais perigoso em décadas
Diante dessa crise, Jamie Dimon, CEO do JPMorgan, afirmou que estamos vivendo o momento mais perigoso que o mundo já enfrentou em décadas.
A guerra na Ucrânia, agravada pelos ataques recentes a Israel, pode ter efeitos duradouros nos mercados financeiros, no comércio global e nas relações geopolíticas.
De fato, assim como guerras passadas no Oriente Médio, o conflito entre Israel e o Hamas tem o potencial de perturbar a economia mundial e levá-la à recessão se mais países forem envolvidos.
Uma escalada mais severa poderia levar Israel a um confronto direto com o Irã, fornecedor de armas e financiamento ao Hamas.
Nesse cenário, a Bloomberg Economics estima que os preços do petróleo podem subir para 150 dólares por barril e o crescimento global pode diminuir para 1,7% - um golpe ao crescimento que pode retirar cerca de 1 trilhão de dólares do PIB mundial.
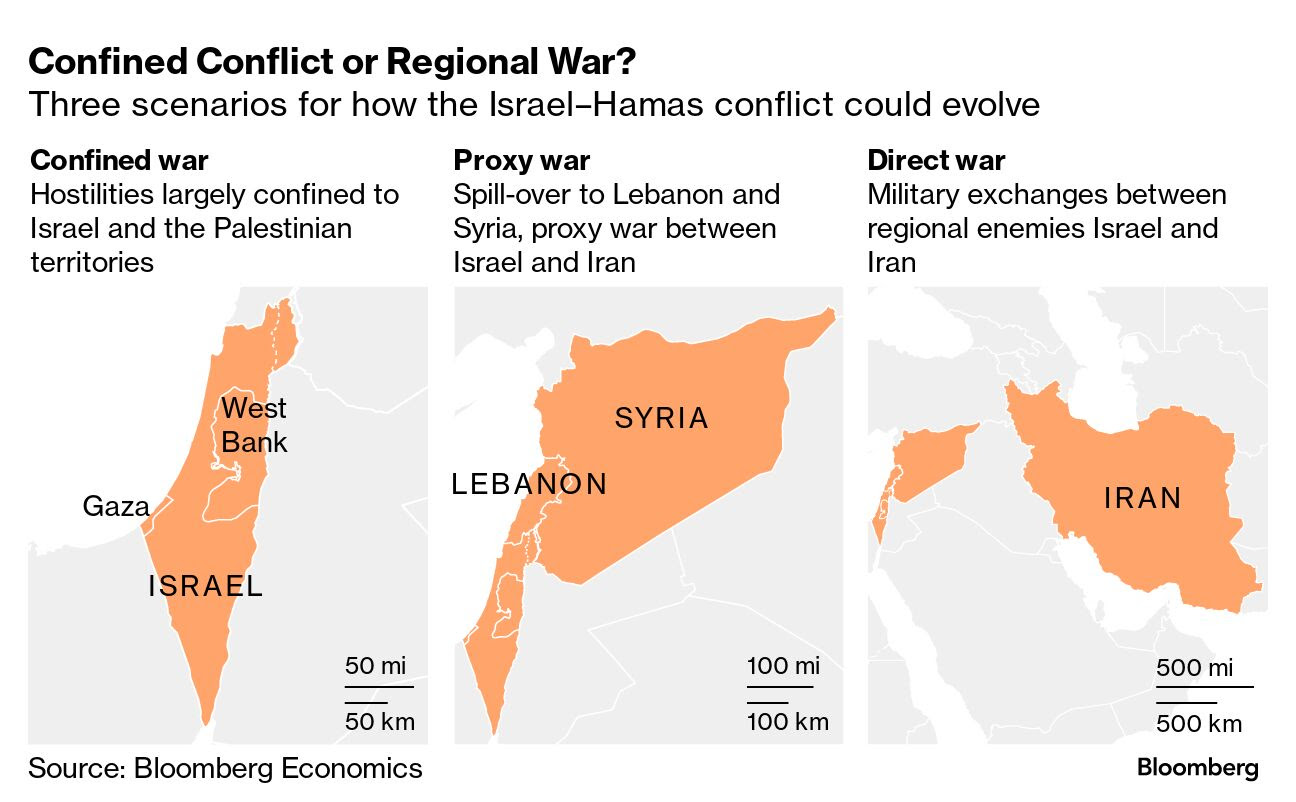
Neste contexto, três cenários se delineiam:
- i) um conflito restrito ao território de Israel e da Palestina;
- ii) uma escalada para uma "guerra por procuração" do Irã, utilizando grupos radicais no Líbano e na Síria; e
- iii) um aumento para uma guerra direta contra o Irã.
Todos esses cenários implicam em preços mais altos do petróleo, inflação aumentada e crescimento econômico mais lento.
Quanto mais amplo o conflito, piores serão as consequências.
Até este ponto, testemunhamos o preço do petróleo retornando à marca dos US$ 90 por barril, os juros de longo prazo nos Estados Unidos se mantendo em níveis altos, empresas ligadas ao setor de petróleo ganhando valor nas bolsas globais e uma apreciação do dólar.
Relatos de ataques a posições militares no Líbano e na Cisjordânia surgiram, com a possibilidade de uma revolta dos palestinos, o que torna plausível o início de uma Terceira Intifada nas próximas semanas.
O próprio presidente da Autoridade Palestina indicou que o Hamas não representa o povo palestino, buscando uma solução para a situação dos 2 milhões de habitantes na Faixa de Gaza. No curto prazo, a maior probabilidade de envolvimento é do Hezbollah, apoiado pelo Irã, no Líbano.
Houve surtos isolados ao longo da fronteira de Israel com o Líbano, indicando a possibilidade de uma guerra por procuração com o Irã.
Outros grupos financiados pelo Irã na Síria e no Iêmen também poderiam se unir à medida que os combates se intensificam. Esta é a escalada temida.
Dado o papel central da região como um pólo energético global, um conflito direto entre Israel e o Irã poderia desencadear uma elevação nos preços do petróleo, especialmente se o Estreito de Ormuz for afetado.
Haverá um novo choque nos preços do petróleo?
A gama de possíveis desdobramentos da guerra é vasta, e dentro dela, voltamos a ter que considerar eventos extremos, o que costuma ser especialmente problemático, pois nos impede de fazer projeções precisas e eleva consideravelmente as complexidades de gerenciamento de risco.
O impacto potencial sobre a inflação e as taxas de juros, caso esse cenário se concretize, é evidente.
Embora possivelmente não cheguemos a níveis vistos em 1973 ou 1979, dado que a dependência atual do petróleo é menor, a direção aponta para um aumento.
No entanto, um preço mais elevado do petróleo pode complicar a questão da inflação, tornando-a mais resistente.
Como isso afeta a busca de Campos Neto pela meta da inflação
Isso ocorre justamente quando, pela primeira vez desde 2020, as projeções apontam que a inflação brasileira ficará dentro do teto da meta este ano, em 4,75%, comparado a 4,86% da semana anterior.
A meta estabelecida pelo governo é de 3,25% para 2023, com uma margem de 1,5 ponto percentual, resultando em um teto de 4,75%.
Para 2024, a previsão é de IPCA de 3,88%, em comparação com uma meta de 3%, mantendo a mesma margem de tolerância de 1,5 ponto percentual.
Uma inflação mais resistente não altera a trajetória do ciclo de queda da Selic, mas pode reduzir a vontade do Banco Central de realizar cortes mais agressivos.
O ministro da Fazenda, Fernando Haddad, avalia que a velocidade de redução da Selic será mantida em 50 pontos-base por um período, mesmo diante de um agravamento do cenário internacional devido ao conflito no Oriente Médio.
Essa avaliação do ministro é congruente com as indicações do presidente do Banco Central, Roberto Campos Neto, que, sem modificar seu cenário principal, sugeriu que as chances de desacelerar as reduções de juros são maiores do que as de acelerá-las.
ONDE INVESTIR EM OUTUBRO: AÇÕES, FIIs, BDRs E DIVIDENDOS – VEJA AS CARTEIRAS RECOMENDADAS
Haverá um espaço ainda maior para reduções nas taxas de juros se o Congresso aprovar o pacote de medidas que pode auxiliar o governo a cobrir o déficit de R$ 168 bilhões no Orçamento do próximo ano.
Antecipa-se que, muito provavelmente até quarta-feira, ocorra a votação do projeto de taxação de fundos exclusivos e offshores, parte integral do pacote da Fazenda para aumentar a arrecadação e atingir a meta de eliminar o déficit das contas públicas até 2024.
Essa medida permitiria que a Fazenda mantivesse seu foco na agenda de arrecadação. Se isso se concretizar, a curva de juros terá razões para relaxar.
Ativos brasileiros continuam subvalorizados
Sigo com a previsão de uma Selic em torno de 11,75% até o final deste ano, indo em direção a aproximadamente 9% até o término de 2024.
Este cenário tende a ser benéfico para os ativos brasileiros, que, mesmo atualmente, estão substancialmente subvalorizados.
Em outras palavras, apesar da volatilidade no curto prazo, muito impulsionada pela incerteza internacional e pelo risco fiscal local, percebo de forma positiva o investimento em ações brasileiras.
No entanto, isso deve ser executado com a devida avaliação das posições, alinhada ao seu perfil de risco, e com uma diversificação adequada da carteira, incluindo as proteções necessárias.
- As melhores ações da Bolsa brasileira para investir agora: veja as 10 recomendações de Matheus Spiess e sua equipe para buscar ganhos com a valorização dos ativos dentro dos próximos meses. Acesse relatório gratuito aqui.
 10 de novembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
10 de novembro de 2026 - 8:14 10 de novembro de 2026 - 6:05
INSIGHTS ASSIMÉTRICOS
Trump continua na Casa Branca. O poder, nem tanto
10 de novembro de 2026 - 6:05 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS

