


Só aumento da competição bancária não seria capaz de reduzir spread, diz BC
O BC observa que os resultados do estudo reforçam o diagnóstico de que é "fundamental avançar em iniciativas que reduzam a inadimplência, aumentem a capacidade de recuperação de garantias e reduzam assimetrias de informação sobre os tomadores de crédito"

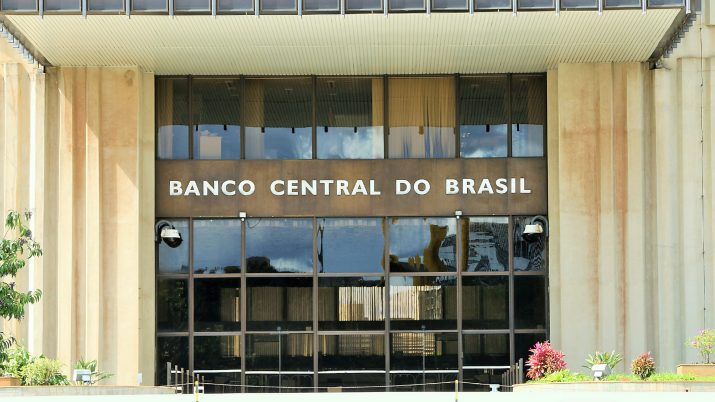
Os spreads bancários no Brasil, a diferença entre as taxas que os bancos pagam para captar recursos e a que eles emprestam aos tomadores, estão mais relacionados ao nível de concorrência entre as instituições financeiras do que a concentração do setor no País, aponta estudo do Banco Central divulgado nesta segunda-feira, 27, e que faz parta do "Relatório de Economia Bancária" de 2018, que será divulgado na íntegra nesta terça-feira, 28.
Apesar do peso determinante do fator concorrência no custo do crédito, o estudo alerta que um aumento do grau de competição sozinho "provavelmente não seria capaz de promover redução expressiva dos spreads".
O BC observa que os resultados do estudo reforçam o diagnóstico de que para ocorrer uma redução sustentável do custo do crédito no Brasil é "fundamental avançar em iniciativas que reduzam a inadimplência, aumentem a capacidade de recuperação de garantias e reduzam assimetrias de informação sobre os tomadores de crédito". Este último ponto vem sendo atacado pelo governo com a entrada em vigor do cadastro positivo.
O estudo do BC começa ressaltando que a relação entre concorrência, concentração e spread bancário é controversa na literatura econômica. Mesmo os testes empíricos envolvendo essas variáveis não implicam, necessariamente, relação de causalidade entre elas. Por isso, o objetivo dos economistas do BC foi procurar avaliar melhor essas três variáveis.
O relatório do BC aponta que a abordagem mais intuitiva é a que destaca que a concentração no setor financeiro determina a conduta dos bancos e também o seu desempenho econômico-financeiro. Ou seja, um mercado de crédito bancário mais concentrado levaria a um maior poder de mercado dos bancos e, assim, a maiores spreads. Mas a avaliação de dados de diferentes países mostra que não há "uma clara associação" entre os spreads e a concentração bancária.
Leia Também
O que acontece com o dinheiro de quem apostou nas bets após a proibição do governo
Outra hipótese da literatura é a de que mercados mais competitivos, nos quais os bancos têm menos poder de mercado, deveriam ter menores spreads. E o estudo do BC está mais de acordo com essa hipótese.
"Os resultados encontrados aqui apontam que spreads bancários para empresas estão mais correlacionados com concorrência", aponta o estudo divulgado nesta segunda, que fez uma análise econométrica com números do setor financeiro brasileiro para buscar conclusões. Foram avaliados mais de 13 milhões de empréstimos de bancos privados de 2005 e 2016. O spread médio da amostra é de 25,30 ponto porcentual.
"No entanto, ainda existem desafios na identificação da causalidade entre essas variáveis", alerta a conclusão do relatório do BC, destacando que a instituição pretende continuar fazendo estudos nessa área para entender melhor o mercado bancário brasileiro.
 25 de setembro de 2026 - 6:48
MÁQUINA DE MILIONÁRIOS EMPERRADA
Mega-Sena 3062 encalha e prêmio em jogo sobe para R$ 45 milhões; Lotofácil, Quina e outras loterias também acumulam
25 de setembro de 2026 - 6:48 25 de setembro de 2026 - 6:03
IVA VEM AÍ
Do supermercado à academia: o que a reforma tributária muda para o seu bolso como consumidor?
25 de setembro de 2026 - 6:03 24 de setembro de 2026 - 19:30
NINGUÉM PAGA SOZINHO
Quem vai pagar a conta da Braskem (BRKM5)? Petrobras (PETR4) recusa aporte isolado, enquanto credores pressionam por bilhões
24 de setembro de 2026 - 19:30 24 de setembro de 2026 - 17:30
EQUILIBRANDO PRATOS
Palmeiras, ciclope e doping: as metáforas de Galípolo para falar de juros, crédito e driblar perguntas espinhosas
24 de setembro de 2026 - 17:30 24 de setembro de 2026 - 16:45
EDUCAÇÃO NOS HOLOFOTES
Cogna (COGN3) ainda pode subir 35%, mas Bradesco BBI faz um alerta para quem está de olho na ação
24 de setembro de 2026 - 16:45 24 de setembro de 2026 - 15:49
FIN4SHE 2026
Onde as mulheres investem? Presença feminina na B3 cresce 83%, mas ativo favorito ainda é outro
24 de setembro de 2026 - 15:49 24 de setembro de 2026 - 13:39
VISÃO DO GESTOR
O que Luis Stuhlberger espera de um governo Lula 4 e de um governo Flávio Bolsonaro
24 de setembro de 2026 - 13:39 24 de setembro de 2026 - 10:57
CAFEÍNA NA VEIA
Preço do café cai, consumo aumenta: brasileiros voltam a encher a xícara em 2026
24 de setembro de 2026 - 10:57 24 de setembro de 2026 - 9:51
ENGENHARIA FINANCEIRA
Banco Genial na mira: Operação Crédito Oculto investiga suposto esquema para esconder donos de distribuidora de combustíveis
24 de setembro de 2026 - 9:51 24 de setembro de 2026 - 6:53
NA TRAAAAAVE!
368 apostadores ficam no quase na Lotofácil 3787; Lotomania e +Milionária pagam mais de R$ 100 mil por bolas na trave
24 de setembro de 2026 - 6:53 24 de setembro de 2026 - 5:05
É HOJE
INSS e BPC/LOAS são pagos hoje; confira datas de setembro de 2026 e regras dos benefício
24 de setembro de 2026 - 5:05 23 de setembro de 2026 - 8:50
IRPF 2026
Receita Federal abre consulta a lote de restituição do Imposto de Renda para quem caiu na malha fina
23 de setembro de 2026 - 8:50 23 de setembro de 2026 - 6:41
ATENÇÕES DIVIDIDAS
Lotofácil 3786 e Dia de Sorte 1304 pagam prêmio principal; Mega-Sena 3061 acumula e agora promete R$ 38 milhões
23 de setembro de 2026 - 6:41 22 de setembro de 2026 - 16:35
BARGANHA GEOPOLÍTICA
Xi Jinping tem arma contra Trump que pode beneficiar uma empresa no Brasil, defende BTG
22 de setembro de 2026 - 16:35 22 de setembro de 2026 - 15:55
MUITO CUIDADO
Suzano (SUZB3) ou Klabin (KLBN11)? Bradesco BBI analisa setor de papel e celulose e apresenta sua “top pick”
22 de setembro de 2026 - 15:55 22 de setembro de 2026 - 11:28
ATÉ ONDE A SELIC VAI?
Copom vê a economia esfriar, mas não dá ao mercado a resposta que ele mais quer sobre os juros
22 de setembro de 2026 - 11:28 22 de setembro de 2026 - 7:10
ASSEMBLEIA VIRTUAL
Greve na Caixa: funcionários votam proposta do banco para o fim da paralisação; conheça a decisão
22 de setembro de 2026 - 7:10 22 de setembro de 2026 - 6:38
DEZENAS DE GANHADORES
Lotofácil 3785 premia aposta simples e bolão com 35 participantes; Mega-Sena promete R$ 32 milhões
22 de setembro de 2026 - 6:38 22 de setembro de 2026 - 6:03
ESTÁ NO PREÇO
O Brasil vai quebrar? Entenda por que o risco fiscal mexe com a renda fixa, as ações e até o dólar
22 de setembro de 2026 - 6:03 21 de setembro de 2026 - 19:30
DEPOIS DO ALERTA











