


Legislação cria o ‘banqueiro individual’
União legalizou a ESC, que são operações de empréstimos realizadas por e para cidadãos comuns, com juros, sem regulação direta do Banco Central

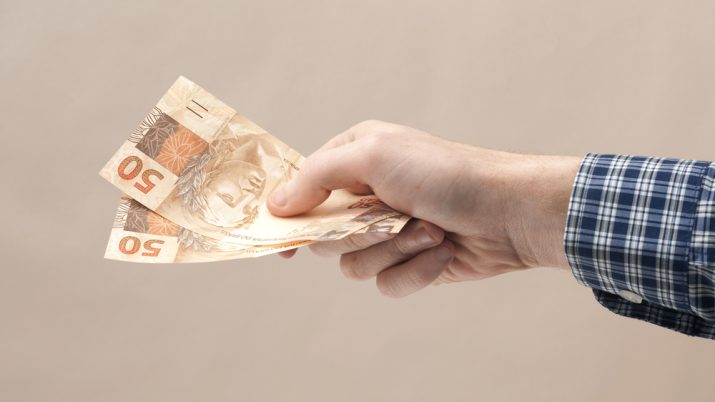
Modelo de negócios autorizado pelo governo há pouco mais de um mês, a Empresa Simples de Crédito (ESC) já conta com 25 iniciativas pelo Brasil. Por meio de lei aprovada pelo Congresso, a União legalizou a nova modalidade, que são operações de empréstimos realizadas por e para cidadãos comuns, com juros, sem regulação direta do Banco Central. O objetivo é colocar dinheiro na mão do pequeno empreendedor, que mesmo representando 99% das empresas privadas do País, tem dificuldades para conseguir capital com grandes bancos.
Foi o caso de Karolina Duarte, dona de uma confecção de roupas, que, ao tentar obter um empréstimo com um banco para investir em seu negócio, se deparou com uma taxa de juros de 7% ao mês. Frustrada, ela procurou a empresária Elaine Ferri, que se tornou uma das primeiras pessoas a abrir uma empresa simples de crédito no Brasil. As duas, que já se conheciam, realizaram a primeira operação da empresa de Elaine, a Simple Credit. O empréstimo de R$ 10 mil saiu a uma taxa de juros de 3,5% ao mês - metade do que o banco pretendia cobrar - e prazo de pagamento de dez meses.
Esse modelo, com outras medidas no setor financeiro, se tornou uma aposta do Poder Executivo para a democratização do acesso ao crédito para micro e pequenos empreendedores. Em dois anos, mil empresas desse tipo devem injetar R$ 20 bilhões na economia, prevê o Sebrae.
[captacao]
Juros
Aliada a iniciativas de fintechs, as startups ligadas ao sistema financeiro, e do crédito corporativo, a entrada da ESC no mercado tem potencial de derrubar os juros pagos pelo microcrédito, afirma o ex-ministro e assessor especial do Ministério da Economia, Guilherme Afif Domingos. Hoje, a taxa está em 44% ao ano. “O microcrédito é uma coisa que se fala tanto e se consegue pouco, porque a burocracia dos sistemas torna o custo da operação insuportável”, afirma Afif.
A exemplo do caso de Karolina e Elaine, a relação de proximidade entre o tomador e o cedente do crédito é considerada um trunfo para que haja mais empréstimos com menor custo. “É um processo novo e antigo ao mesmo tempo”, diz Afif. “Ele remonta aos primórdios do sistema de crédito, quando era o cidadão no município que tinha uma casa bancária e emprestava para quem conhecia.”
Leia Também
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
Pioneira, Elaine acompanhou todo o trâmite da elaboração da ESC no Congresso. Moradora de São Paulo e proprietária de uma empresa de cobranças, ela tinha capital guardado para investir e estava insatisfeita com o retorno da caderneta de poupança, de menos 0,5% ao mês. Na próxima operação de crédito que pretende fechar, com uma cabeleireira, planeja cobrar 3,8% de juros ao mês - mais do que o primeiro empréstimo, mas menos que o valor de mercado.
Riscos
Quanto ao riscos, como no caso de o tomador não pagar o empréstimo, a lei prevê que a ESC poderá usar o instituto da alienação fiduciária em suas operações de empréstimo, de financiamento e de desconto de títulos de crédito. No negócio entre Karolina e Elaine, a garantia escolhida foi uma nota promissória. “Se ela não pagar, executo a promissória”, diz Elaine.
Pela lei sancionada pelo presidente Jair Bolsonaro, a empresa simples de crédito não está sujeita a limitações à cobrança de juros previstas pela chamada Lei de Usura - o decreto, de 1933, impede a cobrança de juros que correspondam ao dobro da taxa legal (hoje, a Selic). Para Afif, é a autorregulação do mercado que pode segurar cobranças abusivas, uma vez que o risco de inadimplência é de quem empresta.
Trazer esse tipo de operação para a formalidade é um “grande ganho”, diz o diretor técnico do Sebrae, Bruno Quick. As regras são “claras e transparentes”, disse. Quick avalia que o surgimento das ESCs pode ser ainda uma “excelente oportunidade” para os grandes bancos, já que a movimentação deve ser feita em contas de depósito.
PERGUNTAS & RESPOSTAS
1. Quem pode abrir uma Empresa Simples de Crédito (ESC)?
Qualquer um pode abrir uma empresa simples de crédito, mas cada pessoa física pode participar apenas de uma ESC, e filiais não são permitidas. O dono deve registrar sua empresa em uma junta comercial, e a movimentação do dinheiro só pode acontecer por débito ou crédito em contas de depósito, não sendo possível usar o dinheiro em espécie e a troca de cheques.
2. Como funcionam os juros cobrados?
Quem decide o juro que será praticado é o próprio empresário. A primeira empresa simples de crédito emprestou a uma taxa mensal de 3,5%.
3.Quem vai fiscalizar essas empresas?
O negócio não é supervisionado pelo Banco Central, mas as operações precisam ser registradas numa entidade registradora autorizada pelo Banco Central ou pela Comissão de Valores Mobiliários.
4. Que impostos elas pagarão?
Apesar de ter “simples” em seu nome, a ESC não pode se enquadrar no regime do Simples Nacional. O regime de tributação será pelo lucro real ou presumido.
5. A quem uma ESC pode emprestar?
Uma empresa simples de crédito só pode emprestar dentro do seu município sede e aos municípios limítrofes.
As informações são do jornal O Estado de S. Paulo.
 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA
Após SpaceX (SPCX), Anthropic quer entrar no grupo do ‘IPO do trilhão’ com documento enviado à SEC
26 de outubro de 2026 - 14:45 26 de outubro de 2026 - 9:12
AQUISIÇÃO BILIONÁRIA
Itaú (ITUB4) desembolsa R$ 2,925 bilhões para comprar NeoSpace e fortalecer operação de inteligência artificial
26 de outubro de 2026 - 9:12 23 de outubro de 2026 - 19:43
AGORA VAI?
Oncoclínicas (ONCO3) avança em reestruturação e apresenta novo plano para renegociar R$ 5,7 bilhões em dívidas
23 de outubro de 2026 - 19:43 23 de outubro de 2026 - 16:48
MAIS UM RECORDE
Embraer (EMBJ3) tem novo recorde na carteira de pedidos, que totalizou US$ 35,7 bilhões no 3T26; veja os números
23 de outubro de 2026 - 16:48 23 de outubro de 2026 - 16:21
BARATA DEMAIS?

