


Gol e Smiles: Quando a criatura ameaça o criador, é hora de trancá-la dentro de casa
Gol anunciou que pretende incorporar as ações do Smiles, empresa que tornou independente em 2013. Notícia desagradou aos investidores do Smiles e agradou aos acionistas da Gol.

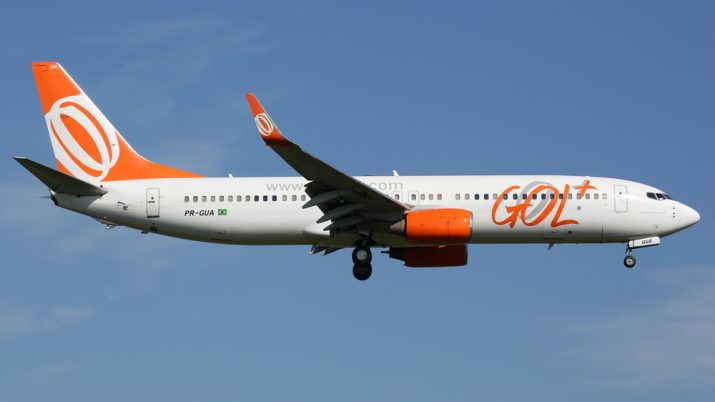
A Gol seguiu a Latam e resolveu cortar as asinhas do seu programa de fidelidade. A empresa anunciou neste domingo (14) que pretende fazer uma reestruturação societária que culminará com a incorporação do Smiles. Ela também afirmou que não vai renovar o contrato entre as empresas a partir de 2032. É um passo muito parecido ao que a Latam anunciou para a Multiplus no mês passado – só que vai custar mais barato para o Gol.
Para quem tem milhas, não muda nada - você vai continuar a ter seus pontos Smiles e trocar por passagens aéreas. Para os acionistas, é uma virada e tanto. Os donos dos papéis de Smiles não gostaram nada da notícia – as ações despencam quase 40% no pregão hoje, enquanto os papéis da Gol sobem mais de 5%. A Gol tem muito a ganhar trazendo o Smiles para dentro de casa, como eficiência tributária e a liberdade de dar as cartas sobre como vai funcionar a conversão de milhas por passagens – sem ter que ficar discutindo isso com acionistas minoritários da Smiles. Air Canadá e Aeroméxico também seguiram por esse caminho recentemente.
Eu acompanho o setor aéreo desde 2008 e vi o nascimento das empresas de fidelização no país. Para você entender o racional dessa virada de Gol e Smiles, me permita voltar um pouco na história.
Fase 1: Milhas são um passivo das aéreas
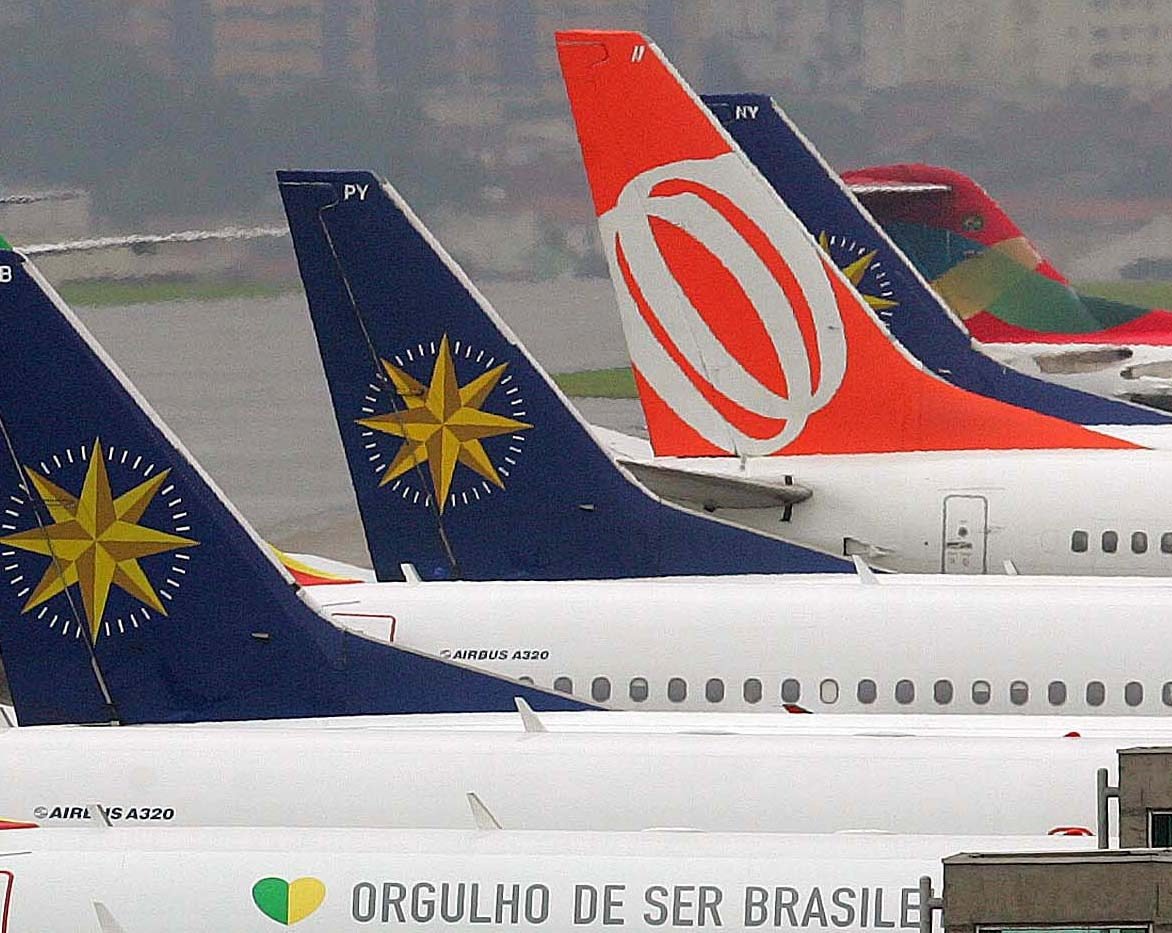
O Smiles tem mais de 20 anos e nasceu como o programa de fidelidade da Varig. Foi para a Gol com a venda da empresa no meio do processo de recuperação judicial da companhia gaúcha, em 2007. Não contou um centavo na avaliação da Varig. Pelo contrário. Naquela época, os programas de milhagem eram vistos como um passivo para as aéreas. Basicamente uma nota promissória aberta para pagar.
Fase 2 – Mina de ouro dentro do avião
O jogo mudou quando os clientes de cartão de crédito passaram a valorizar as milhas e os bancos se tornaram grandes parceiros dessa indústria. Em 2010, a então TAM criou a Multiplus, uma empresa independente de fidelização, ancorada no seu programa TAM Fidelidade. O negócio tinha como líder um executivo que veio da indústria de cartões, Eduardo Gouveia. O grande racional era pegar dinheiro nos bancos e usar para trocar por várias coisas – especialmente passagens aéreas.
O negócio se mostrou uma máquina de fazer dinheiro. Ninguém entendia como era possível uma empresa que vendia pontos gerar tanto caixa. Eu lembro que o Gouveia literalmente desenhou para mim em um guardanapo como era o fluxo de caixa desse negócio:
Leia Também
- Cada vez que alguém troca os pontos do cartão por milhas, na prática, o banco compra esses pontos (receita)
- Quando o cliente troca os pontos do programa por uma passagem aérea, a empresa paga a companhia (despesa para a empresa de milhas, receita para a companhia aérea)
- Várias pessoas deixam o ponto vencer. Na prática, há uma receita para empresa quando o ponto é emitido, mas não há uma despesa, já que não houve troca.
O resultado disso era um negócio altamente lucrativo e gerador de caixa. No primeiro ano na Bolsa, ao Multiplus faturou R$ 1,5 bilhão. Chegou a valer mais que a TAM quando a empresa tinha ações listadas no Brasil e essa comparação podia ser feita.
A Gol não ficou parada. A empresa sempre afirmou abertamente que desenhou o modelo do Smiles baseado no que a Latam fez para a Multiplus, com algumas melhorias de governança. Em 2013, a empresa separou o Smiles da Gol e abriu seu capital. Também convocou um executivo do setor bancário para tocar o negócio, Leonel Andrade, até hoje CEO da companhia.
Reforço de caixa na crise
Um gestor de fundos de multimercado alerta que as empresas aéreas nunca deveriam ter separado esse negócio. “Elas tinham um negócio que gerava caixa dentro de casa e precisavam muito de dinheiro nos tempos de crise. Era um jeito fácil de levantar capital”, afirmou.
Nos anos da crise, as empresas de milhagem foram os filhos ricos das aéreas. O setor queimava caixa, devolvia aviões, tinha prejuízo, enquanto elas lucravam cada vez mais e faziam caixa. E chegaram a valer muito dinheiro, algo como 18, 19 vezes o seu lucro. Na última sexta-feira, o Smiles valia R$ 6,42 bilhões, contra R$ 4,70 bilhões da Gol.
Nesse contexto, o Smiles “ajudou” a Gol em um dos momentos mais difíceis da empresa, em 2016. Naquela época a dívida da Gol explodiu e o mercado esperava um pedido de recuperação judicial caso a empresa não conseguisse renegociar suas dívidas. O Smiles fechou o ano passado com R$ 1,9 bilhões de faturamento bruto e uma (invejável) margem Ebitda de 36,7%.
O Smiles ajudou a Gol de duas formas:
- Fechou pacotes de compra antecipada de passagens aéreas da Gol e colocou dinheiro no caixa da aérea quando ela precisou;
- As ações que a Gol detém no Smiles foram usadas como garantia para companhia conseguir empréstimos e alongar sua dívida.
FASE 3 – Bom negócio, pero no mucho
Os sinais de que alguém iria acender a luz no meio da balada começaram em 2013 com os bancos. Eles demonstravam que não iriam topar por muito tempo pagar a conta das milhas. O Itaú e o Santander criaram plataformas próprias para permitir que o cliente trocasse os pontos do cartão (inclusive por passagens aéreas) sem ter que passar por Multiplus ou Smiles. O Banco do Brasil e o Bradesco foram ainda mais longo e criaram a Livelo, sua própria empresa de fidelidade.
A estratégia dos bancos não foi mudar a regra do jogo de um dia para o outro – e irritar o seu cliente acostumado a ganhar milhas. A nova jogada era incrementar seus programas de fidelidade para motivar o cliente a resgatar o ponto ali. E, agora que tem alternativas, renegociaram preços. Se depender deles, essa festa não vai longe.
Os próprios acionistas perceberam que o negócio não se sustenta sozinho. Quando a Gol quase quebrou, em 2016, os acionistas do Smiles entenderam que o programa não sobrevive sozinho.
E as aéreas?
As próprias empresas aéreas, donas do negócio, começaram a ver problemas em deixar as empresas de milhas correrem soltas por aí. No caso da Gol, o contrato que resultou na separação da Smiles foi fechado em circunstâncias diferentes. A dívida da empresa ficou toda a com a Gol. E a própria condição de preços foi mais vantajosa para o Smiles.
“O nosso contrato dá vantagens para a Smiles em termos que não estão em linha com o mercado”, disse o presidente da Gol, Paulo Kakinoff, durante teleconferência aos investidores.
“O contrato vigente faz pouco sentido para a Gol. As margens da Smiles são 2 ou 3 vezes maiores do que seus competidores”, completou.
Uma fonte do mercado financeiro diz que, na época do IPO do Smiles, a Gol estava em uma situação financeira ruim e não tinha condições de negociar bons termos. E também topava tudo para criar um negócio gerador de caixa e capaz de levantar capital que a empresa precisava para sobreviver na crise.
Conversei com o diretor financeiro da Gol, Richard Lark, e ele me deu mais explicações sobre por que manter o Smiles separado deixou de ser interessante para a Gol. Na crise, a Gol tinha excesso de oferta e o Smiles ocupou os espaços vazios no avião. O programa chegou a ser responsável por 12% da emissão de passagens da empresa. Hoje é de cerca de 6%. O problema é que o programa está crescendo e precisa de assentos para atender seus clientes, mas a Gol não quer mais vender tanto espaço barato.
“A Gol vai voltar a crescer e não tem mais como disponibilizar tanto inventário para a Smiles. O custo que a Smiles vai ter que pagar vai subir”, disse Lark.
Ele explica, no entanto, que esse é um problema que vai estourar nos próximos anos e não há um gargalo no curto prazo. E por que agora a empresa se mobilizou? “A operação da Latam com a Multiplus nos fez acelerar isso”, admite.
A Gol não quer ser a única empresa aérea brasileira que tem um programa de fidelidade independente. “Isso é uma desvantagem para a Gol e afeta o seu yield managment (capacidade de gerenciar preços)”, disse Lark. Azul e Avianca nunca separaram seus programas de fidelidade e a Latam vai recomprar a Multiplus.
Com o Smiles reintegrado à empresa – e sem minoritários para palpitar -, a Gol terá mais liberdade para gerenciar os preços e oferta das trocas de passagens vendidas com milhas. Hoje elas vivem uma situação controversa e potencialmente problemática – a Gol é a acionista controladora, mas não é a única acionista, e também a principal fornecedora do Smiles. As negociações entre elas envolvem partes relacionadas, tema extremamente sensível quando se trata de governança.
Há mais um fator que motiva a incorporação do Smiles pela Gol: os impostos. O setor aéreo frequentemente dá prejuízo e acumula créditos tributários. Já o Smiles sempre dá lucro e, portanto, paga impostos. Lark diz que o Smiles paga R$ 200 milhões em impostos por ano e que todo esse valor não precisaria ser pago se a empresa estivesse dentro do guarda-chuva da Gol.
Em resumo: a Gol ganhou muito dinheiro com a venda do Smiles, mas agora, isso pode ser um problema para ela. Então resolveu comprar de volta. E, em vez de pagar, ofereceu ações da companhia aérea.
E como fica o acionista?
Muita água ainda vai rolar antes de o negócio se concluir. O Smiles vai criar um comitê independente para discutir os termos do acordo e precisa aprovar isso em assembleia de acionistas. A reestruturação precisará também ser aprovada pela Agência Nacional de Aviação Civil (Anac).
A própria Gol já afirmou que vai realizar uma oferta de compra de ações (OPA) e fechar o capital da Smiles caso a conversão não seja aprovada.
E por que não fez já? Custos. A Gol teria que gastar seu caixa para isso. Sai mais barato fechar o capital do Smiles por meio de uma operação de conversão de ações em vez de um OPA.
Se você pensa em comprar ações das empresas nesse período, fique atento ao desenrolar dessa negociação. Para o acionista da Gol, é uma ótima notícia. A empresa vai resolver um problema e capturar um resultado melhor a um custo baixo.
O acionista do Smiles não gostou nada disso. “O Smiles é uma empresa altamente pagadora de dividendos. Muitos acionistas não são pessoas que se interessam pelo setor aéreo e nem querem ser”, explicou um gestor. A Gol, no entanto, está decidida a fechar o capital do Smiles. Resta ao acionista decidir se quer embarcar de vez no setor aéreo ou não.
E aí, o que você achou da decisão da Gol? Me conte no espaço de comentários.
 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?
A Black Friday chegou mais cedo para essas 10 ações da Bolsa: veja os papéis que mais baratearam nas últimas semanas
11 de novembro de 2026 - 16:02 11 de novembro de 2026 - 14:33
PONTOS POLÊMICOS
Receita Federal anuncia medidas para facilitar transição da reforma tributária, com prazos maiores para recolher impostos
11 de novembro de 2026 - 14:33 11 de novembro de 2026 - 11:27
PROIBIÇÃO CONTINUA
Congresso prorroga Medida Provisória que proíbe as bets e prazo para votação vai até março de 2027
11 de novembro de 2026 - 11:27 11 de novembro de 2026 - 6:01
OPORTUNISMO
Dia de Sorte aproveita bolão na Mega-Sena e bola dividida na Lotofácil para pagar o maior prêmio da rodada das loterias
11 de novembro de 2026 - 6:01 10 de novembro de 2026 - 19:26
'PROBLEMA SIMPLES'
Não elegemos nem Thatcher, nem Kirchner: a avaliação de André Esteves sobre a reação dos mercados às eleições
10 de novembro de 2026 - 19:26 10 de novembro de 2026 - 17:05
FOGO CRUZADO
Até quando a economia aguenta? BC vê desaceleração mais forte e cresce o risco de recessão em 2027
10 de novembro de 2026 - 17:05 10 de novembro de 2026 - 16:20
HERÓI OU VILÃO?
Itaú BBA rebaixa Vale (VALE3), mas Safra vê potencial; risco-retorno é oportunidade ou armadilha?
10 de novembro de 2026 - 16:20 10 de novembro de 2026 - 15:20
DINHEIRO ESQUECIDO
Mais de R$ 6 bilhões aguardam resgate no sistema financeiro, diz Banco Central; veja como sacar
10 de novembro de 2026 - 15:20 10 de novembro de 2026 - 13:19
ALÉM DAS ENCOMENDAS

