


O choque de realidade nos fundos imobiliários de papel. Veja o que comprar e o que manter distância nessa classe de FIIs
As últimas semanas têm sido turbulentas para os fundos imobiliários (FIIs) de papel, mas ainda há boas alternativas nesse segmento

No mercado de fundos imobiliários (FIIs), o evento de março foi a divulgação da sequência de inadimplências por FIIs de crédito imobiliário na última semana. Em resumo, alguns fundos informaram a interrupção do fluxo de pagamentos em algumas operações de Certificados de Recebíveis (CRIs), causando grande movimentação entre os investidores — e, consequentemente, em suas cotas.
Essa era uma "bola cantada" desde o ano passado, quando notamos os primeiros sinais de insolvência em alguns segmentos, como o de multipropriedades. Não por acaso, nossa última coluna discorre especificamente sobre os FIIs mais impactados pelo evento e reforça a manutenção de distância da categoria.
Trazendo um pouco do contexto, o mercado de crédito vive um momento desafiador no Brasil, diante das condições econômicas apresentadas. A combinação entre deterioração da atividade e um elevado custo de endividamento tende a ser bem prejudicial para as empresas, principalmente aquelas com margens operacionais menores.
De acordo com dados do Banco Central de fevereiro, a inadimplência do Sistema Financeiro Nacional (SFN) segue em trajetória de alta, se aproximando dos valores observados em 2015.
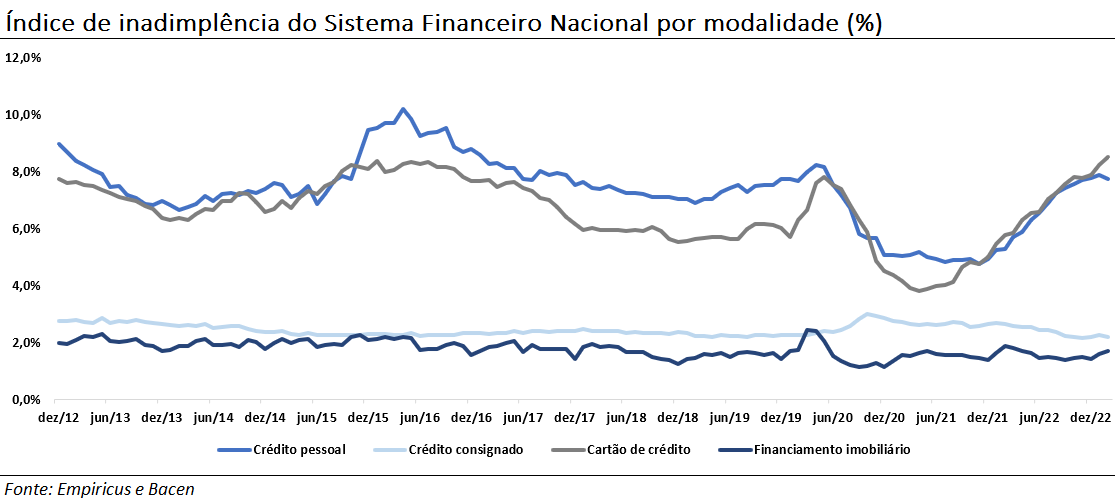
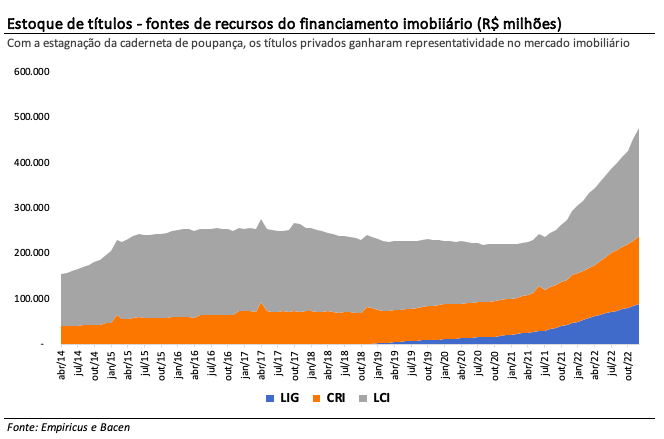
Conforme o gráfico, o financiamento imobiliário registra maior estabilidade do que a média, tendo em vista sua sólida estrutura, incluindo a presença de garantias reais nas operações.
A alienação fiduciária é um dos pontos que nos atrai em relação à categoria, aliado à ótima remuneração contratada nos últimos dois anos — neste período, alinhado à evolução da inflação e dos juros, surgiram operações bem interessantes para os investidores, com respaldo suficiente de projetos e/ou empresas sólidas do mercado imobiliário.
Leia Também
Enquanto você olhava para lá: Ibovespa tenta recuperação em dia de votação de ajuste fiscal e balanço da Nvidia
GTA VI: o blockbuster que Hollywood não filmou
Fundos imobiliários também correm risco
Ainda assim, conforme observado na última semana, alguns setores imobiliários não estão imunes. Apesar da presença das garantias, algumas operações estão expostas ao risco de obras, devedores financeiramente frágeis ou então a segmentos mais sensíveis à atividade econômica, como o de multipropriedades.
É por isso que se exige maior rentabilidade neste tipo de operação — com taxas reais de dois dígitos, em alguns casos. Pois bem, esse alto rendimento proveniente dessas estratégias trouxe diversos holofotes para os fundos high yield e, pela inexperiência de alguns investidores, camuflou os riscos.
Com o início da deterioração do crédito, o "efeito manada" se inicia, e alguns fundos imobiliários já acumulam perdas de 30% a 40% em 2023. A primeira pergunta que recebo é: chegou a hora de comprar?
Claro que depende do perfil do investidor, mas geralmente a resposta é não. Abaixo, reuni alguns dos motivos que me afastam dessas teses, mesmo após a correção recente.
- Pelo momento de mercado, é praticamente uma obviedade mencionar o incremento de risco de crédito e, consequentemente, a continuidade dos impactos negativos nas carteiras high yield. Por mais que o valuation sinalize potencial de valorização, é bastante improvável que os fundos imobiliários voltem a distribuir o mesmo patamar de dividendo observado até o primeiro semestre de 2022;
- Quando analisamos as garantias, a diversificação entre regiões é a primeira característica que salta aos olhos. Essa alocação geográfica gera uma impressão favorável, tendo em vista a esperada diluição de riscos. Contudo, diante do baixo nível de sofisticação das contrapartes e do posicionamento de algumas garantias (difícil acesso), temos dúvidas sobre a efetividade do acompanhamento das operações nesses cases. Em geral, a maioria das gestoras de crédito imobiliário possui equipes enxutas, o que reduz a escala de acesso. Além disso, na eventual necessidade de execução de garantias, o processo judicial em diferentes regiões pode trazer dificuldades; e
- Apesar do disclaimer sobre regras de conflito de interesses, esse é um ponto a se monitorar. Infelizmente, a indústria de FIIs ainda sofre com a falta de transparência em algumas operações e o segmento high yield é um dos mais expostos a este risco.
Além destes três principais, outros fatores que não são unanimidades nos FIIs reduzem a atratividade da categoria. Em especial, gostaria de mencionar a política de apuração de resultados de alguns fundos imobiliários (regime de competência) e a alta volatilidade na base de cotistas, o que traz imprevisibilidade para a cotação no curto prazo.
Fundos imobiliários: até onde esse movimento pode chegar?
No curtíssimo prazo, espero a sequência de eventos de insolvência nas operações de risco, com eventual impacto no restante da cadeia. A atuação das gestoras na renegociação de dívidas e, eventualmente, na execução de garantias será posta à prova — nem todos os CRIs problemáticos chegarão a este ponto.
Na minha visão, mais pessimista para o primeiro semestre, é possível que esse movimento se expanda para outros segmentos. Como estamos falando de crédito, os próprios FIIs high grade podem ser vítimas de inadimplências pontuais, em menor magnitude.
Diante do perfil das operações e característica dos devedores, tenho uma preocupação pontual voltada para os Fiagros neste momento. Grande parcela da categoria está posicionada no crédito e é sempre bom lembrar que não estamos falando do filé mignon do agronegócio brasileiro — diante da estruturação do setor atualmente, os grandes players dificilmente acessam o mercado de capitais para financiamento.
Ainda existe atratividade no crédito imobiliário?
Sem dúvida. O ambiente começa a apontar uma assimetria favorável para tijolo (tema para a próxima coluna, quem sabe), mas o crédito segue entre as principais apostas para o ano. Conforme citado na última coluna, estamos falando apenas da parcela High Grade.
Nesta categoria, estamos tratando de portfólios bem estruturados, com operações realizadas com devedores de alta qualidade de crédito e/ou garantias muito bem posicionadas. Não ignoramos o risco de insolvência, mas a probabilidade de inadimplência nesses casos é bem mais controlada.
Aliás, diante do fluxo vendedor nas estratégias high yield nos últimos dias, acreditamos que parte deste capital deve ser direcionado a fundos com perfil de risco moderado no curto/médio prazo.
Com isso em mente, trago novamente uma tese que está entre as minhas preferências no segmento:
| Fundo | MCCI11 |
| Gestor | Mauá Capital (Jive) |
| Classe | High Grade |
| Indexação | IPCA (92,4%); CDI (4,5%); IGP-M (3,1%) |
| N˚ Operações | 30 |
| Taxa média | IPCA + 6,91%; CDI + 3,56%; IGP-M + 4,75% |
| DVD Yield anualizado | 13,4% |
| DVD Yield projetado (12 meses) | 12,9% |
| TIR Líquida projetada (3 anos) | 14,1% a.a. |
Listado em 2019, o Mauá Capital Recebíveis (MCCI11) é o principal veículo de crédito da Mauá Capital — gestora que recentemente se fundiu com a Jive Investments, criando uma casa com cerca de R$ 13 bilhões sob gestão. Entre as características, destaca-se o forte perfil de originação, o que favorece o monitoramento das operações pela gestão.
Com diversas emissões no currículo, o MCCI11 possui um patrimônio de R$ 1,5 bilhão alocado em 30 CRIs, cotas de outros FIIs e aplicações de caixa.
Praticamente todo o portfólio está indexado à inflação, de modo que a rentabilidade de sua carteira está bem atrelada ao índice — aliás, é bem possível que o FII acompanhe a elevação dos preços neste ano.
No geral, o fundo possui um portfólio de CRIs com taxa média ponderada bem atrativa, de IPCA + 6,9% ao ano, além de operações de risco de crédito controlado e com garantias bem amarradas, variáveis que têm se tornado extremamente importantes para o segmento no cenário atual. Para se ter uma ideia, 71% das garantias estão localizadas no Estado de São Paulo.
A gestão adota uma política de estabilidade de rendimentos, de modo a minimizar o impacto da volatilidade dos indexadores em sua distribuição. O fundo já anunciou o guidance de distribuição mensal para o primeiro semestre, na casa de R$ 0,95 por cota, o que equivale a um dividend yield anualizado de 13,4% na cotação atual.
Não podemos deixar de mencionar o desconto em relação ao valor patrimonial na casa de 8% (acima da média histórica). Considerando nossas estimativas de rentabilidade da carteira, esse deságio promove uma excelente taxa interna de retorno líquida de 14% para os próximos três anos.
Apesar da alta qualidade da carteira, é claro que o fundo também está exposto ao risco de crédito do mercado. Seu portfólio possui maior exposição ao mercado logístico (33% dos devedores), que vive um momento de inversão de ciclo. Apesar de serem ativos com boa liquidez, é importante ponderar essa característica na hora de montar uma posição.
Antes de finalizar, gostaria de indicar um conteúdo complementar à última coluna, na qual retomei a tese de investimento no RBR High Grade (RBRR11). Na última semana, conversei com o gestor do fundo, Guilherme Antunes, na edição mais recente do programa Conexão FIIs. Uma aula de crédito imobiliário. Toda a conversa pode ser encontrada aqui.
Um abraço,
 13 de novembro de 2026 - 7:13
SEXTOU COM O RUY
O segredo da felicidade (e do amor e do lucro): por que as baixas expectativas do mercado podem ser uma boa notícia para as ações
13 de novembro de 2026 - 7:13 12 de novembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
A conta chega: investidores repercutem ajuste fiscal, IPCA e balanços do Banco do Brasil e do BTG Pactual
12 de novembro de 2026 - 8:18 11 de novembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: a coisa certa, na última hora certa possível
11 de novembro de 2026 - 20:00 11 de novembro de 2026 - 8:29
O MELHOR DO SEU DINHEIRO
Cuidado com as expectativas na bolsa: Ibovespa reage ao balanço da Petrobras enquanto investidores aguardam Banco do Brasil e ajuste fiscal
11 de novembro de 2026 - 8:29 10 de novembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
10 de novembro de 2026 - 8:14 10 de novembro de 2026 - 6:05
INSIGHTS ASSIMÉTRICOS
Trump continua na Casa Branca. O poder, nem tanto
10 de novembro de 2026 - 6:05 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO

