


Nem todo bancão vai sair ileso: o que esperar dos balanços de Itaú, Bradesco, Santander e Banco do Brasil no 3T26
Com o crédito pesando sobre os resultados, analistas apostam que alguns bancos devem atravessar o trimestre melhor do que outros; confira


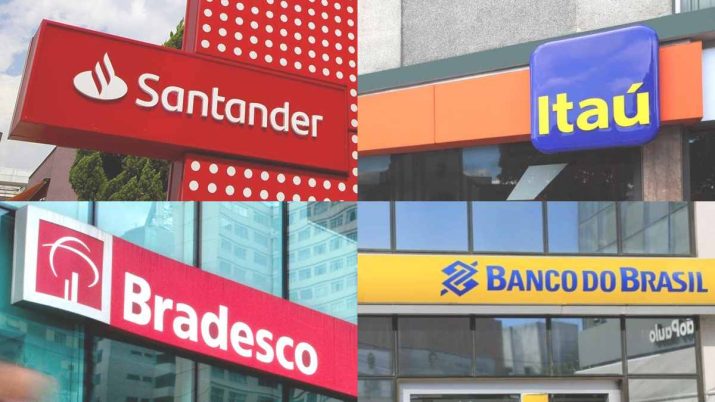
Mais uma vez, a temporada de balanços dos bancões começa com um cenário desigual: enquanto o Itaú parece ter mais fôlego para seguir nadando de braçada, os concorrentes ainda precisam lidar com águas mais turbulentas.
No terceiro trimestre de 2026 (3T26), a expectativa dos analistas é de que o crédito continue sendo uma pedra no sapato do setor, com custo de risco elevado e pressão sobre as margens — uma conta difícil de fechar.
Para os analistas, a diferença está na capacidade de cada banco de atravessar esse cenário sem deixar que a inadimplência corroa a rentabilidade. Os balanços desta safra devem ajudar a dimensionar essas diferenças.
O Bradesco (BBDC4) abre a temporada nesta quinta-feira (22), após o fechamento dos mercados. Já o Santander Brasil (SANB11) divulga seus números em 28 de outubro, antes da abertura.
Nas semanas seguintes, será a vez do Itaú Unibanco (ITUB4), em 4 de novembro, e do Banco do Brasil (BBAS3), em 11 de novembro — ambos após o fechamento da B3.
O que esperar dos balanços dos bancos no 3T26?
O desafio não é o mesmo para todos. Para alguns bancos, a questão será defender os ganhos em meio ao crédito mais arriscado; para outros, mostrar que a recuperação dos resultados consegue se sustentar.
Leia Também
A aposta dos analistas é que o Itaú mantenha a rentabilidade em patamar elevado, enquanto o Santander e o Banco do Brasil enfrentam perspectivas mais difíceis.
Já o Bradesco está em uma posição intermediária: pode continuar recuperando a rentabilidade, mas ainda precisa lidar com a deterioração de parte da carteira de crédito.
Veja as projeções:
| Banco | Projeções - Lucro líquido ajustado | Projeções - Rentabilidade (ROE) |
|---|---|---|
| Bradesco (BBDC4) | R$ 7.145 bilhões | 15,9% |
| Santander Brasil (SANB11) | R$ 3.161 bilhões | 12,7% |
| Itaú Unibanco (ITUB4) | R$ 12.714 bilhões | 23,8% |
| Banco do Brasil (BBAS3) | R$ 4.000 bilhões | 7,7% |
Na avaliação do Citi, os bancos privados devem continuar moderando a concessão de crédito para preservar a qualidade dos ativos. Isso limita o crescimento das receitas, embora parte da pressão seja compensada pelo controle de despesas.
Ainda assim, o custo do crédito e o ritmo de expansão das carteiras devem concentrar as atenções nesta temporada. As dificuldades nos empréstimos a pequenas e médias empresas (PMEs), clientes de menor renda e agronegócio deixam pouco espaço para uma melhora expressiva nas provisões, segundo o Citi.
O Itaú BBA também espera cautela nas perspectivas dos bancos, diante das incertezas sobre a atividade econômica e a capacidade de pagamento de pessoas físicas e PMEs.
Já o Goldman Sachs alerta que a deterioração dos ativos pode levantar dúvidas sobre a capacidade de algumas instituições de gerar capital com os próprios resultados.
Apesar disso, os analistas avaliam que os grandes bancos devem continuar acima dos limites mínimos regulatórios de capital. A questão é quanto cada um terá de sacrificar em rentabilidade para atravessar o ciclo de crédito.
Bradesco (BBDC4) no 3T26: rentabilidade em recuperação, mas crédito segue no radar
- Divulgação: 22 de outubro, após o fechamento
- Lucro projetado: R$ 7,145 bilhões (+15% a/a)
- ROE esperado: 15,9%
A previsão dos analistas é que o Bradesco (BBDC4) deve continuar avançando na recuperação da rentabilidade no 3T26, mas sem se livrar completamente das pressões do crédito.
Para o Itaú BBA, o trimestre tende a ser modesto, com a deterioração de algumas linhas compensada pela mudança gradual da carteira em direção a segmentos mais garantidos e de menor risco.
O Citi espera que receitas com tarifas e operações de mercado ajudem a amortecer o impacto da piora na qualidade dos ativos.
Ainda assim, os analistas projetam aumento da inadimplência em carteiras como crédito emergencial, cartões para clientes de menor renda, agronegócio e financiamentos ligados à John Deere.
A XP tem uma visão mais otimista e espera um trimestre sólido, com crescimento saudável das receitas e deterioração gradual da carteira.
Outro fator que deve aparecer nos números é o aumento de capital de quase R$ 10 bilhões, que tende a pressionar temporariamente o retorno sobre o patrimônio líquido (ROE).
Em entrevista ao Seu Dinheiro em setembro, o diretor financeiro (CFO) do Bradesco, Cassiano Scarpelli, já havia antecipado esse efeito mecânico: com uma base de capital maior, a rentabilidade demora a acompanhar o crescimento do patrimônio.
Santander Brasil (SANB11) com menos espaço para otimismo
- Divulgação: 28 de outubro, antes da abertura
- Lucro projetado: R$ 3,161 bilhões (-21% a/a)
- ROE esperado: 12,7%
O Santander Brasil (SANB11) chega à temporada sob pressão para recuperar a rentabilidade, enquanto o mercado também acompanha a oferta pública de aquisição de ações (OPA) anunciada pela matriz espanhola.
Nos números financeiros, contudo, a expectativa para o balanço é mais negativa. O Citi prevê um trimestre fraco, com margens financeiras menos favoráveis e custo de crédito elevado, apesar do crescimento da carteira.
O Itaú BBA também projeta nova contração do lucro, à medida que a estratégia de reduzir o risco dos empréstimos continua pressionando as margens, sem que os benefícios apareçam de forma clara nos indicadores de inadimplência e provisões, o colchão dos bancos para eventuais calotes.
Na última temporada de resultados, o próprio diretor financeiro do Santander Brasil, Carlos Muñiz, afirmou que não estava otimista, pessoalmente, com os trimestres seguintes.
A XP espera que o crédito imobiliário e os clientes de renda mais alta continuem sustentando o crescimento, enquanto as carteiras voltadas à população de menor renda seguem em retração.
O problema é que os empréstimos ao agronegócio, ao público de menor renda e ao segmento de atacado devem continuar pressionando a qualidade dos ativos e as provisões.
Nesse cenário, o custo de risco permanece como um dos principais obstáculos para o resultado do banco.
Itaú Unibanco (ITUB4): o porto seguro entre os bancões?
- Divulgação: 4 de novembro, após o fechamento
- Lucro projetado: R$ 12,714 bilhões (+7% a/a)
- ROE esperado: 23,8%
Em meio às dificuldades dos pares, o Itaú Unibanco (ITUB4) deve fazer jus ao apelido de “relógio suíço do setor financeiro” e apresentar um balanço mais previsível.
O Citi espera crescimento saudável da carteira de crédito, margem financeira resiliente, qualidade de ativos estável e disciplina de custos.
A XP também prevê expansão controlada dos empréstimos, em linha com a estratégia do banco de priorizar retornos ajustados ao risco em vez de buscar participação de mercado a qualquer custo.
Ainda assim, a expectativa é que as provisões cresçam, em geral, acompanhando a carteira, sem deterioração relevante nos segmentos de varejo e atacado.
PMEs ainda podem passar por um processo de normalização, mas o Goldman Sachs considera que o Itaú está entre as instituições com maior proteção contra uma piora do ciclo de crédito.
Banco do Brasil (BBAS3) continua a sofrer com o agronegócio?
- Divulgação: 11 de novembro, após o fechamento
- Lucro projetado: R$ 4 bilhões (+5,6% a/a)
- ROE esperado: 7,7%
O Banco do Brasil (BBAS3) encerra a temporada do 3T26 entre os nomes que mais preocupam os analistas. O desafio central continua sendo a qualidade da carteira de crédito rural, pressionada pela dificuldade de produtores em regularizar pagamentos e pelo nível elevado de provisões.
Os analistas avaliam que a recuperação dos empréstimos em atraso ainda é limitada e que os efeitos das medidas de apoio ao agronegócio, como a MP 1.376 de fôlego ao setor rural, devem aparecer de forma mais significativa apenas no quarto trimestre.
O Goldman Sachs também espera efeitos limitados da medida neste trimestre, já que o banco continua priorizando a renegociação das dívidas de clientes mais pressionados, o que reduz o ritmo de liberação de novos recursos.
O Citi projeta queda de aproximadamente 40% no lucro líquido na comparação trimestral e ROE próximo de 5%. Além disso, os analistas reduziram em cerca de 20% as estimativas para os resultados de 2026 e 2027, diante de custos de crédito mais elevados do que o esperado.
O Itaú BBA também vê risco de revisões negativas nas projeções para o Banco do Brasil. Para os analistas, o nível de provisões deve continuar pesando sobre o resultado, sobretudo nas carteiras de menor renda e agro, parcialmente compensadas por tendências mais controladas no crédito corporativo.
A situação também exige atenção do ponto de vista do capital. Segundo o Goldman Sachs, o índice de capital principal (CET1) do BB estava em 11,3% no segundo trimestre, o nível mais vulnerável entre os grandes bancos analisados.
Apesar disso, os analistas destacam que medidas regulatórias e mudanças no cronograma de pagamentos de um instrumento de capital junto ao Tesouro Nacional ajudam a preservar essa posição.
Segundo o Goldman, sem os efeitos de medidas extraordinárias que preservaram cerca de 181 pontos-base de capital, o índice cairia para 9,4%, reduzindo a distância em relação ao mínimo regulatório de 8%.
 15 de outubro de 2026 - 17:10
MERCADO EM EXPANSÃO
Rival da B3 quer estrear em 2027 e promete reduzir custos e ampliar opções para quem investe em ações, ETFs e FIIs
15 de outubro de 2026 - 17:10 15 de outubro de 2026 - 16:35
DOS MIMOS ÀS PROTEÍNAS
Black Friday 60% maior: como o iFood quer provar de vez que não é mais um aplicativo de entregas de refeições
15 de outubro de 2026 - 16:35 15 de outubro de 2026 - 10:50
ATENÇÃO, INVESTIDOR
INBR32 dá adeus à B3: prazo para decidir o destino dos BDRs do Inter termina nesta sexta-feira; veja as opções
15 de outubro de 2026 - 10:50 15 de outubro de 2026 - 6:06
ESTRUTURAS INTACTAS
O negócio caiu, mas a ação subiu: por que a disparada dos distratos não assusta os investidores de Tenda (TEND3) e Cury (CURY3)
15 de outubro de 2026 - 6:06 14 de outubro de 2026 - 19:14
ATENÇÃO, ACIONISTA!
Dividendos e JCP: dona da Vivo (VIVT3) vai distribuir R$ 450 milhões em proventos; confira os prazos
14 de outubro de 2026 - 19:14 14 de outubro de 2026 - 19:03
EM MEIO À EUFORIA
O Bradesco saiu de moda na bolsa? O rali eleitoral tem seus queridinhos — e BBDC4 ficou de escanteio
14 de outubro de 2026 - 19:03 14 de outubro de 2026 - 17:45
PARA ALÉM DAS ACADEMIAS
Juros são o maior desafio da Smart Fit (SMFT3), segundo o CEO. Como a líder do setor fitness tem crescido nesse cenário?
14 de outubro de 2026 - 17:45 13 de outubro de 2026 - 19:51
SAÚDE NA BOLSA
Ações de saúde pegaram carona na eleição; agora, UBS BB revela o que pode vir pela frente para Rede D’Or, Hapvida e outras
13 de outubro de 2026 - 19:51 13 de outubro de 2026 - 19:21
DE QUE LADO VOCÊ ESTÁ?
Vencedores e vencidos pelos juros: o mapa do BTG para a sua carteira com a Selic menor
13 de outubro de 2026 - 19:21 13 de outubro de 2026 - 12:45
ESPAÇO PARA FATURAR BILHÕES
O jogo virou para o Magazine Luiza (MGLU3)? Itaú BBA eleva recomendação para compra com alívio nos juros e crise na Casas Bahia (BHIA3)
13 de outubro de 2026 - 12:45 12 de outubro de 2026 - 10:59
DESALAVANCAGEM EM FOCO
CSN (CSNA3) põe siderúrgica alemã à venda; negócio de R$ 3,1 bilhões vai resolver sua dor de cabeça bilionária?
12 de outubro de 2026 - 10:59 12 de outubro de 2026 - 10:03
ESTRATÉGIA DE EXPANSÃO
Bradseg quer crescer sem entrar na guerra de preços dos seguros, diz CEO; veja onde está a aposta da companhia
12 de outubro de 2026 - 10:03 12 de outubro de 2026 - 7:02
NA ERA DA IA
Seu próximo gerente pode ser uma IA: veja como Bradesco e Santander estão se preparando e se os apps de banco vão acabar
12 de outubro de 2026 - 7:02 10 de outubro de 2026 - 9:08
O QUE ESTÁ EM JOGO?
Raízen (RAIZ4) quer listar subsidiária na B3 em meio a plano bilionário de reorganização
10 de outubro de 2026 - 9:08 9 de outubro de 2026 - 19:34
ATENÇÃO, ACIONISTA!
Dividendos e JCP: Santander (SANB11) distribuirá R$ 1,5 bilhão aos acionistas; saiba quem mais paga
9 de outubro de 2026 - 19:34 9 de outubro de 2026 - 13:00
Conteúdo Market Makers
Bancos vão investir R$ 3 bilhões em inteligência artificial e soluções de dados em 2026: O que eles já descobriram que você ainda não aplica?
9 de outubro de 2026 - 13:00 9 de outubro de 2026 - 12:00
Conteúdo Empiricus
Qual a importância de saber o valor real da sua empresa? Conheça uma forma gratuita de calculá-lo
9 de outubro de 2026 - 12:00 9 de outubro de 2026 - 9:37
ENERGIA NA MIRA
Não é a Taesa (TAEE11): Ação paga bons dividendos, mas não é a favorita do Itaú BBA; veja as elétricas preferidas do banco
9 de outubro de 2026 - 9:37 9 de outubro de 2026 - 5:01
NOVAS FRONTEIRAS

