


Itaú BBA corta preço-alvo da Sabesp (SBSP3), mas ação continua sendo ‘top pick’ e tem potencial para se tornar pagadora de dividendos
Analistas ajustam as projeções por conta do cenário macro turbulento, mas veem com bons olhos o baixo endividamento da companhia e o potencial de crescimento do EBTIDA

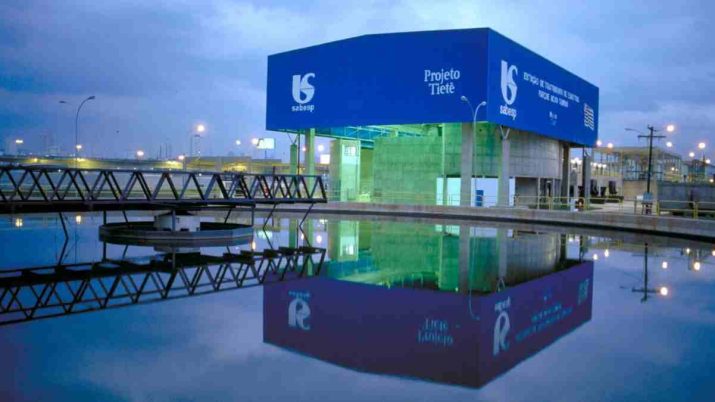
A deterioração progressiva do cenário macroeconômico, a perspectiva de escalada da Selic e inflação e os recentes resultados da maior empresa de saneamento do país fizeram os analistas do Itaú BBA atualizarem as projeções para a Sabesp (SBSP3).
A ação da companhia teve o preço-alvo ajustado para R$ 132,20, contra os R$ 143,40 anteriormente definidos.
Apesar da redução no indicador, a instituição segue firme na recomendação de compra do papel, que é uma das principais escolhas no setor de utilities (segmento que inclui energia e saneamento básico).
Os analistas justificam a indicação por conta do valuation atrativo do papel, do crescimento forte do EBTIDA (lucros antes de juros, impostos, depreciação e amortização), do baixo nível de endividamento e do potencial de geração de valor através de novas concessões.
A instituição avalia positivamente o processo de turnaround da empresa após a privatização e acredita que os investidores vão ganhar confiança conforme a companhia comece a entregar resultados.
Redução de custos e ajuste na receita
A Sabesp tem tomado uma série de iniciativas para consertar o problema de “gap” na receita – aproximadamente R$ 800 milhões –, causado pelos descontos de tarifas para clientes de larga escala, como indústrias e empresas.
Leia Também
Depois de analisar os contratos e mapear os riscos, a companhia decidiu remover o desconto para a maioria desses consumidores, resolvendo quase 70% do “rombo” na receita. Atualmente, a regulação permite até R$ 300 milhões em reduções tarifárias.
"Acreditamos que a empresa tentará negociar com o regulador para incorporar a lacuna restante nas tarifas, zerando a diferença de uma forma ou de outra”, escrevem os analistas do Itaú BBA.
Somado a isso, a ex-estatal tem trabalhado também para reduzir os custos, uma iniciativa que o BBA considera promissora e importante.
Até o final deste mês, a Sabesp está conduzindo um programa de demissão voluntária, que deve ter uma alta adesão, na projeção dos analistas.
“Seguindo o padrão observado em outras privatizações, esperamos um ajuste significativo no perfil da força de trabalho da empresa, com funcionários não gerenciais de longa data optando pelo programa de desligamento voluntário e novos talentos sendo recrutados”, diz o relatório.
Há também uma expectativa de mudanças nas posições de gerência e na remuneração em todos os níveis.
Sabesp: a nova ‘vaca leiteira’ da bolsa?
Apesar de prever uma geração de caixa negativa até 2028, por conta do alto capex (investimento) e da pressão nas despesas, o Itaú BBA acredita que a Sabesp tem potencial para manter os níveis de dívidas baixos.
Mais especificamente, eles não esperam que a alavancagem supere o múltiplo de 2,5 vezes dívida líquida/EBTIDA.
Por outro lado, os analistas projetam aumento significativo do EBITDA nos próximos anos, impulsionado pelos reajustes tarifários e pelos contínuos esforços de redução de custos da empresa.
A combinação destes fatores cria um cenário promissor para que a Sabesp se torne uma pagadora de dividendos no médio a longo prazo.
Entre leilões e leilões
O Itaú BBA vislumbra a Sabesp como uma consolidadora, participando de leilões de saneamento e adquirindo empresas. Vale lembrar que, em encontros recentes com investimentos, o governo de São Paulo mencionou o projeto de fazer alguns leilões de concessões entre o fim deste ano e começo de 2026.
Em concessões fora de SP, os analistas preveem até mesmo que a companhia possa se juntar à Equatorial (EQTL3).
“Em nossa visão, a Sabesp poderia contribuir com sua expertise em engenharia, enquanto a Equatorial poderia fornecer seu conhecimento dos desafios das concessões (para aquelas que opera) e extrair sinergias com as operações da distribuidora de energia elétrica”, comentam.
Também joga a favor das duas empresas o fato de que, em um cenário macro mais difícil, os leilões sejam mais racionais e tenham propostas menos agressivas da concorrência.
“Os maiores concorrentes da Sabesp e da Equatorial estão altamente endividados e vão ter dificuldade em fazer empréstimos a um preço razoável”, informa o relatório.
 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?

