


Choque geracional: 5 desafios na transmissão de herança para as gerações mais jovens, segundo especialistas em planejamento sucessório
Planejamento sucessório não é feito só de decisões financeiras; questões emocionais e familiares relacionadas às diferenças geracionais também entram na equação


Pessoas que conseguem construir um bom patrimônio ao longo da vida gostam de planejar a transferência dos seus bens para os herdeiros ainda em vida, principalmente quando há empresas familiares envolvidas. Mas o planejamento sucessório não se restringe às decisões estritamente financeiras, a fim de pagar menos impostos ou economizar no inventário.
Segundo especialistas em gestão de fortunas, há questões emocionais e familiares que precisam ser abordadas durante planejamento sucessório, inclusive derivadas de mudanças geracionais, e que demandam uma abordagem cuidadosa e sensível, tanto por parte do profissional que faz a assessoria quanto da família.
O mundo e as relações familiares mudaram muito desde que as gerações hoje na terceira idade iniciaram a construção do seu patrimônio.
- CONTEÚDO EXCLUSIVO: Tem dúvidas sobre planejamento sucessório, espólio, testamento, ou herança? Confira gratuitamente o guia completo d'A Dinheirista sobre o assunto
Veja a seguir cinco desafios geracionais que costumam aparecer na hora de planejar a transmissão da herança para as gerações mais jovens, segundo profissionais de gestão de fortunas e planejamento sucessório:
1. Regimes de bens dos casais mais jovens
As configurações familiares mudaram muito com o passar do tempo. Se as gerações mais antigas costumavam casar, em comunhão total ou parcial de bens, e ter menos uniões ao longo da vida, as gerações mais jovens costumam ter relações mais curtas e/ou informais, com filhos de diferentes uniões.
Além disso, os regimes de bens dos casamentos e uniões estáveis dos herdeiros podem ser causa de preocupação por parte dos patriarcas responsáveis pela construção do patrimônio da família.
Leia Também
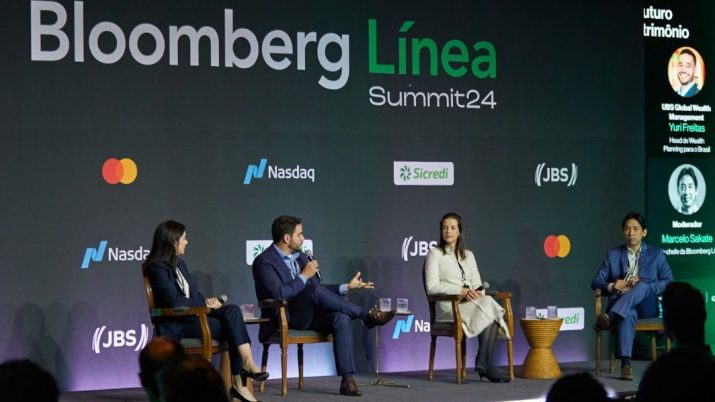
Para Luciana Guaspari de Orleans e Bragança, head de wealth planning do Private Banking do Santander, é fundamental entender os diferentes regimes de bens dos casais das diferentes gerações quem compõem a família. “Nem todas as gerações terão a maturidade de abordar este tema com seus parceiros”, disse a planejadora, em evento da Bloomberg Línea nesta semana.
Pode ser que os autores da herança não tenham o interesse em dividir seus bens com certos agregados, ou tenham o desejo de manter o patrimônio na família consanguínea tanto quanto o possível.
Assim, é preciso entender se os filhos e netos têm cônjuge, companheiro(a) ou namorado(a), se há casamento ou união estável, se um eventual namoro pode vir a ser considerado uma união estável e qual o regime de bens adotado em cada uma dessas relações, se é que foi feito algum tipo de acordo entre o casal.
2. Educação financeira e patrimonial para as próximas gerações
Outro ponto que é essencial abordar durante o planejamento sucessório é a educação financeira e patrimonial das novas gerações, especialmente daqueles herdeiros para os quais se vai passar o bastão da gestão dos negócios da família.
É preciso definir em que medida cada sucessor irá se envolver na gestão do patrimônio e prepará-los para serem os tomadores de decisões algum dia. Se houver empresa familiar, é preciso também se preocupar com os critérios de governança, como a forma de contratar ou até mesmo demitir um membro da família.
“Também é preciso entender qual o momento de passar o bastão. Doar tudo em vida ou fazer a transmissão só após o falecimento? Vai ter testamento?”, diz Orleans e Bragança.
- Clube de Investidores SD Select: inscreva-se gratuitamente para receber atualizações em primeira mão sobre os programas e podcasts do Seu Dinheiro
3. Herdeiros que moram fora do país
Em famílias em que os herdeiros já cresceram com boas condições financeiras é comum que eles acabem se mudando para outro país, fazendo carreira e formando família fora do Brasil. Quando isso acontece, alerta a head de wealth planning do Santander, é preciso rever todo o planejamento sucessório.
“O Brasil tem a chamada herança forçada, em que há herdeiros obrigatórios, que necessariamente recebem ao menos uma parte da herança. Mas o país onde esses herdeiros mais jovens foram morar pode ter outras regras, limitações etc.”, explica.
Já o desejo de os próprios patriarcas, autores da herança, se mudarem do Brasil para “se aposentarem” lá fora é um tema revisitado a cada quatro anos, sempre que há eleições presidenciais, conta Orleans e Bragança.
Há sempre o temor de que um novo governo traga mudanças institucionais que afetem negativamente o patrimônio dessas famílias, mas a maior parte dessas pessoas acaba permanecendo no Brasil.
“Não há primeiro mundo que traga a tranquilidade de acesso às estruturas e aos profissionais de saúde que temos aqui no Brasil. Pelo menos é o que pensam os mais seniores”, diz.
4. Discutir o que fazer em caso de incapacidade dos patriarcas
Um ponto que pode ser sensível discutir com a família é o que fazer em caso de incapacidade do autor da herança. Caso a idade avançada ou um problema de saúde o impeça de tomar certas decisões, quem as tomará em seu lugar? Qual dos herdeiros será seu eventual procurador, cuidador ou mesmo curador?
Na hora de fazer este planejamento é importante providenciar os documentos adequados para fazer valer a vontade do autor da herança, o que pode incluir até mesmo um testamento vital, para determinar os procedimentos médicos aos quais ele aceita ou não se submeter no fim da vida.
5. Investimentos de impacto e filantropia
De acordo com gestores de fortunas que trabalham com planejamento sucessório, fazer investimentos de impacto – aqueles que priorizam o impacto socio-ambiental, e não apenas o retorno financeiro – e filantropia é uma prioridade para as gerações mais jovens de famílias de alto patrimônio.
Este é um dos pontos que podem ser melhor estruturados na hora do planejamento sucessório, já definindo que uma parte da herança das novas gerações será direcionada a esses objetivos.
“No caso da filantropia familiar, a geração mais sênior até fazia doações, mas de forma mais desorganizada, os mais jovens têm essa coisa do propósito e querem fazer isso de uma maneira mais organizada”, diz Orleans e Bragança.
No mesmo evento, Yuri Freitas, head de wealth planning para o Brasil do UBS Wealth Management, contou que em investimentos de impacto e filantropia, a casa trabalha duas frentes: a vocacional, que trata da vocação da família – que causa vai ajudar, se será apenas repassadora de recursos ou se terá um projeto próprio – e a jurídica, que trata da constituição da entidade filantrópica ou veículo de investimento, bem como das eventuais isenções e imunidades tributárias que serão pleiteadas.
Já Natália Destro, head de wealth planning para o Brasil do Julius Baer, lembrou que os fundos patrimoniais (endowments) foram aprovados no Brasil e podem ser utilizados por famílias que desejam direcionar parte dos recursos para a filantropia.
Esses veículos são constituídos a partir de doações, que passam a ser rentabilizadas para financiar uma organização sem fins lucrativos.
“Esses fundos ainda precisam de alguns ajustes no Brasil, mas são fantásticos para filantropia”, disse Destro.
 27 de outubro de 2026 - 14:00
Conteúdo Empiricus
É amanhã: Brasileiros poderão assistir a aula gratuita com especialista em IA que passou por gestora bilionária e aprender a investir usando o Claude
27 de outubro de 2026 - 14:00 27 de outubro de 2026 - 6:02
CASA PRÓPRIA
Financiamento imobiliário com a construtora funciona? Entenda a alternativa para comprar a casa própria fora dos bancos
27 de outubro de 2026 - 6:02 26 de outubro de 2026 - 11:03
MEGA SEMANA
Mais de R$ 2 milhões na poupança: veja quanto rendem os R$ 300 milhões da Mega-Sena na renda fixa
26 de outubro de 2026 - 11:03 26 de outubro de 2026 - 10:00
Conteúdo BTG Pactual
Escolher o cartão de crédito certo também faz parte da construção de patrimônio: Confira as soluções do BTG Pactual
26 de outubro de 2026 - 10:00 26 de outubro de 2026 - 6:02
CASA PRÓPRIA
Financiamento imobiliário em tempos de juros altos: o que saber antes de assumir um casamento de décadas com o banco?
26 de outubro de 2026 - 6:02 24 de outubro de 2026 - 6:54
AGORA VAI?
Mais de R$ 1,5 milhão na poupança: veja quanto rendem os R$ 230 milhões da Mega-Sena nas melhores opções de renda fixa
24 de outubro de 2026 - 6:54 22 de outubro de 2026 - 7:14
PARA NUNCA MAIS TER PROBLEMAS
Ganhar na loteria uma vez por mês? Veja quanto rende o prêmio de R$ 200 milhões da Mega-Sena acumulada
22 de outubro de 2026 - 7:14 22 de outubro de 2026 - 6:03
PLANEJAMENTO FUTURO
Não dependa do INSS: previdência antes restrita a quem trabalha em grandes empresas agora está aberta para você
22 de outubro de 2026 - 6:03 21 de outubro de 2026 - 17:21
SD EXPLICA
Seu inquilino está inadimplente? Entenda o que você pode fazer para não acabar perdendo o seu imóvel
21 de outubro de 2026 - 17:21 20 de outubro de 2026 - 19:07
IMPOSTOS
Decisão do STF garante isenção de ITBI para holdings familiares quando imóveis passam a integrar o capital da empresa
20 de outubro de 2026 - 19:07
19 de outubro de 2026 - 10:19
UM 'PRÊMIO' DE LOTERIA POR MÊS
Mega-Sena acumulada: quanto rende o prêmio de R$ 185 milhões na renda fixa conservadora
19 de outubro de 2026 - 10:19 18 de outubro de 2026 - 12:19
LOTERIAS
Mega-Sena acumula para R$ 185 milhões, mas Lotofácil faz três ganhadores; veja os resultados deste domingo (8)
18 de outubro de 2026 - 12:19 18 de outubro de 2026 - 10:00
Conteúdo Empiricus
ChatGPT e Gemini comendo poeira? Especialista em IA revela por que Claude ‘nada de braçada’ quando o assunto é investir com auxílio da tecnologia
18 de outubro de 2026 - 10:00 17 de outubro de 2026 - 9:15
TENTAR A SORTE
Ainda dá tempo de ficar milionário: Mega-Sena sorteia prêmio acumulado em R$ 170 milhões neste domingo
17 de outubro de 2026 - 9:15 16 de outubro de 2026 - 10:00
Conteúdo BTG Pactual
Seu filho pede dinheiro toda semana? Talvez seja a hora de ensinar educação financeira na prática; veja como
16 de outubro de 2026 - 10:00
16 de outubro de 2026 - 9:41
RENDA MENSAL MILIONÁRIA
Adeus, trabalho! Quanto rende o prêmio de R$ 170 milhões da Mega-Sena acumulada na renda fixa conservadora
16 de outubro de 2026 - 9:41
14 de outubro de 2026 - 8:44
RENDA MENSAL MILIONÁRIA
É possível gastar tanto dinheiro? Veja quanto rende o prêmio de R$ 150 milhões da Mega-Sena acumulada
14 de outubro de 2026 - 8:44 14 de outubro de 2026 - 6:05
APOSENTADORIA
A previdência privada mais popular do mundo não funciona no Brasil — e o motivo não é o INSS
14 de outubro de 2026 - 6:05 11 de outubro de 2026 - 12:07
LOTERIAS
Lotofácil faz ganhadores em Goiás e no Piauí; Mega-Sena acumula para R$ 150 milhões
11 de outubro de 2026 - 12:07 11 de outubro de 2026 - 10:08
FILOSOFIA DE INVESTIMENTO

