


Mercado de previdência cresce a dois dígitos por ano, mas investimento ainda gera polêmica entre especialistas e beneficiários
No Brasil, o tema costuma ser um dos mais polêmicos e desafiadores, tanto para especialistas quanto para beneficiários

No Brasil, o tema previdência costuma ser um dos mais polêmicos e desafiadores, tanto para especialistas quanto para beneficiários.
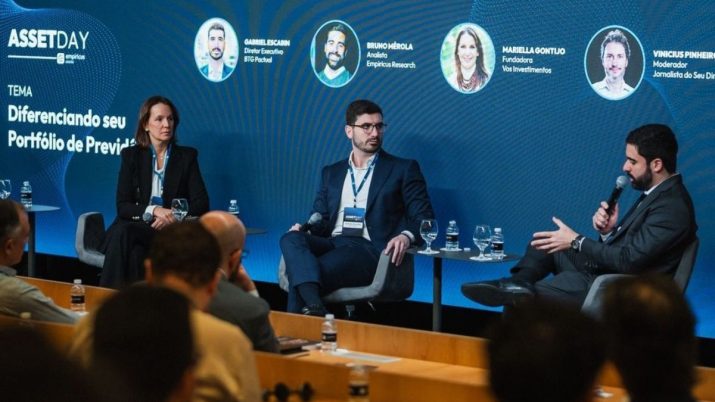
Porém, desde 2015, o Congresso vem aprovando uma série de mudanças positivas nas regras da classe, como cita Bruno Mérola, analista da Empiricus Research, no Empiricus Asset Day, ocorrido nesta quinta-feira (5) no auditório do BTG Pactual, em São Paulo.
Mediado por Vinícius Pinheiro, diretor de jornalismo dos portais Money Times e Seu Dinheiro, o painel “Diversificando seu portfólio de previdência” também contou com Mariella Gontijo, fundadora da Vos Investimentos, e Gabriel Escabin, diretor estatutário da vertical de seguros e previdência do BTG Pactual.
A seguir, confira os principais insights trazidos pelos especialistas.
- Qual é a melhor opção para se aposentar sem depender do INSS? Simule na nossa ferramenta gratuita
‘A evolução da previdência se divide em quatro dimensões’
Para Mérola, as mudanças nas regras da previdência, que ocorrem desde 2015 e a cada dois anos desde então, tem quatro dimensões:
1. Regulação permitiu mais diversificação e mais rentabilidade
“A regulação dos gestores, da distribuição e do cliente permitiu uma flexibilidade maior na hora de compor a carteira. Antes de 2015, você não podia tomar risco, e isso nunca fez muito sentido pra natureza de longo prazo do produto”, comenta Mérola.
Leia Também
Para Escabin, ainda que ocorram a passos lentos, os ajustes feitos nos últimos anos sobre as regras da previdência são fundamentais para que o produto atenda aos objetivos do investidor, e não o contrário.
“Não tem sentido nenhum uma pessoa ter que escolher entre tabela regressiva e progressiva no momento da contratação, sendo que é um investimento que se espera resgatar daqui a 30, 40 anos. Então, é importante debater e ficar feliz que essas mudanças estão sendo implementadas”, defende o diretor da BTG Previdência.
Hoje em dia, ambos recordam, é possível ter renda variável em uma carteira de previdência, inclusive criptomoedas, ações e ativos internacionais.
“Só se podia investir em título público. E aí veio uma grande revolução, que foi poder ter renda variável na carteira de previdência. Não era organizado, estruturado e não havia premissas de gestão buscando entregar valor agregado pro cliente”, explica Escabin.
Além disso, comenta a vantagem da rentabilidade: "E, hoje, quando comparamos a rentabilidade de um fundo tradicional com o de uma previdência, por causa da ausência de come-cotas, da tabela regressiva e do PGBL, o de previdência apresenta um retorno com diferença às vezes na segunda casa decimal".
2. Gestores não tinham incentivo para estruturar boas carteiras de previdência
O segundo pilar da previdência, afirma Mérola, é a gestão.
“Limitado pela regulação, antes um gestor nunca teria incentivo suficiente pra fazer fundos de previdência aderentes ou muito parecidos com um fundo tradicional. Primeiramente, porque precisaria dedicar parte do time para fazer algo não exatamente igual ao que ele já faz fora da previdência, e iria provavelmente queimar uma reputação que demorou para construir, por causa de um produto que não seria tão bom por restrições fora do controle dele”.
Esse cenário, ele conta, foi responsável por gerar produtos pouco competitivos ao longo do tempo, muito concentrados nas grandes instituições financeiras.
Atualmente, devido a essa nova estruturação e aos benefícios fiscais e previdenciários, Escabin afirma que uma carteira de previdência consegue entregar até mais rentabilidade do que um fundo de investimento tradicional: “Esse produto hoje é fidedigno ao mandato de um gestor, porque ele consegue enquadrar as políticas de investimento dele e a visão de alocação dentro de um mandato de previdência”.
- LEIA TAMBÉM: Ferramenta te mostra uma projeção de quanto é necessário investir mensalmente na previdência privada. Simule aqui
3. A distribuição da previdência melhorou, mas tem espaço para mais
Outra mudança relevante para o mercado de previdência foi a evolução tecnológica e operacional da distribuição, relata Mérola, assim como o aumento do conhecimento sobre como vender e encaixar a previdência na carteira do cliente.
Além disso, fundadora da Vos Investimentos, Gontijo acrescenta que a prova de que a qualidade da distribuição do produto melhorou é a queda de taxas consideradas abusivas: “Hoje em dia você não vê taxas muito altas. A própria Empiricus sempre se posiciona de forma a ter custos muito corretos [nos fundos de previdência], e inevitavelmente isso acaba refletindo na rentabilidade do cliente”.
Já em relação à liquidez dos fundos de previdência de forma geral, Escabin enxerga ainda um entrave: “É complicado, porque o gestor tem que fazer uma carteira para um prazo de 30 anos, mas com possibilidade de resgate em até 10 dias. Então, fica difícil formar um portfólio que harmonize com essas duas questões, e é algo pelo qual ainda temos que brigar para ser mudado”.
4. ‘A visão do investidor sempre foi muito mais conservadora do que o produto demanda’
Na ponta da previdência, como quarta dimensão, está o cliente - que, para Mérola, sempre teve uma visão muito mais conservadora do que o produto exige.
“O investidor considera previdência como aposentadoria e ‘um dinheiro que não posso perder’, quando na verdade, quando se pensa no tipo de risco, quanto mais prazo você tem, mais risco se pode tomar, porque qualquer perda temporária deveria, no livro-texto, ser compensada no longo prazo”, explica o analista da Empiricus.
Gontijo também recorda um diferencial relevante da previdência, principalmente para questões sucessórias: “As pessoas esquecem, por exemplo, que a previdência não vai para o inventário, então é um dinheiro muito mais rápido de ser acessado quando um beneficiário falece, porque não depende de processo judicial”.
Como diversificar o portfólio de previdência na prática?
No painel, Mérola conta que a Empiricus Gestão tem aproveitado ao máximo as mudanças regulatórias para diversificar as carteiras de previdência.
Inclusive, a gestora tem produtos de previdência focados em diferentes perfis: desde quem busca estar alocado 100% em ações no longo prazo ou apenas em renda fixa, até quem prefere “surfar” um pouco de cada classe de ativos.
“Hoje, colocamos dólar, derivativos, ativos internacionais. Dá para fazer uma alocação de capital completa”, conta o analista.
Como exemplo, ele cita a contribuição da parcela de criptomoedas para o retorno da carteira que inspira os fundos de previdência: “Já temos desde 2021 cripto no portfólio e hoje essa classe é responsável por 1%, 1,5% do retorno total”.
Já Escabin destaca a vantagem de um gestor atualmente poder adaptar a estrutura da carteira, conforme necessário, à curva de juros, de modo a buscar a máxima rentabilidade ao longo do tempo. "É importante não excluir a carteira de previdência do asset allocation de um cliente, ela tem que entrar pra compor o restante dos investimentos dele".
- Quanto seu dinheiro pode render com previdência privada? Faça sua simulação GRATUITA aqui
Mercado de previdência cresce a dois dígitos por ano
Para finalizar, Escabin reforça que o mercado de previdência cresce dois dígitos por ano a cada ano que passa, desde sempre - 2020 foi a única exceção.
Para o especialista, essa é uma relação direta entre o que o brasileiro espera do produto e o que o produto efetivamente entrega: “Se a gente tivesse uma entrega diferente, não estaríamos crescendo nesse ritmo”, afirma.
Só em 2023, ele conta, o mercado de previdência expandiu em 16% - indicador líquido de todas as contratações e resgates.
“Por isso, esse talvez seja um dos produtos mais adeptos à entrada de clientes. Estou falando [de beneficiários] de qualquer idade, qualquer gênero”.
Mérola também acrescenta que, apesar da predominância de clientes com mais de 50 anos, na família de FoFs SuperPrevidência, por exemplo, há mais de 4 mil crianças beneficiárias.
 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?
A Black Friday chegou mais cedo para essas 10 ações da Bolsa: veja os papéis que mais baratearam nas últimas semanas
11 de novembro de 2026 - 16:02 11 de novembro de 2026 - 14:33
PONTOS POLÊMICOS
Receita Federal anuncia medidas para facilitar transição da reforma tributária, com prazos maiores para recolher impostos
11 de novembro de 2026 - 14:33 11 de novembro de 2026 - 11:27
PROIBIÇÃO CONTINUA
Congresso prorroga Medida Provisória que proíbe as bets e prazo para votação vai até março de 2027
11 de novembro de 2026 - 11:27 11 de novembro de 2026 - 6:01
OPORTUNISMO
Dia de Sorte aproveita bolão na Mega-Sena e bola dividida na Lotofácil para pagar o maior prêmio da rodada das loterias
11 de novembro de 2026 - 6:01 10 de novembro de 2026 - 19:26
'PROBLEMA SIMPLES'
Não elegemos nem Thatcher, nem Kirchner: a avaliação de André Esteves sobre a reação dos mercados às eleições
10 de novembro de 2026 - 19:26 10 de novembro de 2026 - 17:05
FOGO CRUZADO
Até quando a economia aguenta? BC vê desaceleração mais forte e cresce o risco de recessão em 2027
10 de novembro de 2026 - 17:05 10 de novembro de 2026 - 16:20
HERÓI OU VILÃO?
Itaú BBA rebaixa Vale (VALE3), mas Safra vê potencial; risco-retorno é oportunidade ou armadilha?
10 de novembro de 2026 - 16:20 10 de novembro de 2026 - 15:20
DINHEIRO ESQUECIDO
Mais de R$ 6 bilhões aguardam resgate no sistema financeiro, diz Banco Central; veja como sacar
10 de novembro de 2026 - 15:20 10 de novembro de 2026 - 13:19
ALÉM DAS ENCOMENDAS
Nem só de marketplace vive a logística: novos motores levam galpões à menor vacância da história
10 de novembro de 2026 - 13:19 10 de novembro de 2026 - 10:22
BENEFÍCIOS
VR e VA: Justiça suspende regra que ampliou uso dos benefícios em maquininhas
10 de novembro de 2026 - 10:22 10 de novembro de 2026 - 10:18
CRIPTOMOEDAS
Banco Central passa a divulgar lista de empresas aptas a operar com criptoativos
10 de novembro de 2026 - 10:18 10 de novembro de 2026 - 5:39
BOLA DIVIDIDA
Bolão do Paraná fatura prêmio milionário na Lotofácil 3825; Mega-Sena retorna depois de pagar quase R$ 60 milhões
10 de novembro de 2026 - 5:39 9 de novembro de 2026 - 18:59
RESULTADOS

