


Privatização da Sabesp (SBSP3) pode reduzir a tarifa de água e esgoto? O mercado diz que sim, mas nem todo mundo está tão confiante
Para muitos, uma Sabesp privatizada com custos mais baixos é sinônimo de uma conta mais barata, mas o precedente recente de privatizações no setor deixa uma pulga atrás da orelha de quem se opõe à venda

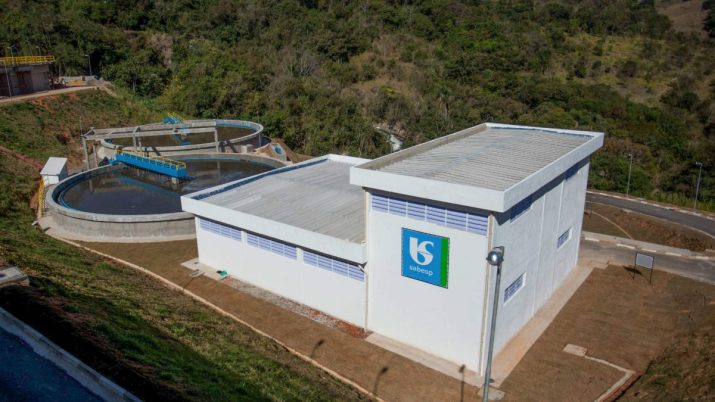
A palavra privatização costuma fazer brilhar os olhos do mercado financeiro — e não é de hoje.
Com um modelo menos engessado e burocracias reduzidas, empresas controladas pela iniciativa privada costumam entregar retornos melhores. Já para o consumidor, os resultados em geral são mistos, com um avanço na qualidade, assim como dos preços dos serviços.
A privatização da Eletrobras, concluída em 2022, parece ter aberto os olhos dos políticos e do mercado para meios mais simples de se desfazer de uma empresa estatal, e não por acaso as expectativas para a venda da Sabesp (SBSP3) só crescem.
Nós já contamos para você os efeitos potenciais da privatização no preço das ações. Mas o que podemos esperar de uma possível venda da companhia de saneamento paulista?
Os planos não são exatamente uma novidade, mas para a maior parte dos especialistas consultados pelo Seu Dinheiro, esse talvez seja o melhor momento para que a operação vá para frente — ainda que existam discordâncias sobre quando a oportunidade de tocar a pauta terá mais força para seguir adiante.
Em qualquer um dos cenários desenhados pelos agentes do mercado, uma coisa é clara — dificilmente o martelo será batido ainda em 2023. As idas e vindas do termômetro político, no entanto, devem seguir mexendo com os papéis da empresa.
Leia Também
A operação tem um determinado custo de capital político por envolver serviços básicos para a sobrevivência da população e por despertar alguns medos no público geral. O temor de que milhares de pessoas percam os seus empregos e de que uma elevação no valor das tarifas seja quase inevitável, ainda que tendo como contrapartida uma melhora na oferta dos serviços.
Mas para os agentes do mercado financeiro, com o ganho de eficiência e a redução de custos que uma Sabesp privatizada teria, é inevitável que o impacto positivo seja sentido no bolso dos clientes e contribuintes. Ou seja, o consumidor pode ter uma conta de água mais barata com a venda da estatal.
Mas na classe política o cenário muda — e há quem acredite que falar em queda das tarifas para conseguir apoio da sociedade é um movimento “desleal”.
Para essa matéria, o Seu Dinheiro conversou com gestores e também Gesner Oliveira, sócio da GO Associados e ex-presidente da estatal; Marcelo Sá, chefe de estratégia e analista de utilities do Itaú BBA; Rafael Winalda, analista do Inter; Raphael Bueno, analista de ações da Empiricus Investimentos; e Emidio de Souza, deputado estadual paulista do Partido dos Trabalhadores (PT).
Como fica a conta de água?
Quando se fala na venda da fatia do Estado de São Paulo na empresa de saneamento, os analistas e investidores costumam projetar dois grandes ganhos.
O primeiro é o poder de financiamento necessário para ampliar a cobertura dos serviços de tratamento de água e esgoto, como o previsto pelo novo marco do saneamento. O outro é um ganho operacional que poderia refletir em uma queda nas tarifas de água e esgoto.
No modelo atual de regulação, a tarifa repassada ao público tem como base os custos da empresa. E como a expectativa do mercado é de melhora nessa linha do balanço, muitos acreditam ser inevitável uma queda dos preços. Isso sem falar na maior preocupação com o emprego do capital, o que, na teoria, levaria a uma melhora dos serviços prestados.
“Eu consigo te dizer com um grau de confiança muito alto que é possível o governo de São Paulo privatizar, dar uma redução de 10% na tarifa e ainda levantar dinheiro com o prêmio de outorga”, aponta o estrategista do Itaú BBA.
Ele não é o único a acreditar que a sociedade certamente se beneficiará de uma redução na conta de água e esgoto. A explicação chega a ser simples: como a agência reguladora utiliza a linha de custos da companhia como balizadora na hora de definir as tarifas a serem cobradas, ganhos de eficiência seriam facilmente repassados para os consumidores.
A decisão sobre a revisão tarifária dos serviços de água e esgoto cabe à Agência Reguladora de Serviços Públicos do Estado de São Paulo (Arsesp). Para calcular a nova tarifa, a entidade leva em conta o IPCA do período a ser analisado e também alguns outros múltiplos que usam como fonte o balanço e a base de ativos da Sabesp.
Até que o número fechado seja anunciado, o processo costuma ser marcado por uma queda de braço entre os dois lados até que se chegue em concordância sobre os dados utilizados para o cálculo.
Em geral, a Arsesp leva em conta a inflação oficial (IPCA) do período analisado e outros múltiplos, como fator de eficiência (Fator X), ajuste compensatório e Índice Geral de Qualidade (IGQ) para chegar ao número final.
O Fator X leva em conta os ganhos de eficiência de uma companhia, como aumento da produção com menor uso de insumos ou outras ferramentas, o que levaria a um custo menor obrigatoriamente repassado à sociedade em forma de desconto. O ajuste compensatório costuma incluir investimento e locação de ativos e outros custos que não haviam entrado no cálculo do ciclo tarifário anterior.
Já o IGQ é um componente de cálculo que busca pesar a melhora da eficiência da companhia com a qualidade dos serviços prestados.
O que pensa a oposição à privatização
Mas é claro que a perspectiva de redução na conta de água com a privatização está longe de ser consenso. Na Assembleia Legislativa de São Paulo (Alesp), já há oposição formada contra a venda da participação do Estado na companhia.
Uma das lideranças da frente parlamentar que analisa a privatização da Sabesp é o deputado Emidio de Souza (PT). Em conversa com o Seu Dinheiro, Souza afirmou que respeita os desejos do mercado financeiro, mas, como parlamentar, não vê um interesse público e social para que a privatização de fato ocorra, já que “não há ganhos aparentes para a sociedade".
“Uma coisa é você privatizar uma empresa quando ela é deficitária, acumula problemas e não tem capacidade técnica de entrega. A Sabesp é o contrário de tudo isso”, aponta o deputado.
Vale dizer que, embora agentes do mercado ainda defendam a venda do controle acionário pelo estado, a avaliação sobre a qualidade operacional da companhia parece ser uma unanimidade.
Quando o assunto são as tarifas de água e esgoto, o deputado petista também é cético sobre a queda no preço da conta para o consumidor.
Apesar de a oposição ainda não ter cálculos que possam sustentar o argumento, o grupo se pauta nas experiências recentes de privatização — desde as feitas no setor de energia elétrica, até exemplos no próprio segmento de saneamento, onde privatizações foram feitas e, em pouco tempo, desfeitas.
Em Itu, interior de São Paulo, os serviços de saneamento foram privatizados em 2007. Mas bastaram poucos anos para que a medida fosse revertida. Alegando descumprimento das obrigações de investimento e aumento da tarifa, o município voltou a administrar a companhia.
Já a Companhia Estadual de Águas e Esgotos do Rio de Janeiro (CEDAE), que teve três terços do seu controle vendidos em 2021, também é acusada de elevar os preços repassados aos consumidores e de não necessariamente elevar a qualidade dos serviços prestados.
No resto do mundo, o processo de privatização de empresas de saneamento também parece não ter decolado. Em 2017, o centro de pesquisa holandês TNI afirmou que 267 casos de privatizações foram desfeitas em países da Europa, África e América Latina.
O deputado estadual também aponta que a Sabesp não depende da entrada de uma gestão privada para tentar bater as metas de universalização impostas pelo marco do saneamento básico — e reduzir o repasse de dividendos para os cofres do Tesouro paulista ajudaria nesse processo.
Procurado, o governo do Estado de São Paulo disse que aguardava o anúncio oficial da inclusão da empresa na lista de companhias em busca de uma parceria público-privada (PPP). A divulgação deveria ter ocorrido na quarta-feira (15), mas o diagnóstico positivo do governador para covid-19 acabou atrasando a agenda.
As opções na mesa
A privatização da Eletrobras, concluída em 2022, parece ter aberto os olhos dos políticos e do mercado para meios mais simples de se desfazer de uma empresa estatal.
Em vez de simplesmente vender a participação na holding do setor elétrico, o governo de Jair Bolsonaro optou também por capitalizar a companhia. Assim, a participação da União caiu para menos de 50% e, desta forma, deixou de controlar a companhia — ainda que detenha uma “golden share” que pode ser utilizada em casos especiais e decisões importantes.
Boa parte do mercado acredita que isso abre espaço para que a Sabesp siga um caminho semelhante, uma vez que achar um investidor com bala na agulha para desembolsar mais de R$ 80 bilhões para adquirir a fatia do governo na empresa de saneamento seria uma missão quase impossível no atual cenário macroeconômico conturbado — uma operação insustentável para o mercado de crédito local e pouco atrativa para grandes grupos estrangeiros.
Segundo Marcelo Sá, do Itaú BBA, conversas do banco de investimentos com membros do governo mostram que a gestão de Tarcísio de Freitas busca um modelo de privatização que permita a redução de tarifas já na largada do processo e levante recursos suficientes para acelerar projetos de infraestrutura ou investimentos que sejam importantes para a população — com a contratação de uma empresa de consultoria (advisory) já encaminhada.
“Quando o Rodrigo Garcia era o governador e a gente discutia se fazia sentido a privatização da Sabesp, ele argumentava que você precisa ter um uso para esse recurso. Você vai pagar uma dívida, antecipar um investimento em infraestrutura importante, um trem intermunicipal que só poderia ser feito em 2030… É preciso mostrar a geração de valor com esses recursos e tentar antecipar a universalização do acesso à água e saneamento”, explica Sá.
Mas vai sair mesmo?
A expectativa é grande e quase não se fala em outra coisa desde que o governador Tarcísio de Freitas se estabeleceu no Palácio dos Bandeirantes. Mas será que apenas isso é suficiente para que, enfim, o mercado veja uma Sabesp privatizada?
Rafael Winalda, analista do Inter, lembra que privatizações de estatais estaduais tendem a ser pautas para o segundo mandato de um governador, uma vez que encaminhar a venda de empresas públicas exige um gasto de capital político com deputados estaduais e também com a população — o que poderia até mesmo eliminar a chance de uma eventual reeleição.
O próprio governador dá sinais de que esse é um assunto a ser tratado apenas em 2024, ano de eleições municipais, que tampouco costuma ser um bom momento para lidar com a pauta.
Mas para Raphael Bueno, analista da Empiricus, é justamente nos primeiros anos do mandato que Tarcísio terá um poder de barganha política maior para encaminhar a pauta, por isso ele aposta que o governador deve tratar logo do tema.
Um gestor paulista que conversou com a reportagem vai na mesma linha e acredita que o eleitorado de São Paulo tende a ser mais tolerante com privatizações, deixando apenas na mão do governador a vontade de tocar a venda.
Como a negociação de contratos de concessão depende de acordos com cidades que representam uma fatia expressiva para a receita da companhia, as eleições municipais podem ser consideradas uma data limite para um acordo, de acordo com Marcelo Sá, analista do Itaú BBA.
A falta de apoio dentro da Assembleia Legislativa para aprovar o projeto de lei que permitiria a venda da fatia do governo na Sabesp é, certamente, um dos principais riscos ao projeto — mas não é o único.
Um gestor teme que o governo federal transforme as críticas ao projeto em um esforço efetivo de reverter os avanços conquistados pelo marco do saneamento.
O Itaú BBA, no entanto, acha que isso é pouco provável: “O risco federal seria uma vontade de trocar o artigo específico que trata de contratos de programa de saneamento e privatização, mas, apesar da retórica, não vejo o governo gastando capital político com isso. Então, está na mão do governo de São Paulo”.
 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
30 de outubro de 2026 - 15:18 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA

