


Conheça o projeto no Congresso que pode mudar (para melhor) o investimento em previdência privada
Projeto de Lei permite a participante de plano de previdência optar pela tabela de imposto de renda mais vantajosa para si até o momento de começar a resgatar ou receber renda; hoje, escolha só é possível após contratação do plano ou portabilidade


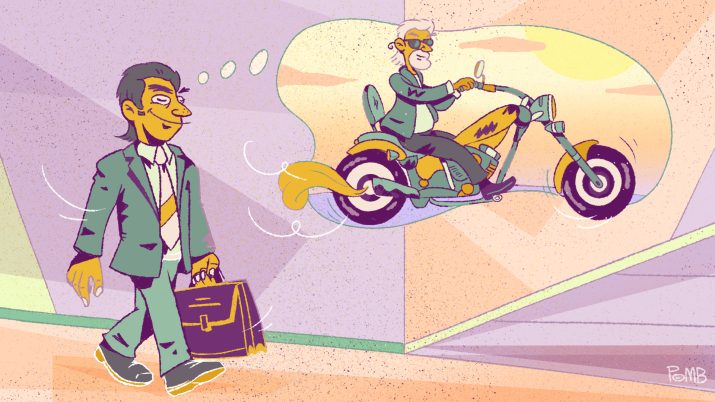
Um projeto de Lei que tramita no Congresso pode trazer mudanças muito bem-vindas à tributação dos planos de previdência privada caso seja sancionado.
O PL 5.503/2019, aprovado pelo Senado recentemente, prevê que a escolha da tabela de tributação da previdência privada possa ser feita logo antes do primeiro resgate ou da opção por uma modalidade de renda. Agora, o projeto segue para a Câmara dos Deputados.
A nova regra vale para valores acumulados em planos operados por entidade de previdência complementar, por sociedade seguradora ou em fundo de aposentadoria programada individual (Fapi); e também para planos de seguro de vida com cláusula de cobertura por sobrevivência.
As tabelas de tributação da previdência privada
Atualmente, os planos de previdência privada permitem ao participante escolher entre duas tabelas de imposto de renda: a progressiva, a mesma que incide, por exemplo, sobre os salários; e a regressiva, exclusiva para a previdência complementar.
Tabela progressiva
| Mensal | Anual | ||||
| Base de cálculo | Alíquota | Parcela a deduzir | Base de cálculo | Alíquota | Parcela a deduzir |
| Até R$ 1.903,98 | Isento | - | Até R$ 22.847,76 | Isento | |
| De R$ 1.903,99 até R$ 2.826,65 | 7,5% | R$ 142,80 | De R$ 22.847,77 até R$ 33.919,80 | 7,5% | R$ 1.713,58 |
| De R$ 2.826,66 até R$ 3.751,05 | 15% | R$ 354,80 | De R$ 33.919,81 até R$ 45.012,60 | 15% | R$ 4.257,57 |
| De R$ 3.751,06 até R$ 4.664,68 | 22,5% | R$ 636,13 | De R$ 45.012,61 até R$ 55.976,16 | 22,5% | R$ 7.633,51 |
| Acima de 4.664,68 | 27,5% | R$ 869,36 | Acima de R$ 55.976,16 | 27,5% | R$ 10.432,32 |
Tabela regressiva
| Prazo de aplicação | Alíquota |
| Até 2 anos | 35% |
| De 2 a 4 anos | 30% |
| De 4 a 6 anos | 25% |
| De 6 a 8 anos | 20% |
| De 8 a 10 anos | 15% |
| Acima de 10 anos | 10% |
Como você pode ver, na tabela progressiva, as alíquotas de imposto de renda aumentam de acordo com o valor do rendimento recebido pelo participante, enquanto na regressiva as alíquotas diminuem conforme o prazo de aplicação. Quanto mais tempo os recursos tiverem permanecido no plano, menos IR o participante paga no resgate.
Repare que, embora a alíquota máxima da tabela regressiva seja bem superior à alíquota máxima das aplicações tradicionais, que é de 22,5%, a alíquota mínima, de 10%, é menor que a alíquota mínima dos demais investimentos, que é de 15%. Esse é um dos benefícios tributários da previdência privada.
Leia Também
Como ocorre a escolha da tabela hoje
Hoje, a tabela progressiva é a escolha padrão nos planos de previdência, e o participante tem 60 dias, a partir do ingresso no plano, para trocá-la pela tabela regressiva, se quiser.
Na prática, porém, é possível trocar da tabela progressiva para a regressiva a qualquer tempo. Isso porque a troca de tabela também é permitida em caso de portabilidade.
Assim, mesmo fora do prazo original, muitas instituições financeiras permitem a portabilidade do plano com a tabela progressiva para uma versão do mesmo plano com a tabela regressiva. Nesse caso, aquele prazo de 60 dias para a troca de tabela se abre novamente.
Seja como for, quando o participante escolhe a tabela regressiva - seja no início do plano, seja numa eventual portabilidade - ele não pode mais retornar à tabela progressiva. Além disso, o prazo para o cálculo das alíquotas começa a contar a partir do momento da escolha da tabela regressiva, e não a partir do início do plano.
Em outras palavras, se você decidir migrar para a tabela regressiva por meio de uma portabilidade depois de contribuir por dez anos para um plano de previdência, você não poderá aproveitar esses dez anos para o cálculo da alíquota. O prazo começa a contar do zero, enquadrando eventuais resgates na primeira faixa de tributação, de 35%.
Na portabilidade, o participante só leva consigo o prazo de aplicação já decorrido caso já esteja na tabela regressiva no plano de origem.
[captacao]
O que propõe o projeto de Lei em tramitação no Congresso
A proposta em tramitação no Congresso estabelece dois pontos que facilitam muito a vida do participante dos planos de previdência privada.
Um deles é a possibilidade de retorno à tabela progressiva para quem optou pela tabela regressiva antes de o PL entrar em vigor. A escolha da tabela regressiva continua sendo irretratável, mas quem fez essa opção antes da nova regra terá uma nova chance, podendo retornar à progressiva e manter-se nela ou, posteriormente, voltar à regressiva, dependendo do que for mais vantajoso para si na hora do resgate ou recebimento da renda.
O outro é que a escolha da tabela de tributação possa ser feita a qualquer tempo até o momento do primeiro resgate ou do início do recebimento de uma modalidade de renda, sem necessidade de realizar uma portabilidade.
Essa medida é benéfica porque permite que o participante escolha a tabela realmente mais vantajosa para si. Hoje, é preciso ter uma capacidade de previsão imensa, pois o participante deve escolher a tabela muitos anos antes de resgatar ou começar a receber a renda do plano.
Veja, a tabela progressiva é mais vantajosa em dois tipos de situação:
- Quando o participante pretende resgatar todo o valor acumulado no plano de uma só vez dentro de poucos anos (neste caso, ele paga 15% de IR na hora do resgate e, na época da declaração de imposto de renda, paga ou restitui a diferença em relação à alíquota da sua faixa de tributação);
- Quando o participante pretende receber rendimentos periódicos de baixo valor, que possam se enquadrar na faixa de isenção ou na alíquota de 7,5%, desde que não tenha outras rendas sujeitas à tabela progressiva, pois neste caso essas rendas se somarão aos rendimentos da previdência privada na hora de declarar o IR, elevando a alíquota final de imposto de renda.
Já a tabela regressiva é mais interessante para um planejamento mais típico de aposentadoria: quando o participante deseja passar anos acumulando recursos no plano e depois passar a receber rendimentos periódicos, de modo que eles sempre se enquadrem na faixa de tributação de 10%.
Nesse caso, pouco importa se o participante tiver, no futuro, outras rendas tributadas pela tabela progressiva e sujeitas ao ajuste anual, como salários, aluguéis ou uma aposentadoria pública. A tributação de 10% sobre os rendimentos de previdência privada é definitiva, e estes não se somam a outras rendas na época da declaração de IR.
Perceba que, para escolher a tabela logo na contratação do plano de previdência - ou nos primeiros anos de acumulação -, o participante precisa ter uma noção muito boa de como será sua vida financeira num futuro muito distante. Coisa que nem as mentes mais brilhantes do mercado financeiro são capazes de fazer.
Além disso, imprevistos acontecem. Pode ocorrer de o participante contratar uma previdência privada com a intenção de investir por 30 anos, mas acabar precisando resgatar no meio do caminho em razão de um problema financeiro; ou então falecer pouco tempo depois de ingressar no plano.
Nesses casos, se a opção tiver sido pela tabela regressiva, ele ou seus beneficiários podem ter que arcar com alíquotas altíssimas de IR, maiores do que a alíquota máxima da tabela progressiva, se esta tivesse sido a escolha.
A proposta que tramita no Congresso visa também a contemplar essas situações de emergência, de modo que o participante ou seus beneficiários possam optar pela tabela com a menor alíquota para o seu caso particular.
A proposta autoriza, por exemplo, que os beneficiários ou representantes legais escolham a tabela mais apropriada em situações especiais, como no caso de falecimento do participante do plano.
O que ainda não está claro
Uma coisa, porém, ainda não está clara no texto do PL. Ao se efetuar a troca da tabela progressiva para a regressiva a qualquer tempo, será levado em conta o tempo que o participante já permaneceu no plano até então? Ou vai acontecer o que já ocorre hoje quando se troca de tabela em uma portabilidade, em que o prazo volta a contar do zero?
Por exemplo, se o participante contribuir para um plano de previdência por 30 anos e optar pela tabela regressiva logo antes de começar a receber os rendimentos, esses 30 anos serão computados para que ele se beneficie das alíquotas de IR mais baixas?
Certamente a intenção do legislador é que o prazo do investimento seja levado em conta, mesmo que a opção pela tabela regressiva seja tardia - se não, a mudança na Lei não faria sentido. Mas não há, no texto, clareza nesse sentido, pelo menos por enquanto.
 11 de novembro de 2026 - 14:33
PONTOS POLÊMICOS
Receita Federal anuncia medidas para facilitar transição da reforma tributária, com prazos maiores para recolher impostos
11 de novembro de 2026 - 14:33 11 de novembro de 2026 - 11:27
PROIBIÇÃO CONTINUA
Congresso prorroga Medida Provisória que proíbe as bets e prazo para votação vai até março de 2027
11 de novembro de 2026 - 11:27 11 de novembro de 2026 - 6:01
OPORTUNISMO
Dia de Sorte aproveita bolão na Mega-Sena e bola dividida na Lotofácil para pagar o maior prêmio da rodada das loterias
11 de novembro de 2026 - 6:01 10 de novembro de 2026 - 19:26
'PROBLEMA SIMPLES'
Não elegemos nem Thatcher, nem Kirchner: a avaliação de André Esteves sobre a reação dos mercados às eleições
10 de novembro de 2026 - 19:26 10 de novembro de 2026 - 17:05
FOGO CRUZADO
Até quando a economia aguenta? BC vê desaceleração mais forte e cresce o risco de recessão em 2027
10 de novembro de 2026 - 17:05 10 de novembro de 2026 - 16:20
HERÓI OU VILÃO?
Itaú BBA rebaixa Vale (VALE3), mas Safra vê potencial; risco-retorno é oportunidade ou armadilha?
10 de novembro de 2026 - 16:20 10 de novembro de 2026 - 15:20
DINHEIRO ESQUECIDO
Mais de R$ 6 bilhões aguardam resgate no sistema financeiro, diz Banco Central; veja como sacar
10 de novembro de 2026 - 15:20 10 de novembro de 2026 - 13:19
ALÉM DAS ENCOMENDAS
Nem só de marketplace vive a logística: novos motores levam galpões à menor vacância da história
10 de novembro de 2026 - 13:19 10 de novembro de 2026 - 10:22
BENEFÍCIOS
VR e VA: Justiça suspende regra que ampliou uso dos benefícios em maquininhas
10 de novembro de 2026 - 10:22 10 de novembro de 2026 - 10:18
CRIPTOMOEDAS
Banco Central passa a divulgar lista de empresas aptas a operar com criptoativos
10 de novembro de 2026 - 10:18 10 de novembro de 2026 - 5:39
BOLA DIVIDIDA
Bolão do Paraná fatura prêmio milionário na Lotofácil 3825; Mega-Sena retorna depois de pagar quase R$ 60 milhões
10 de novembro de 2026 - 5:39 9 de novembro de 2026 - 18:59
RESULTADOS
Magazine Luiza (MGLU3) ganha espaço com crise da Casas Bahia (BHIA3), mas juros ainda pressionam resultados do 3T26
9 de novembro de 2026 - 18:59 9 de novembro de 2026 - 15:11
BIOCOMBUSTÍVEIS
Lula 4, carros elétricos, China, cana e milho: o futuro do etanol no Brasil
9 de novembro de 2026 - 15:11 9 de novembro de 2026 - 7:03
SEM RUMO?
Sérgio Rial vê Brasil sem projeto de nação e alerta para abismo entre líderes e sociedade: ‘Estamos perdidos’
9 de novembro de 2026 - 7:03 9 de novembro de 2026 - 5:53
DANÇA DAS CADEIRAS
Enquanto a Mega da Virada não chega, +Milionária lidera ranking dos maiores prêmios das loterias da Caixa
9 de novembro de 2026 - 5:53 8 de novembro de 2026 - 16:45
MAIS LIDAS
Mudança de estratégia do Itaú, alerta sobre o Banco do Brasil e encontro de Lula com Lara Resende; veja as mais lidas da semana
8 de novembro de 2026 - 16:45 8 de novembro de 2026 - 9:00
Conteúdo Empiricus
É amanhã: Empiricus vai liberar recomendações de ativos que podem valorizar até 42 vezes com próximo ‘boom’ da IA
8 de novembro de 2026 - 9:00 7 de novembro de 2026 - 14:02
ASCENSÃO ANTES DA CRISE
O Vorcaro do Paraguai? Quem é o fundador do Ueno Bank, preso após a intervenção que colocou o governo em xeque
7 de novembro de 2026 - 14:02 7 de novembro de 2026 - 14:00
Conteúdo Empiricus
Sua empresa vale o que você imagina, ou o que o mercado pagaria? Uma decisão de US$ 32 bilhões do Google pode ajudar a entender
7 de novembro de 2026 - 14:00 7 de novembro de 2026 - 11:38
MERCADO CRIPTO

