



Monótono, porém lucrativo: O que é preciso para investir bem a longo prazo
Conheça os três princípios que devem estar presentes em toda decisão de investimentos de longo prazo

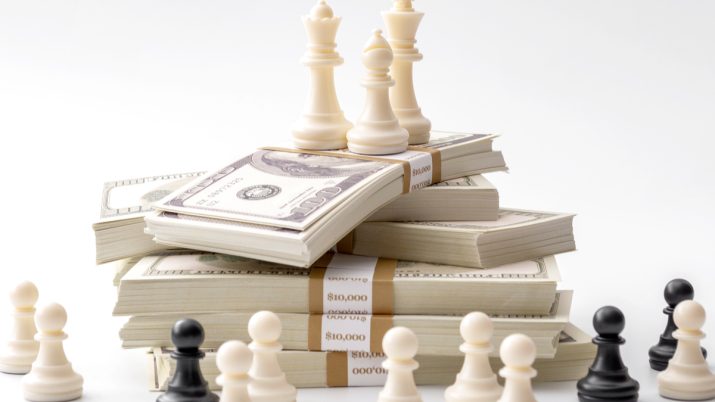
A cada dois anos, o atual campeão mundial de xadrez defende seu título em um modelo de disputa que seria impossível de ser aplicado a qualquer esporte de contato.
Durante três semanas, campeão e desafiante se enfrentam em 14 partidas diárias, saindo vencedor e com R$ 7,5 milhões a mais na conta aquele que ganhar mais da metade delas — empates contam meio ponto.
Os limites de tempo são bastante flexíveis e a partida entre o norueguês Magnus Carlsen, detentor do título, e o russo Ian Nepomniachtchi, na última sexta-feira, bateu o recorde como a mais longa da história em um campeonato mundial de xadrez, após 7 horas e 45 minutos de muito tédio e pouco risco.
Sim, é um saco. Não há plateia ou torcida, os jogadores passam a maior parte do tempo isolados observando o tabuleiro e não esboçam qualquer reação de felicidade ou preocupação. Nem perca seu tempo.
[captacao]
É, no entanto, uma rara oportunidade de acompanhar, na prática, como se diferenciam os modos de pensar de um bom jogador e de grandes mestres brilhantes. Aprendamos com Real Madrid x Barcelona de 20 anos atrás.
Leia Também
Ser bom ou ser um grande mestre
Um profissional identifica rapidamente oportunidades de atacar o adversário ou de defender suas peças, mas grandes mestres são capazes de encontrar, com precisão de alguns lances à frente, pequenas vantagens posicionais que só se revelarão vencedoras no fim da partida.
Bons investidores também buscam oportunidades imediatas para comprar ativos muito desvalorizados e com gatilhos para se multiplicarem de valor e para vender o que já parece exagerado, especialmente quando narrativas superam premissas.
Mas o que fazem, consistentemente, os maiores investidores do mundo? Onde estão as vantagens posicionais de longo prazo, que revelarão seus benefícios com o passar dos anos?
Felizmente, é muito mais (e cada vez mais) fácil pensar como um grande investidor do que se tornar um grande mestre de xadrez — e, no Brasil, temos apenas 13.
Princípios básicos, 1, 2, 3
Há três princípios que devem estar presentes em toda decisão de investimento de longo prazo: diversificação, estrutura de custos barata e eficiência tributária.
Deixo de fora a liquidez, assumindo que o leitor já separa de 3 a 12 meses de seu custo de vida em um fundo simples com taxa zero de administração para cobrir qualquer emergência ou oportunidade que surgir.
A diversificação é seu hedge emocional. Diversificar corretamente é colocar seu dinheiro em classes de ativos, regiões, moedas e estilos de gestão que tenham uma função específica na carteira e é isso que, na prática, garante um sono mais tranquilo e a liberdade para ser cético e analítico o suficiente em qualquer cenário. Decisões inteligentes não costumam vir do clímax do entusiasmo ou do vale de emoções negativas.
Vale investir um pouquinho em muitas coisas e muito em poucas coisas: renda fixa (prefixados, indexados à inflação e fundos de gestão ativa), fundos de crédito privado, multimercados (macro, sistemáticos e long & short), ações de companhias de tamanhos, setores e estágios diferentes, fundos imobiliários, investimentos globais, criptomoedas, commodities, proteções e investimentos alternativos, como teses específicas, apostas em novas gestoras e private equity.
A vantagem posicional da diversificação é garantir que a carteira do investidor tenha um comportamento não apenas vencedor no longo prazo — afinal, cada classe deve remunerar adequadamente o risco adicional que carrega —, mas também consistente, com quedas de um ativo sendo amortecidas por altas de outros.
Pagar bem para receber bem
O segundo princípio é pagar um valor justo pelo que as coisas valem. Em fundos, a regra é pagar bem pouco pelo acesso a uma classe específica, via fundos indexados ou ETFs, e remunerar bem gestores que, histórica e comprovadamente, entregam um retorno adicional, acima da média — são poucos, acredite.
Depois de vários anos, aqueles décimos de percentual sendo cobrados de seu patrimônio anualmente farão a diferença. Se tiver a opção de se beneficiar de um programa justo de cashback, como o oferecido pela Vitreo para fundos de terceiros, o benefício é maior.
Por último, a implementação importa. Se o investidor prudente se importa com 0,10% ou 0,20% a mais de custo em um fundo, também deve buscar pagar menos impostos em seus investimentos.
Nessa linha, a previdência privada é a melhor e a mais subestimada opção para qualquer investidor. Quem se aproveita de todos os benefícios da previdência, evita pagar o come-cotas semestral do Imposto de Renda, pode deduzir os aportes em PGBL no modelo de declaração completa – economizando até 3,3% de toda sua renda anual imediatamente – e, após dez anos, pode se beneficiar da menor alíquota de Imposto de Renda da indústria, de 10%.
Desde o início, as carteiras locais, globais e de previdência da série Os Melhores Fundos de Investimento foram concebidas considerando cada uma das três vantagens acima. Esses são pequenos passos, mas que mudam completamente o nível do seu jogo.
Um abraço,
Bruno Mérola
 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
A ação que aguenta o tranco do segundo turno e o que esperar dos mercados hoje
5 de outubro de 2026 - 8:19 2 de outubro de 2026 - 8:24
O MELHOR DO SEU DINHEIRO
O ESG na análise de risco, o impacto das eleições na Petrobras (PETR4) e o que mais move o mercado hoje
2 de outubro de 2026 - 8:24 2 de outubro de 2026 - 7:20
SEXTOU COM O RUY
Por que você deveria ter Petrobras (PETR4) na carteira — independentemente de quem ganhar as eleições?
2 de outubro de 2026 - 7:20 1 de outubro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
O risco do aluguel atrasado, o candidato favorito do mercado e os preços do petróleo: o que mexe com a bolsa hoje
1 de outubro de 2026 - 8:31 30 de setembro de 2026 - 20:01
EXILE ON WALL STREET
Rodolfo Amstalden: Não acorde pelado depois do 1º turno
30 de setembro de 2026 - 20:01 30 de setembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
O caso dos CEOs bumerangue, a disputa eleitoral e o que movimenta os mercados hoje
30 de setembro de 2026 - 8:34 29 de setembro de 2026 - 8:17
O MELHOR DO SEU DINHEIRO
O voto na curva de juros, o plano de R$ 1 bilhão da SkyFit e o que mais movimenta as bolsas hoje
29 de setembro de 2026 - 8:17 29 de setembro de 2026 - 7:10

