


Acho que eu já vi este filme
Não quero bancar o mestre Yoda, nem apontar o dedo para os filhos do bull market, mas vejo algumas coisas acontecendo com paralelos evidentes com o passado

“Na minha época…” Essa seria a expressão mais irritante do planeta Terra, não fosse, claro, a insuportável “eu avisei”, que leva o prêmio de maneira inconteste. O vencedor da noite é o engenheiro parasita de obra feita.
Woody Allen retratou a interessante relação psíquica com o passado no lindo “Meia Noite em Paris”.
Queremos voltar para um período supostamente melhor do que o atual, num saudosismo reacionário que coloca no passado glórias nem sempre verdadeiras.
Reconstruímos um tempo pregresso platônico, desviando de seus defeitos, criando uma espécie de Pasárgada que na verdade nunca existiu.
Não quero bancar o mestre Yoda, nem apontar o dedo para os filhos do bull market, mas vejo algumas coisas acontecendo com paralelos evidentes com o passado, cuja experiência e a perspectiva histórica poderiam ajudar a evitar, sob o risco de, em pouco tempo, termos de encarar um “eu avisei!”.
[captacao]
Leia Também
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
O choque passou pela bolsa, mas o veredito virá do fiscal
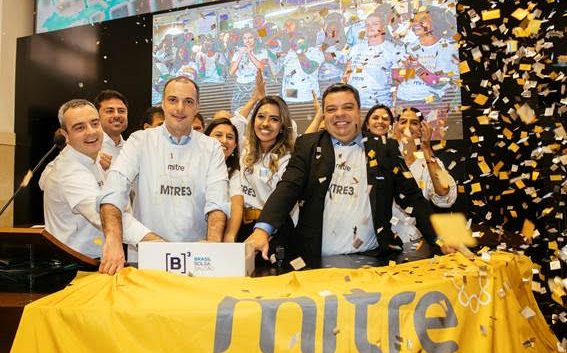
Depois de ver a turma se estapear pelas ações da Mitre, o comportamento dos papéis em sua estreia na Bolsa e a fila de IPOs de incorporadoras, fiquei com a sensação de que estamos fazendo rigorosamente a mesma coisa do passado, quando o setor inteiro quebrou alimentado pela fúria dos banqueiros de investimento e por um discurso sobre a necessidade de entregar um crescimento além de suas capacidades.
De repente, quem tocava três ou quatro canteiros agora se vê obrigado a fazer algumas dezenas de obras ao mesmo tempo, ignorando um dos princípios básicos da incorporação de que isso é um negócio de dono, cujo olhar engorda o gado.
O sujeito que conhecia muito bem as leis de zoneamento de uma determinada região, via todo o deal flow de terrenos e VGVs daquele lugar, tinha fortes parceiros locais, subitamente, está lançando em todo Brasil, dobrando seu landbank além-mar.
Foi rigorosamente isso que aconteceu no último ciclo. Quebrou todo mundo e voltamos à máxima “back to basics”. Agora, está cometendo exatamente o mesmo pecado original. Repetir um procedimento esperando resultado distinto é uma das definições de loucura. Desta vez é diferente? Será que não aprendemos nada?
Breve esclarecimento: nem se trata de um comentário específico sobre Mitre. As referências sobre a empresa, em particular, me parecem bem positivas. Gente séria, competente, com boa experiência em incorporação.
O problema é o salto duplo carpado no número de obras e na escala da operação, num setor que, quase por definição, não tem ganhos de escala, atuando basicamente projeto a projeto.
Com efeito, talvez haja em home builders deseconomias de escala. O maior tamanho obriga à saída do círculo de competências stricto sensu, com consequências nefastas e amplificadas pela grande intensidade de capital.
Outro ponto me preocupa nessa história de cometer erros do passado. Lá por 2017 e 2018, os fundos multimercados brasileiros encontraram tempos difíceis.
Nossos super-heróis começaram a captar volumes anteriormente impensáveis de dinheiro. Muitos deles ficaram grandes demais, gerindo uma grana que impedia montagem de posições de forma rápida e ágil no Brasil. Assim, foram obrigados a ir lá pra fora.
Mas, lá fora, meu caro, é um outro jogo (os superpoderes são outros, em especial dos algoritmos, que vão perceber qualquer de suas fragilidades, “squeezando” sua falta de liquidez ou sempre o deixando em segundo lugar).
A turma deu com a cara no muro e muitos tiveram de rever os planos, o que acabou facilitado pelo bull market de 2019, quando tudo subiu e o sucesso generalizado diante do otimismo desenfreado empurrou para baixo do tapete problemas estruturais.
Agora, talvez problema semelhante esteja acontecendo com fundos de ações. Gente que geria R$ 1 bilhão, R$ 2 bilhões agora saltou para R$ 7/8 bilhões de patrimônio em pouco tempo.
Até aí, diante da grande onda sintetizada no “financial deepening” e do fim do paraíso do CDI, normal. Faz parte. Mas há uma nuance aqui, que, por uma construção lógica, me parece necessariamente já contratar um problema de antemão.
Quando você gere R$ 1 bilhão, pode montar uma posição de 10% do fundo numa small e mid cap qualquer com certa tranquilidade. Passa um tempo e aquela sua malvada favorita multiplica por cinco. Pronto, você fez o resultado do ano.
As pessoas físicas, interessadas pelo retorno histórico e estimuladas pelas plataformas de investimento, passam a aplicar volumes cavalares naqueles fundos do topo do ranking, numa dinâmica parecida às de “winners take all”, com poucos eleitos levando boa parte do bolo.
O fundo multiplica várias vezes de tamanho. Qual o problema? Aquela estratégia que o fez captar tanto é irreplicável agora. Ele não consegue mais ter 10% do fundo numa small cap pequena prodígio.
Necessariamente, ele se obrigou a mudar de estratégia e, também necessariamente, vai frustrar seus cotistas, porque a estratégia que os atraiu para o fundo não vai ser repetida agora.
Não é uma questão de opinião a impossibilidade de repetição da estratégia, é mera aritmética. O especialista em concentração em small e midcaps agora precisará jogar o jogo das blue chips ou diversificar fortemente. É um outro jogo agora.
Um alerta especial sobre os fundos de small caps: embora eu mesmo elogie essa classe de ativos e a tenha como minha favorita no atual ciclo — não à toa, lançamos em parceria com a Vitreo Gestão hoje, atendendo a pedidos, o fundo que replica nossa carteira de Microcaps —, o investidor precisa saber onde está pisando.
Enquanto o ciclo é positivo e o fundo vai captando, isso é uma delícia. Ele mesmo vai comprando as ações da sua carteira e empurrando as coisas para cima. Nem ele mesmo percebe que o desempenho tão positivo da cota é resultado da dinâmica compradora de seu próprio fundo, passando a acreditar na sua enorme competência. O ego é sempre o maior inimigo. O problema é quando o ciclo vira e as captações viram resgates líquidos. Aí o mesmo efeito de amplificação da alta vira para baixo.
Os heróis do ciclo das small caps entre 2003 e 2008 hoje rejeitam fortemente qualquer associação com a classe. Depois da destruição dos anos 2010 a 2015, atualmente tocam fundos imobiliários, investigam as melhores práticas de ESG, viraram compositores, dedicam-se a causas do tipo “os benefícios da dieta do sangue em mamíferos domesticados”, frequentam agora as festas do Grand Monde e, desconfio fortemente, têm mesas de pingue-pongue e pebolim em seus escritórios. Os meus próprios heróis morreram de overdose.
Por fim, alguns comentários sobre as ações do IRB. Primeiro ponto: acho ridícula a tentativa de simplesmente defenestrar o short seller. Todo mês, um comprador de uma determinada ação publica sua tese defendendo ferozmente a respectiva tese em suas cartas aos cotistas. Ninguém nunca questionou eventual conflito de interesse, da intenção do comprado em ver as respectivas ações se valorizando a partir de seus próprios comentários. Depois, pra mim, nem se trata necessariamente de agressividade ou criatividade contábil.
Meu ponto de preocupação mais óbvio é a sustentabilidade dos resultados. A empresa tem um legado lá de trás de um provisionamento mais conservador do que o necessário, porque, à época, ninguém queria assumir muito risco. Assim, o management atual vai revertendo essa “folga de provisionamento”, gerando um resultado positivo, o que explica ao menos parte do descasamento entre sinistro e coleta de prêmio.
A ponderação, claro, é que ainda pode demorar um tempo para “zerar” esse estoque. Outro elemento é o resultado financeiro, com a marcação a mercado de alguns ativos não líquidos lá de trás e/ou reclassificando o perfil de cada ativo financeiro.
Os níveis de ROE da companhia devem convergir para um patamar muito menor no tempo, ainda que os resultados de curto prazo possam ainda ser positivos. Em resumo: temos defendido uma tese de ficar de fora das ações do IRB e reiteramos essa posição. As narrativas são muitas por aí; preferimos adotar uma postura de alerta.
 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Na média, continua tudo meio igual
21 de outubro de 2026 - 20:00 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A
Caça às bruxas: os fundos de previdência caros e pouco rentáveis que nós não recomendamos
18 de outubro de 2026 - 8:00 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO

