


Otimismo no agro: SLC Agrícola (SLCE3) salta 6% com projeção de custos de produção menores – BTG e Empiricus dizem se é hora de investir
A SLC Agrícola (SLCE3) divulgou as projeções para a safra 2024/25 e o mercado se animou com os custos de produção menores e a expansão da área plantada; veja o que dizem os analistas

A SLC Agrícola (SLCE3) divulgou as projeções para a safra 2024/25 e o mercado se animou com os custos de produção menores e a expansão da área plantada; veja o que dizem os analistas
Depois de meses sofrendo na bolsa, as ações da SLC Agrícola (SLCE3) estão entre as maiores altas do Ibovespa nesta sexta-feira (27) com avanço de 6%. O motivo para o otimismo é a nova projeção da companhia para os custos de produção e a expansão da área plantada.
A empresa divulgou o guidance para a safra 2024/25 na noite da última quinta (26) e o mercado se animou com as estimativas da agrícola.
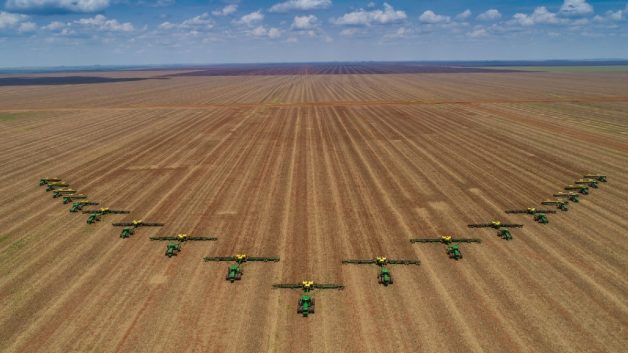
A SLC anunciou que pretende expandir a área plantada para 736,9 mil hectares, o que representa um crescimento de 11,4% em relação à safra 2023/24.
A empresa é uma potência brasileira na produção de milho, algodão e soja e quer dividir a plantação da seguinte forma:
- 51,5% da área receberá soja – aumento de 18,7% em relação à safra anterior;
- 26,3% da área receberá algodão – crescimento de 2,5% em relação à safra anterior;
- 16,1% da área receberá milho – aumento de 25% em relação à safra anterior; e
- 6,1% serão destinados para outras culturas da companhia.
Parte da produção da SLC foi bastante afetada na safra 2023/24 devido aos efeitos do evento climático El Niño, que gera o aumento das temperaturas e o clima seco.
Leia Também
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
Portanto, as perspectivas de aumento da área plantada daqui para frente foram bem recebidas pelo mercado.
O analista Ruy Hungria, da Empiricus Research, explica que “a companhia tem aproveitado o momento de preços baixos dos grãos para fazer parcerias e arrendamentos de novas terras com preços atrativos”.
Hungria também destaca como ponto positivo a melhora de expectativa na produtividade do plantio de algodão, sinalizada pela empresa no comunicado.
A projeção que fez os olhos dos investidores brilharem
Além das perspectivas de aumento da área plantada, a SLC Agrícola também divulgou uma redução prevista nos custos de produção.
Os custos por hectare devem diminuir 5,2% em relação ao ano anterior. Segundo a empresa, essa queda reflete principalmente o declínio dos preços dos fertilizantes, defensivos e sementes.
Os custos por hectare podem reduzir 3% para o algodão e 8% para a soja e o milho, de acordo com os números divulgados pela SLC Agrícola.
Thiago Duarte, Guilherme Guttilla e Pedro Soares, analistas do BTG Pactual, defendem que essa diminuição nos custos foi o principal destaque positivo do comunicado e deve ser um fator de animação entre os investidores.
“Dado que o ano passado foi desafiador para as empresas agrícolas, com a rentabilidade da soja e do milho quase no ponto de equilíbrio, essa nova orientação aumenta nossa confiança de que a próxima safra pode devolver a rentabilidade dos agricultores aos níveis históricos”, afirmaram em relatório.
Os analistas reconhecem que os preços mais baixos das commodities ainda podem pressionar a ação, mas acreditam que os papéis da SLC Agrícola são uma boa oportunidade de investimento no longo prazo e mantêm recomendação de compra.
‘Guidance sinaliza números melhores para o próximo ano’ – veja upside e potencial de dividendos de SLCE3
Assim como os analistas do BTG, Hungria, da Empiricus, reconhece que o momento segue desafiador para o agronegócio em 2024.
Os preços baixos dos grãos ainda podem afetar negativamente a SLC, mas Hungria defende que o “guidance sinaliza números melhores para o próximo ano”.
A Empiricus Research mantém recomendação de compra para a agrícola e a ação faz parte de uma carteira focada em dividendos da casa de análise.
De acordo com a projeção dos analistas, o papel SLCE3 pode pagar proventos de até 6,8% neste ano e, em 2025, de até 5,6%.
O preço-alvo do papel é similar na visão do BTG Pactual e da Empiricus Research.
Enquanto a Empiricus acredita que o papel pode chegar a R$ 23 – potencial de alta de 30,3% em relação ao preço do último fechamento (26) –, o BTG estima que a ação tem potencial para alcançar R$ 24 – upside de 36% em relação à cotação de R$ 17,63 do fechamento de quinta-feira.
Com a disparada de hoje após o guidance animador, a empresa acumula alta de 1,96% no acumulado de 2024. Nos últimos 12 meses, a performance é negativa em 3,46%.
- VEJA MAIS: A queda de 35% da Cosan (CSAN3) em 2024 é oportunidade para comprar ou sinal de alerta? Confira a recomendação do BTG Pactual.
Relembre como foi o 2T24 da empresa agrícola
Na última divulgação de resultados, no 2º trimestre de 2024, a SLC Agrícola reportou resultados mais fracos, pressionados principalmente pela soja, que teve um recuo de 43,2% na receita gerada.
A companhia também teve uma queda de 7,8% no lucro. Os números menores já eram esperados pelo mercado devido aos desafios dos preços dos grãos durante o ano.
 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS

