


Quem vai falar mais grosso: Lula ou Roberto Campos Neto?
Da maneira como o debate foi colocado, fica difícil estabelecer qualquer entendimento saudável das intenções do governo Lula

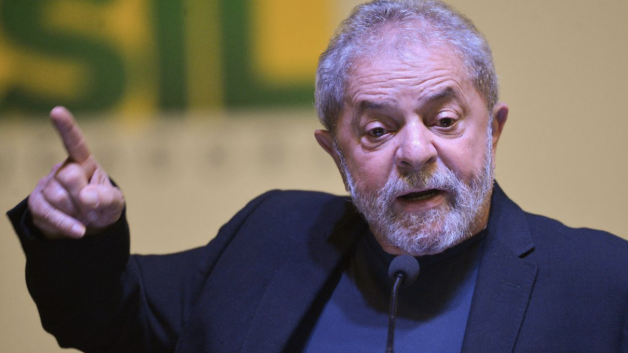
O mercado brasileiro voltou a ser palco de rinha entre autoridades. Agora, o presidente Lula parece bastante insatisfeito com uma realidade difícil de se lidar: a taxa de juro real da economia brasileira está bem elevada.
Infelizmente, falar grosso em entrevistas e em eventos, como o chefe de governo tem feito, pouco ajuda a reduzir essa taxa. Pelo contrário, pode acabar ajudando a mantê-la elevada.
Mas vamos por partes.
Qual o contexto da briga entre Lula e o presidente do Branco Central do Brasil?
De dezembro de 2022 para cá, muitas coisas aconteceram. As promessas de mais gastos públicos foram ganhando contornos cada vez mais materiais, a começar com a PEC da Transição, que se trata da maior expansão fiscal depois de 2020, ano da pandemia, apontando para um déficit neste ano. Para piorar, várias declarações polêmicas do presidente e de ministros soaram negativamente ao longo de janeiro.
O ambiente foi contaminado por um receio do mercado de uma visão mais heterodoxa, menos mercadológica e afastada das reformas que o Brasil precisa.
Nem mesmo o pacote fiscal anunciado pelo ministro da Fazenda, Fernando Haddad, ou a presença de outros nomes mais moderados no governo, como o de Simone Tebet, Marina Silva e Geraldo Alckmin, ajudaram no processo de recomposição dos preços dos ativos.
Leia Também
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
- Pensando em como buscar lucros em 2023? Este material completo e exclusivo mostra os caminhos mais promissores para buscar ganhos com ações, FIIs, BDRs e muito mais neste ano. CONFIRA AS INDICAÇÕES AQUI
O processo de perda de credibilidade foi se consolidando, deteriorando as expectativas dos agentes econômicos.
Como consequência, a curva de juros voltou a estressar e, não enxergando outra saída, o Comitê de Política Monetária (Copom) adotou um tom marginalmente mais duro na conclusão da reunião da semana passada, apesar de manter os juros inalterados no elevado patamar de 13,75%.
A postura desagradou ao Palácio do Planalto, que começou a bradar críticas aos quatro ventos sobre postulados estabelecidos, tais como a autonomia da autoridade monetária, o nível dos juros na atualidade e as metas de inflação.
Críticas equivocadas
As críticas foram construídas de maneira equivocada e apresentadas fora dos mecanismos formais que o governo dispunha para indicar insatisfação da maneira correta. É um erro, portanto.
Não há razão ou espaço para questionar a independência do BC. Se trata de um avanço institucional importante para o Brasil e qualquer revisionismo nesta frente seria um grande retrocesso.
Olhando para a frente, deveríamos debater como aprimorar e aprofundar a independência, nada diferente disso. Adicionalmente, as críticas mais parecem bravatas, uma vez que não parece haver fadiga política para mudar a lei.
- LEIA TAMBÉM: Os prós e os contras do pacote fiscal de Haddad; entenda por que os investidores não se empolgaram
Juros estão realmente altos
Sobre o nível dos juros, de fato há um nível elevado no Brasil. Mas a manutenção do mesmo só se dá por conta da incerteza fiscal, que desancora as expectativas de inflação. Sabemos que a inflação distorce a alocação eficiente de recursos e reduz o crescimento ao elevar a volatilidade na economia, inibindo os investimentos.
Adicionalmente, a inflação gera efeitos distributivos negativos para a sociedade, prejudicando especialmente as classes mais baixas.
Sem falar que taxas elevadas de inflação também podem gerar inércia e indexação, uma situação que o povo brasileiro tem muita experiência, aumentando o custo da desinflação (leva mais tempo para você estabilizar a economia, demandando mais tempo de juros elevados).
Banco Central: problema ou solução?
Basicamente, portanto, toda a vez que o governo reclama dos juros elevados, acaba pagando mais juros. Como muito bem afirmou Felipe Salto, ex-Secretário da Fazenda de São Paulo, o governo precisa entender que "o Banco Central é a solução e não o problema".
Não há espaço fiscal para gastos adicionais e, me valendo das palavras de Henrique Meirelles, ex-ministro da Fazenda e ex-presidente do BC, "o caminho para reduzir os juros não passa por desejo, mas por trabalho duro".
Precisamos trabalhar em diferentes frentes para tentar estabilizar o orçamento público brasileiro, principalmente endereçando em 2023 o novo arcabouço fiscal.
Apenas assim poderemos ancorar novamente as expectativas e possibilitar uma redução consistente da taxa de juros, conforme o governo tanto deseja.
Todo mundo quer juros mais baixos, mas poucos estão dispostos a fazer o que é necessário para obtê-los.
E as metas de inflação?
Finalmente, as metas de inflação talvez sejam o único ponto com o qual eu possa concordar, levando em conta várias ressalvas, com algum tipo de debate saudável. Não sobre como mudá-las, mas, sim, sobre como estender o horizonte para o que buscamos.
Entendo que possa ser legítimo uma conversão para uma meta mais saudável (já estamos em 3,25% ao ano, o que já é destaque para o histórico brasileiro), mas a trajetória para isso chama a atenção.
Gostaria de pontuar três fatores:
- O objetivo seria convergir para uma meta semelhante à meta (ainda que implícita) dos países emergentes mais comprometidos com a estabilidade, o que resultaria em um prêmio frente aos 2% de meta informal de economias desenvolvidas, como a americana. O problema é que, na nova realidade que vivemos, já se debate uma inflação nos EUA mais próxima de algo entre 3% e 4%. Ou seja, convergir para 3% no Brasil quando pode se esperar 3% nos EUA não me parece a melhor estratégia;
- Se a realidade mudou, não podemos trabalhar com as mesmas premissas. Quando começamos o debate para a convergência das metas de inflação para 3% ao ano, o mundo era diferente. Vivíamos então com a ideia de "estagnação secular", cujas consequências eram crescimento baixo, inflação baixa e juro baixo. Isso mudou, sem falar nas questões geopolíticas, que prometem moldar novas cadeias de suprimentos (vetor inflacionário). Em outras palavras, temos um novo equilíbrio macro dotado de menor produtividade, mais inflação e mais juros. Ao menos discutir metas de inflação nessa nova realidade não deveria ser algo que causasse náusea nos mercados; e
- Sim, é legítima a ideia de que precisamos fazer convergir a inflação brasileira à média emergente, por volta de 3% ao ano. Contudo, ao menos poderíamos discutir as consequências de se caminhar muito rapidamente para os 3% de inflação quando o mundo desenvolvido também enfrenta um problema de preços semelhantes. Possivelmente, neste ritmo de trajetória, mergulharemos o país numa recessão, com o risco de uma grave crise de crédito.
Uma discussão saudável é necessária
Por isso, acredito que seja saudável apenas discutir a ideia, mas pelos meios formais e com muitas ressalvas, completamente diferente do que temos visto no governo, que colocou a problemática da maneira mais equivocada possível.
Diante da briga entre o presidente da República e o presidente do BC, ficou difícil para que haja espaço dentro do Conselho Monetário Nacional (CMN) para um debate saudável.
Dessa forma, do jeito que foi colocado, sou totalmente contrário ao revisionismo das metas, ainda que estenda validade do debate em termos técnicos.
Não podemos nos render ao radicalismo de algumas alas menos atualizadas do governo que desejam uma intervenção mais direta na autoridade monetária.
Seria um erro grosseiro e poderia acabar em desastre — ainda assim, não acredito que seja viável politicamente, com Arthur Lira forte na Câmara e a oposição marcando presença no Senado, inviabilizando a utilização de capital político do governo para temas polêmicos e menos prioritários como revisionismo de autonomia do BC.
Entendo que o governo não pode se valer da questão para fugir de suas próprias responsabilidades. Lembrem-se que a raiz do problema ainda é a política fiscal. Declarações polêmicas apenas afetam a formação de expectativa e de nada ajudam na construção de um ambiente com custo de financiamento mais salutar.
Resumidamente, vemos que a precificação dos ativos brasileiros passou a depender cada vez mais das questões políticas, macroeconômicas e sistêmicas.
A volatilidade deve continuar até que pelo menos saibamos para onde caminhamos com o novo arcabouço fiscal, enquanto esperamos alguma trégua de Lula em relação às críticas que tem emitido.
Os próximos meses ainda serão recheados de ruídos.
 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
A ação que aguenta o tranco do segundo turno e o que esperar dos mercados hoje
5 de outubro de 2026 - 8:19 2 de outubro de 2026 - 8:24
O MELHOR DO SEU DINHEIRO
O ESG na análise de risco, o impacto das eleições na Petrobras (PETR4) e o que mais move o mercado hoje
2 de outubro de 2026 - 8:24 2 de outubro de 2026 - 7:20
SEXTOU COM O RUY
Por que você deveria ter Petrobras (PETR4) na carteira — independentemente de quem ganhar as eleições?
2 de outubro de 2026 - 7:20 1 de outubro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
O risco do aluguel atrasado, o candidato favorito do mercado e os preços do petróleo: o que mexe com a bolsa hoje
1 de outubro de 2026 - 8:31 30 de setembro de 2026 - 20:01
EXILE ON WALL STREET
Rodolfo Amstalden: Não acorde pelado depois do 1º turno
30 de setembro de 2026 - 20:01 30 de setembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
O caso dos CEOs bumerangue, a disputa eleitoral e o que movimenta os mercados hoje
30 de setembro de 2026 - 8:34 29 de setembro de 2026 - 8:17
O MELHOR DO SEU DINHEIRO
O voto na curva de juros, o plano de R$ 1 bilhão da SkyFit e o que mais movimenta as bolsas hoje
29 de setembro de 2026 - 8:17 29 de setembro de 2026 - 7:10
 28 de setembro de 2026 - 8:09
O MELHOR DO SEU DINHEIRO
A nova estratégia do Inter, segundo seu CEO, o novo impasse entre EUA e Irã e o que mais move os mercados hoje
28 de setembro de 2026 - 8:09 27 de setembro de 2026 - 8:00
DÉCIMO ANDAR
O desconto dos FIIs de shopping conta toda a história? Entenda os riscos e veja um fundo imobiliário do segmento para investir agora
27 de setembro de 2026 - 8:00 25 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Qual será o novo imposto sobre bens e serviços, a carteira de ações para as eleições e as conversas entre EUA, Irã e China: o que move o mercado hoje
25 de setembro de 2026 - 8:15
25 de setembro de 2026 - 7:10
SEXTOU COM O RUY
Quer saber como construir uma carteira preparada para as eleições? É mais fácil do que você imagina
25 de setembro de 2026 - 7:10 24 de setembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO

