


A hora da Cielo (CIEL3): três motivos para comprar as ações, segundo o Bank of America
O Bank of America atualizou a modelagem para as ações da Cielo (CIEL3), enxergando potencial de alta de mais de 30% em relação ao preço atual

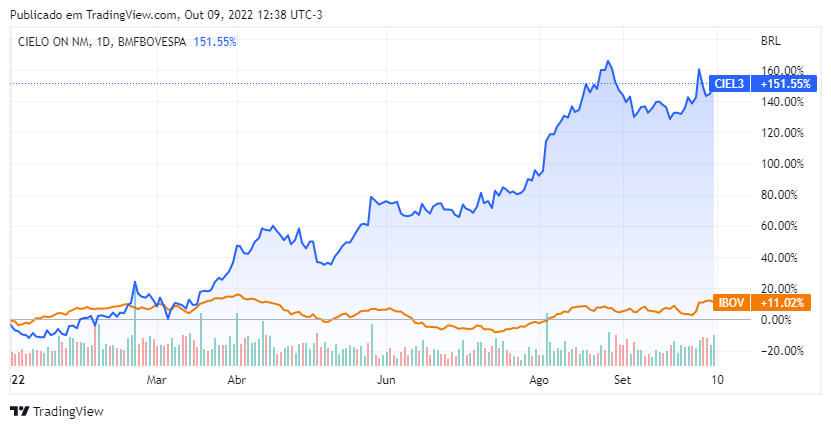
As ações da Cielo (CIEL3) são, de longe, as estrelas do Ibovespa em 2022: desde o começo do ano, os papéis da companhia já acumulam ganhos de mais de 150% — o índice como um todo sobe "apenas" 11% em 2022. Dito isso, ainda há espaço para que a empresa do setor de meios de pagamento continue avançando na bolsa?
Para o Bank of America, a resposta é sim: a instituição elevou a recomendação para CIEL3, de neutro para compra, e fixou um novo preço-alvo de R$ 7,40 para os ativos; a cotação representa um potencial de valorização de 32% em relação ao fechamento da Cielo na última sexta (8), a R$ 5,60.
E o que justifica essa postura otimista do banco americano? Em relatório, os analistas Mario Pierry, Antonio Ruette, Flavio Yoshida e Ernesto Gabilondo listam três motivos que dão suporte à visão construtiva para as ações da Cielo. Veja abaixo a tese de investimento do BofA:
1. Bom momento operacional e financeiro
No documento, os analistas ponderam que a Cielo (CIEL3) tem mostrado um desempenho surpreendentemente forte nos balanços recentes, uma tendência que pode continuar daqui em diante. Para eles, essa surpresa positiva se deve, em grande parte, a três fatores:
- A venda da MerchantE, em fevereiro, por US$ 290 milhões (R$ 1,5 bilhão, nas cotações da época);
- Crescimento acima do esperado no lado da receita líquida, a partir de uma estratégia bem sucedida de ajuste nos preços; e
- Ganhos de eficiência.
Nesse sentido, o Bank of America elevou sua modelagem financeira para a Cielo: em 2022, o banco agora projeta um lucro líquido de R$ 1,5 bilhão, alta de 8% em relação às estimativas anteriores. Para 2023 e 2024, as previsões são de lucro de R$ 2 bilhões (+32%) e R$ 2,1 bilhões (+27%), respectivamente.
A dinâmica dos balanços, no entanto, não é a única razão pela qual o BofA está otimista com a companhia. Um segundo fator, esse externo à Cielo, também tende a impulsionar os resultados da empresa.
Leia Também
2. Cielo e o limite de tarifa nas transações no débito
No fim de setembro, o Banco Central determinou que haverá novos limites para as tarifas cobradas em operações feitas com cartões pré-pagos e de débito — e essa medida deve trazer impactos positivos à Cielo (CIEL3), de acordo com o Bank of America.
Mas o que vai mudar? A partir de 1º de abril de 2023, cartões pré-pagos — geralmente emitidos por fintechs como Nubank, Acesso e RecargaPay — terão cobrança máxima de 0,7%, enquanto operações de cartões de débito — gerados pelos bancos — terão cobrança de no máximo 0,5%.
A nova norma estabelece limites à tarifa de intercâmbio (TIC), que é a remuneração paga ao emissor do cartão, a cada transação, pelo credenciador do estabelecimento comercial, que é quem aluga as maquininhas aos vendedores.
"Estimamos que as medidas vão gerar um impacto positivo de R$ 230 milhões no resultado líquido da Cielo em 2023, considerando os menores custos de intercâmbio na adquirência (tanto nos cartões de débito quanto nos pré-pagos)", escrevem os analistas, ressaltando que esse efeito ajudará a ofuscar as perdas com as operações de cartões pré-pagos e as menores taxas para a Cateno.
3. Cielo (CIEL3) com múltiplos atrativos
Mesmo com a disparada da Cielo na bolsa em 2022, os analistas do Bank of America ainda consideram que o valuation dos papéis está bastante descontado. No momento, as ações CIEL3 são negociadas com um múltiplo de preço/lucro de 7,4 vezes para 2023, um patamar bastante inferior à média histórica do ativo, de cerca de 11 vezes.
Mesmo levando em conta todos os fatores potencialmente positivos — e a valorização de CIEL3 rumo aos R$ 7,40 —, o banco americano ressalta que o múltiplo de preço/lucro das ações da Cielo permaneceria abaixo de 10 vezes, o que é meio desvio padrão abaixo da média histórica.
"Os maiores riscos para a nossa tese de investimento são a manutenção das taxas de juros em patamares maiores que os projetados — o que pode pressionar os custos de financiamento — e um ambiente mais competitivo de precificação, o que pode afetar as receitas", finalizam os analistas.
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

