


Por que a BRF (BRFS3) quer fazer uma nova — e bilionária — oferta de ações?
A dinâmica da dívida da BRF (BRFS3) pressiona os planos estratégicos da companhia, e a oferta de ações pode trazer um alívio importante

Uma movimentação da BRF (BRFS3) passou quase que despercebida pelo mercado: a gigante do setor de proteína animal planeja uma oferta primária de ações (o chamado 'follow on') que poderá levantar mais de R$ 6 bilhões. A operação ainda precisa do aval dos acionistas, mas o simples fato de a diretoria levar o tema adiante já nos diz algumas coisas sobre o planejamento estratégico da companhia.
Indo aos números: a BRF quer emitir até 325 milhões de novas ações ON (BRFS3) — e, considerando a cotação de fechamento da última quinta-feira (16), de R$ 20,40, chegamos a uma cifra de R$ 6,6 bilhões. Como estamos falando de novos papéis, a transação implica numa potencial diluição dos atuais acionistas.
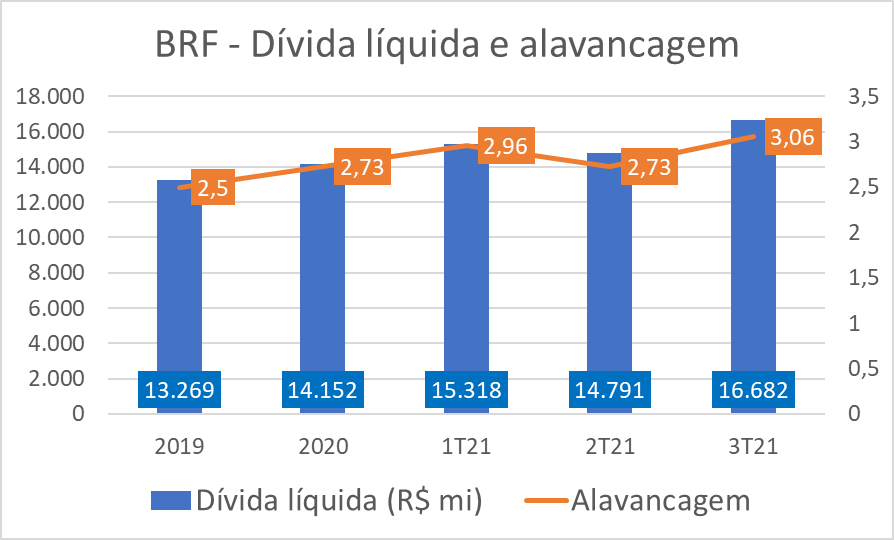
O xis da questão é a estrutura de capital da companhia. Uma consulta ao balanço da dona da Sadia e da Perdigão no terceiro trimestre nos mostra uma pressão considerável no front do endividamento — a dívida líquida da BRF superava os R$ 16 bilhões ao fim de setembro —, o que trava as metas de expansão da empresa no médio prazo.
Sendo assim, a capitalização via oferta de ações aparece como uma alternativa interessante para aliviar o peso dessa âncora e permitir a expansão da companhia. Um objetivo que, ao menos por enquanto, compensa o efeito colateral da diluição da base acionária.
BRF e a visão para 2030
Em dezembro do ano passado, a BRF revelou seu plano estratégico até 2030: a ideia é atingir uma receita líquida de mais de R$ 100 bilhões ao fim da década, com o Ebitda mais que triplicando no mesmo período. Para tal, a companhia estima investimentos da ordem de R$ 55 bilhões ao longo desse período.
Esse projeto vinha com alguns marcos temporais: até 2023, a receita líquida deveria atingir os R$ 65 bilhões; até 2026, o Ebitda deveria dobrar em comparação com o nível de 2020. O problema é que, com a estrutura de capital desfavorável, o cumprimento dessas metas ficou cada vez mais difícil.
Leia Também
Tanto é que, no começo desse mês, a BRF atualizou o seu plano e adiou em um ano o cumprimento desses marcos: a receita de R$ 65 bilhões foi jogada para 2024, e o Ebitda dobrado, para 2027. Os objetivos finais para 2030 foram mantidos, mas com um ajuste de rota, digamos — o que causou alguma frustração no mercado.
Outro ponto crucial diz respeito às métricas de alavancagem. Segundo a empresa, a relação entre a dívida líquida e o Ebitda nos últimos 12 meses tem o patamar de três vezes como "limite prudencial". Só que, ao fim do terceiro trimestre, essa barreira foi rompida: a alavancagem da BRF chegou a 3,06 vezes.
Foi mais um fator de desconforto aos investidores: por mais que, no lado operacional, a BRF esteja conseguindo mostrar uma evolução considerável, esses problemas trazem um certo ceticismo ao mercado em geral.
[captacao]
Aliviando o endividamento
Dito isso, voltemos à potencial oferta de ações. Por mais que o destino dos recursos que poderão ser levantados não tenha sido revelado pela BRF — ela apenas diz, genericamente, que R$ 500 milhões irão para o capital social, com o restante sendo destinado "à formação de reserva de capital" —, é de se imaginar que a operação tenha como foco a redução do endividamento.
Uma análise mais criteriosa dos compromissos financeiros da BRF nos mostra algumas questões importantes. A empresa fechou o terceiro trimestre com R$ 24,4 bilhões em dívida bruta, dos quais R$ 16,5 bilhões — quase 70% do total — eram denominados em moeda estrangeira.
E, considerando a desvalorização do real nos últimos meses e a tendência não muito animadora para o mercado de câmbio em 2022, dadas as incertezas do período eleitoral, há um risco nada desprezível de que esse mix piore ainda mais caso nada seja feito.
Outro ponto relevante é a linha de despesas financeiras, que ultrapassou a marca de R$ 1 bilhão no terceiro trimestre. Com dívidas tão volumosas e a Selic em elevação no país, a BRF tem gastos muito altos com os juros relacionados aos compromissos financeiros.
Esses dois fatores, combinados, fazem com que a evolução operacional seja ofuscada e travam o crescimento do Ebitda e dos resultados líquidos da companhia — o que, em última instância, só dificulta o atingimento das metas para 2030.
Assim, num cenário em que mais de R$ 5 bilhões levantados com a oferta sejam destinados ao pagamento antecipado de dívidas e fortalecimento da estrutura de capital, a linha de despesas financeiras tende a recuar e a exposição do endividamento da BRF às oscilações do dólar também tende a cair. Um cenário ideal para a companhia.
BRFS3: chegou a hora?
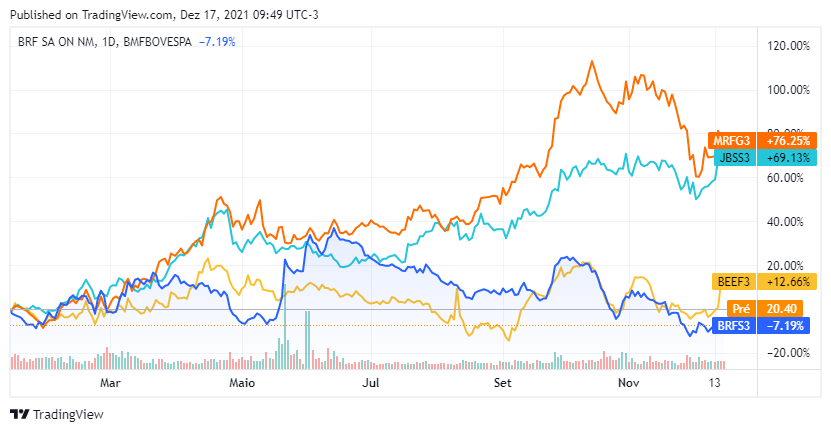
Cotadas a R$ 20,40, as ações ON da BRF (BRFS3) acumulam queda de 7,4% desde o começo de 2021, um desempenho em linha com o visto no Ibovespa. Mas, se esse comportamento não parece de todo ruim à primeira vista, a situação fica bem diferente na comparação com as demais empresas do setor de proteína animal.
O cenário de demanda aquecida no exterior e real desvalorizado tem sido extremamente benéfico para as empresas desse segmento. Em linhas gerais, companhias como JBS (JBSS3), Minerva (BEEF3) e Marfrig (MRFG3) reportaram resultados bastante fortes nos últimos dois anos, acumulando lucros e gerando caixa.
A BRF, por outro lado, ficou para trás, dados os seus problemas de estrutura de capital — uma realidade que fica bastante evidente no comportamento das ações de todas essas empresas:
Segundo dados do TradeMap, as ações da BRF (BRFS3) têm quatro recomendações de compra e nove de manutenção; o preço-alvo médio das casas de análise é de R$ 27,97, o que representa um potencial de ganho de 37% em relação aos níveis atuais. Em termos de valuation, o EV/Ebitda estimado para BRFS3 ao fim de 2022 é de 5,9 vezes, abaixo da média de três anos para os papéis, de 11,3 vezes.
A assembleia de acionistas que irá votar a oferta de ações foi marcada para o dia 17 de janeiro.
 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU
Lucro dos bancões cresce no 3T26, mas a conta dos juros chega: Santander perde força, Bradesco desacelera e Itaú mantém a dianteira
7 de novembro de 2026 - 15:08 7 de novembro de 2026 - 13:15
REBAIXAMENTO
BR Partners (BRBI11) perde selo de compra no Itaú BBA: o que fez o banco ficar mais cauteloso com as ações
7 de novembro de 2026 - 13:15 7 de novembro de 2026 - 12:21
DA QUEBRA AO RISCO POLÍTICO
Colapso do Ueno Bank chegou ao presidente do Paraguai e acendeu um alerta na Moody’s: o risco vai muito além dos bancos
7 de novembro de 2026 - 12:21 7 de novembro de 2026 - 9:43
OTIMISMO RENOVADO
De venda a compra: o que fez o BB-BI mudar de ideia sobre a Sabesp (SBSP3) e elevar o preço-alvo das ações em quase 50%
7 de novembro de 2026 - 9:43 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE

