


Telefônica (VIVT3), dona da Vivo, abre crediário para vender celular
A operadora agora parcela em até 21 vezes as vendas de smartphones, acessórios e outros eletrônicos

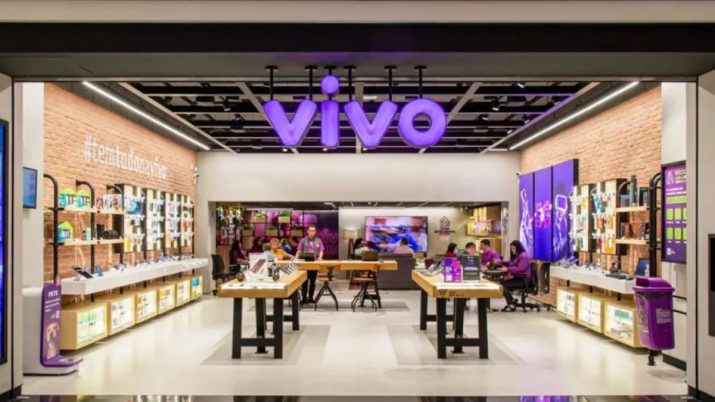
A Telefônica Brasil (VIVT3), dona da Vivo, está adotando um mecanismo de vendas que é um velho conhecido do varejo nacional, mas, até então, era pouco explorado no universo das telecomunicações: o crediário. A operadora agora parcela em até 21 vezes as vendas de smartphones, acessórios e outros eletrônicos (TVs, relógios, som, videogames e afins) nas suas lojas físicas e no aplicativo.
A medida tem como objetivo aumentar o volume e a variedade dos produtos vendidos, bem como ampliar o tíquete médio das vendas. Isso será possível atraindo os consumidores interessados em adquirir algum aparelho, mas que não têm cartão de crédito ou já esgotaram seu limite.
"Uma das maiores frustrações do consumidor é não ter crédito aprovado para fazer uma compra", diz o vice-presidente de inovação, Rodrigo Gruner. "Queremos permitir que o consumidor consiga comprar seu smartphone com a Vivo mesmo sem o cartão de crédito", complementa, citando que 95% das vendas dependem do cartão hoje em dia.
Quando um consumidor entrar na loja da Vivo, o vendedor já terá em mãos os seus limites de crédito pré-aprovados por meio da consulta do CPF ou número de telefone, aproveitando a base de dados de mais de 100 milhões de usuários da operadora. Com isso, poderá oferecer produtos que caibam no seu bolso.
A Vivo já tem uma receita líquida R$ 3,9 bilhões por ano com a venda de produtos na sua rede de 1,8 mil lojas e comércio eletrônico. Não é pouco. Trata-se de 13% do faturamento anual das Casas Bahia (R$ 29,2 bilhões) ou 10% da Magalu (R$ 38,7 bilhões), duas gigantes do varejo. Para 2026 em diante, a expectativa da operadora é ter um avanço "significativo" nas vendas graças à oferta do crediário, diz Gruner, que não abre metas de crescimento.
Leia Também
Segundo Gruner, será possível, inclusive, aproveitar a capilaridade da rede de lojas para abocanhar uma fatia do comércio das varejistas regionais - especialmente daquelas que estão sem caixa para manter um bom estoque de aparelhos. Em muitas cidades do interior, há poucas varejistas, e a loja da Vivo acaba sendo uma referência. "Esperamos aumentar nossa participação de mercado", frisa o vice-presidente.
No dia a dia, o crediário deve atender pessoas de menor renda a comprar o primeiro celular ou a trocar aparelhos defasados. Mas não só. A linha também deve servir para pessoas de maior poder aquisitivo interessadas em smartphones top de linha, cujos preços giram em torno de dois dígitos. "Muita gente não troca de aparelho por falta de crédito", cita Gruner.
No fim do dia, é esperado um estímulo para a renovação dos celulares. Hoje em dia, os consumidores trocam de aparelho a cada três anos, em média. No passado, esse giro acontecia em cerca de um ano e meio. "O ciclo de troca está mais longo", afirmou.
Fonte Nova
O crediário da operadora é baseado no seu braço de serviços financeiros, a Vivo Pay. A plataforma conta com recursos de um fundo de investimento em direitos creditórios (FIDC) subscrito pela Polígono Capital, uma joint venture do BTG Pactual com a Prisma. O Vivo Pay oferece empréstimo pessoal, antecipação de FGTS, consórcios, bem como seguros variados - aparelhos, vida e viagem. Desde o lançamento em 2020, já concedeu R$ 1,1 bilhão em crédito, gerando uma receita de R$ 488 milhões em 2025, alta de 5,9% perante 2024.
Assim, o crediário funcionará como uma nova fonte de receitas financeiras (os juros não são revelados), ao mesmo tempo em que ajudará a Vivo a vender produtos como seguros de aparelhos. "Hoje, 40% dos consumidores que adquirem um smartphone com a operadora também contratam seguro", conta Leandro Coelho, diretor do Vivo Pay.
Desde 2024, a Vivo recebeu do Banco Central (BC) licença para operar como Sociedade de Crédito Direto (SCD). Com isso, ficou autorizada a realizar operações de empréstimo e financiamento de forma direta, ou seja, sem a intermediação de um banco tradicional. Até então, a companhia contratava plataformas de terceiros, o chamado bank as a service.
Neste começo de ano, o Vivo Pay reabriu sua conta digital, que foi temporariamente suspensa para atualização da plataforma após a nova licença. Para os próximos meses, espera ampliar o portfólio de serviços e abrir linha de crédito para empresas.
 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45 4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
30 de outubro de 2026 - 15:18 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO

